年金の手取り額早見表【2026年最新】額面との差額と天引きの真相
「ねんきん定期便」に印字された受給見込額を見て、老後の生活設計を組み立てている人は少なくありません。しかし、実際に受給年齢を迎えて銀行口座に振り込まれる金額を確認した瞬間、「想定より数万円も少ない」と愕然とするケースが後を絶ちません。年金は給与と同じく、額面全額がそのまま振り込まれるわけではないからです。
公的年金からも現役世代と同様に、税金や社会保険料が容赦なく「天引き(特別徴収)」されます。2026年の制度改定や物価・社会保険料率の推移を踏まえると、額面金額の約85%〜90%前後が実際の手元に残る可処分所得となります。リタイア後の生活防衛には、手取りベースでの正確な試算が欠かせません。
📌 【この記事の重要ポイントまとめ】
- 要点1:年金の手取り額は額面の約85〜90%であり、社会保険料(介護・健康保険)と税金(所得税・住民税)が自動天引きされる。
- 要点2:「月額20万円」の受給者でも手取りは約17万円前後に目減りし、自治体の居住地や扶養親族の有無で手取り額に数万円の地域差が生じる。
- 要点3:繰り下げ受給で額面を最大84%増やしても、税・保険料の負担増によって手取りの伸び率は鈍化するため、損益分岐点の再検証が必須となる。
【2026年最新】厚生年金・国民年金の手取り額早見表
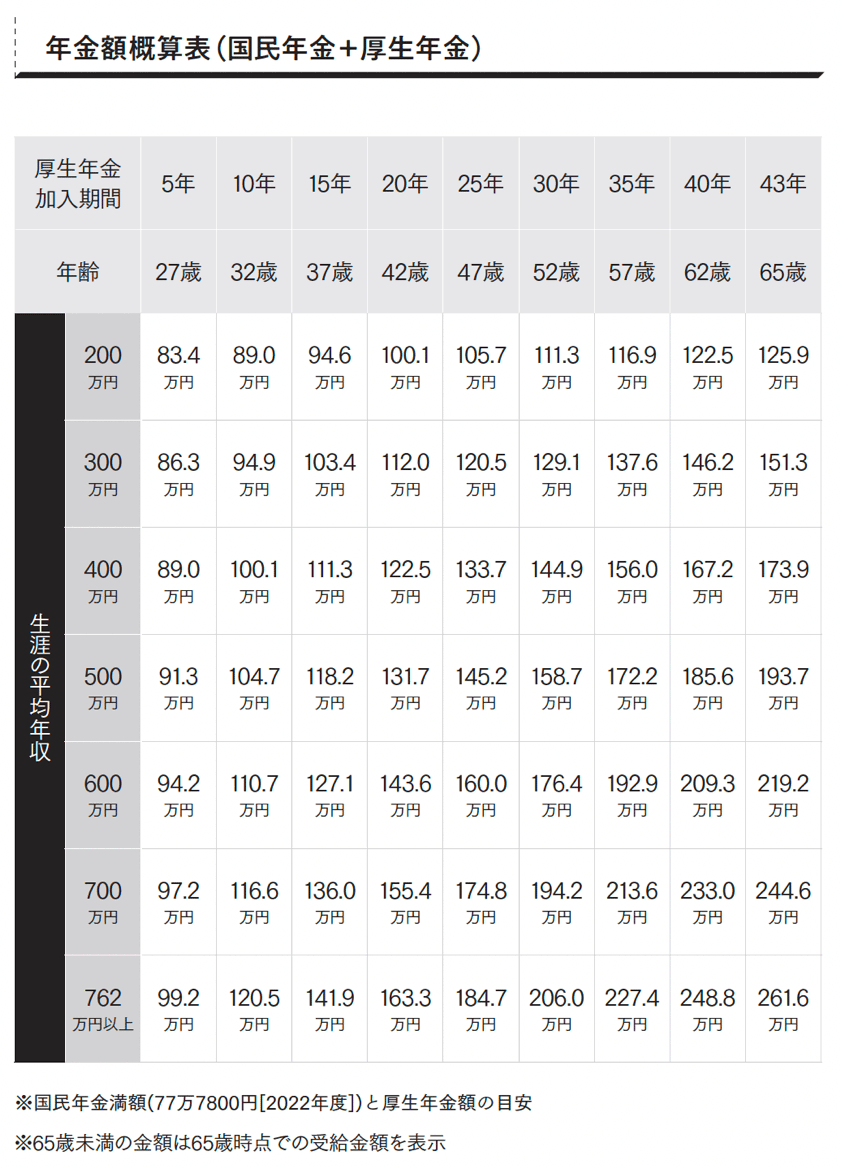
単身世帯および夫婦2人世帯における、月額・年額ベースの受給額と手取り額の目安を一覧表にまとめました。公的年金等控除額や各種社会保険料率(東京都区部モデル)を反映した最新の試算データです。
| 世帯区分・年金種別 | 年金年額(月額) | 天引き合計概算(年間) | 実際の手取り年額(月額目安) | 手取り率・家計への影響 |
|---|---|---|---|---|
| 単身・国民年金(満額) | 約81.6万円(約6.8万円) | 約4.5万〜6.5万円 | 約75万〜77万円(約6.3万円) | 手取り率約93%(非課税枠内だが保険料負担あり) |
| 単身・厚生年金(平均的受給) | 180万円(15.0万円) | 約22万〜26万円 | 約154万〜158万円(約13.0万円) | 手取り率約86%(所得税・住民税が発生) |
| 単身・厚生年金(高収入層) | 240万円(20.0万円) | 約34万〜38万円 | 約202万〜206万円(約17.0万円) | 手取り率約85%(税・保険料の負担が急増) |
| 夫婦2人(夫元会社員+妻専業主婦) | 約270万円(22.5万円) | 約30万〜35万円 | 約235万〜240万円(約19.7万円) | 手取り率約88%(配偶者控除適用後の合算値) |
| 夫婦2人(共働き・両名厚生年金) | 約360万円(30.0万円) | 約50万〜58万円 | 約302万〜310万円(約25.5万円) | 手取り率約85%(世帯合計で手厚いが天引き総額大) |
厚生労働省の「年金財政検証関連資料」や日本年金機構の公開データによると、基礎年金のみの受給者であっても、自治体への介護保険料支払いは免除されません。額面が増えるほど累進的に税率と社会保険料率が跳ね上がる仕組みとなっています。
額面通り貰えない真相|年金から天引きされる4つの税金・保険料
年金受給額から毎偶数月の振込時に差し引かれる費目は、主に「介護保険料」「国民健康保険料(75歳以上は後期高齢者医療保険料)」「所得税」「住民税」の4種類です。これらは法律に基づき、原則として年金支給機関によって特別徴収されます。
第一に差し引かれるのが介護保険料です。65歳以上の第1号被保険者は、原則として市区町村が決定した基準額に基づき、所得段階に応じた保険料が年金から直接引かれます。高齢化の進展に伴い自治体ごとの保険料改定が続いており、居住地域によって年額数万円の格差が生じる要因となっています。
第二が医療保険料です。65歳から74歳までは市区町村の国民健康保険料、75歳以降は後期高齢者医療制度の保険料が天引きされます。現役時代は労使折半だった健康保険料ですが、退職後は全額自己負担となるため、受給額に対する負担感は格段に重くなります。
さらに、社会保険料控除や公的年金等控除を差し引いた後の課税対象所得に対し、所得税(基準所得税+復興特別所得税2.1%)と個人住民税(均等割+所得割)が課税されます。税制改正による「公的年金等控除額の見直し」以降、高所得年金受給者の控除枠には上限が設けられており、現役時代に高年収だった層ほど手取り率が低下する設計です。
【実態検証】「月額20万円でも手取り17万円」受給現場の声と家計のリアル
実際に年金生活を送る当事者の家計状況を検証すると、試算値以上のシビアな実情が浮かび上がります。
大手コミュニティサイトやシニア向けSNS、FP相談現場に寄せられた60代受給者の声を紹介します。
「現役時代の平均年収から試算して月額20万円の年金見込額を頼りに退職した。しかし、実際の振込額は偶数月に約34万円(月換算17万円強)。年金から毎月3万円近く引かれるなど想定しておらず、夫婦の食費や光熱費の支払いで毎月赤字が出ている」(67歳・元メーカー勤務男性の手記より)
「単身で月14万円の年金だが、手取りは12万円台半ば。固定資産税やマンションの修繕積立金を払うと、自由に使えるお金は手元にほとんど残らない。ねんきん定期便の数字を信じ切っていたのが最大の失敗だった」(71歳・単身女性の証言)
現役時代の感覚で「月20万円あれば余裕がある」と判断していると、年間35万円以上の天引きによってキャッシュフローが破綻しかねません。手取り額をベースにした固定費の削減と、受給開始前の生活コスト見直しが不可欠です。

一般に知られていない盲点|住民税非課税世帯のボーダーラインと手取り逆転
年金受給において多くの人が見落としがちなのが、「住民税非課税世帯」の判定基準です。年金収入が一定の基準を下回ると住民税が非課税となり、税金だけでなく社会保険料や医療・介護の自己負担限度額に強力な優遇措置が適用されます。
例えば、65歳以上の単身世帯の場合、公的年金等の収入が年間155万円以下(月額約12.9万円以下)であれば、多くの自治体で住民税非課税世帯に該当します(配偶者を扶養する夫婦世帯では年額約211万円以下が一般的な目安)。
この境界線をわずかに超えて年金を受け取ると、課税世帯となり介護保険料や国保料の段階が引き上げられます。さらに高額療養費制度の自己負担上限額も上がってしまうため、「額面年金を数万円増やした結果、負担増で実質的な可処分所得が減ってしまう」という逆転現象に近い負担感を味わうリスクが存在します。
繰り下げ受給の真実|額面84%増でも手取りが比例しない構造的理由
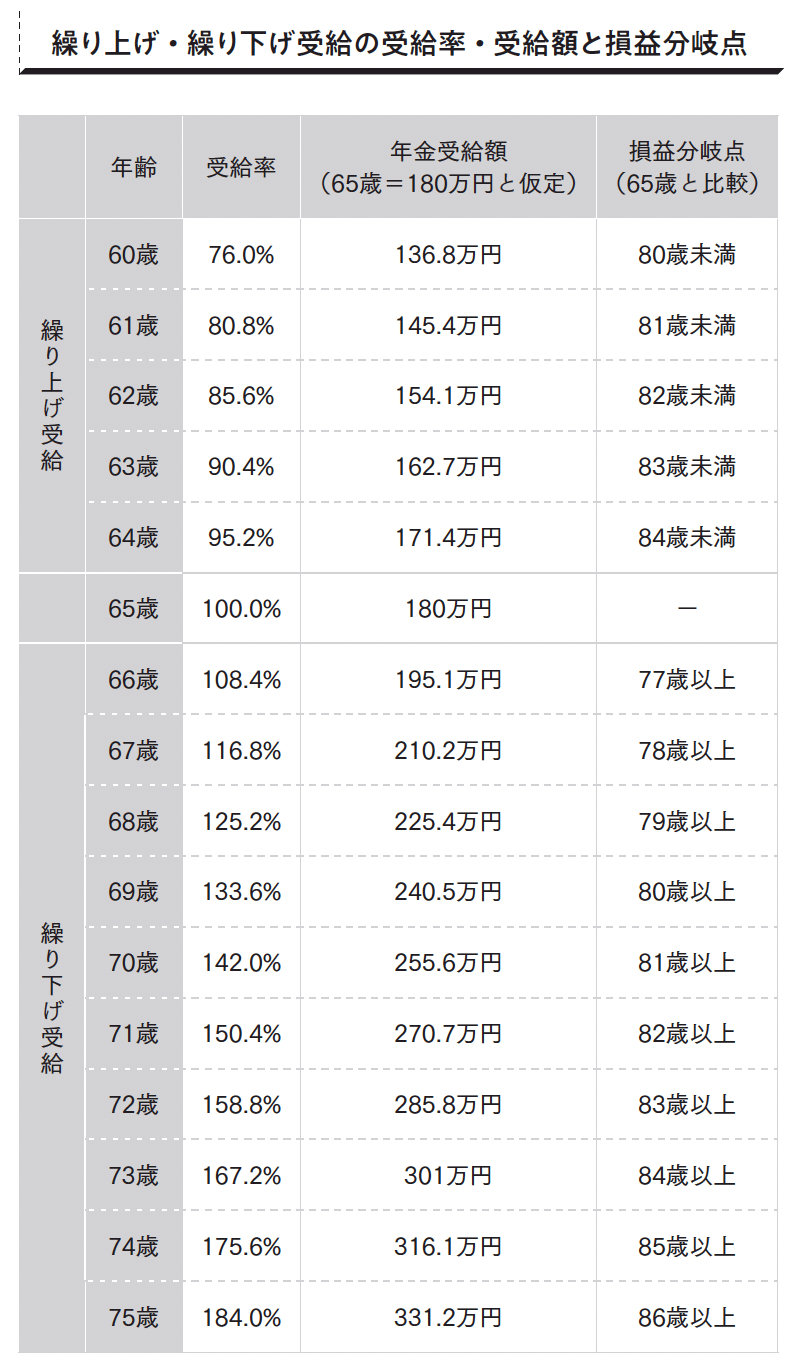
年金の受給開始時期を65歳から75歳まで遅らせる「繰り下げ受給」を選択すると、1か月ごとに0.7%、最大で額面84%(75歳受給開始)の増額が受けられます。国やメディアが推奨するこの制度ですが、手取り額の計算においては慎重な見極めが求められます。
年金受給額が大きくなると、以下の3重の負担増が発生するためです。
- 公的年金等控除の割合が減少し、課税対象額が急拡大する
- 所得税の超過累進税率(5%〜最大45%)および住民税(一律10%)の課税額が跳ね上がる
- 国民健康保険料・介護保険料の所得割負担が上限(賦課限度額)に近づくまで増額される
試算上、額面が1.84倍に増えたとしても、手取り額の伸び率は約1.55〜1.65倍程度にとどまるのが一般的です。額面上の損益分岐点(75歳受給開始なら86歳前後で元が取れる計算)に対し、手取りベースでの実質的な損益分岐点はさらに数年後ろ倒しになります。
【プロの結論】老後破綻を防ぐ年金戦略|繰り下げに向いている人・慎重になるべき人
社会保障制度と家計ファイナンスの観点から導き出される、年金受給タイミングと手取り最大化の判断基準を整理しました。
繰り下げ受給が向いている人の条件
- 65歳以降も十分な就労収入や事業所得がある人:現役並みの収入がある間は年金を繰り下げ、退職後の無収入期に手厚い年金を受け取る戦略が合理的です。
- 自己資金(預貯金・有価証券)に十分な余力がある人:年金を受け取らなくても生活防衛資金を崩さずに生活できる基盤がある世帯に適しています。
- 健康状態に不安がなく、長寿リスクに備えたい人:手取り率が低下するとはいえ、終身で手厚いキャッシュフローを確保できる安心感は代えがたいメリットです。
繰り下げに慎重になるべき(65歳受給開始が適している)人の条件
- 65歳時点で金融資産が少なく、繰り下げ中の生活費が枯渇する恐れがある人:無理な繰り下げで手元資金を枯渇させるのは本末転倒です。
- 加給年金や振替加算の対象となっている夫婦:夫が厚生年金を繰り下げている間は配偶者加給年金(年額約40万円)が支給停止されるため、トータルの受給額で損をする可能性があります。
- 住民税非課税世帯の恩恵を維持したい低年金層:繰り下げによって課税世帯へ移行すると、医療費窓口負担や介護費用の自己負担上限が跳ね上がり、家計を圧迫します。
【年金の手取り額早見表】に関するよくある質問(FAQ)
Q1:自分の正確な年金手取り額を簡単に計算する方法はありますか?
A1:大まかな目安としては、年金見込額(額面)に0.85〜0.88を掛けることで手取り月額を算出できます。正確な金額を知りたい場合は、毎年5月〜6月頃にお住まいの自治体から届く「住民税決定通知書」や「介護保険料・国民健康保険料の納入通知書」に記載された控除額を、年金年額から差し引いて計算します。
Q2:夫婦2人の年金手取り額の平均は月いくらですか?
A2:夫が平均的な厚生年金、妻が国民年金(満額)を受給する標準的な夫婦世帯の場合、額面の合計は約22.5万円です。ここから税金・社会保険料として約2.8万〜3.2万円が差し引かれるため、実際の手取り額は月額約19.3万〜19.7万円が2026年時点の平均的な水準となります。
Q3:年金の手取りを少しでも増やすための合法的な対策はありますか?
A3:医療費が多くかかった年の「医療費控除」の確定申告や、配偶者・親族を扶養に入れることによる「扶養控除」の活用が有効です。また、iDeCo(個人型確定拠出年金)の一時金受給時期と公的年金の受給開始時期を調整し、退職所得控除と公的年金等控除を最大限に併用することも節税に直結します。
まとめ:2026年からの年金受給で失敗しないための確実な備え
公的年金は老後の生活を支える最大の柱ですが、「額面=手取り」という誤解を放置したままリタイアを迎えると、想定外の家計赤字に見舞われます。社会保険料や税金の天引きにより、手元に残るのは額面の約85〜90%であるという現実を前提に資金計画を立て直す必要があります。
住んでいる自治体の保険料率、世帯ごとの控除枠、そして繰り下げ受給に伴う手取り率の変化を冷静に見極め、自身の健康状態や資産残高に応じた現実的な受給戦略を選択してください。 (出典: 年金 の 手取り 額 早見 表(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。