日本郵政の株価はなぜ安い?配当利回りと買い時の真相を徹底検証
東証プライム市場を代表する巨大企業でありながら、多くの個人投資家が「なぜこれほど株価が割安なまま放置されているのか」と疑問を抱き続けている日本郵政(証券コード:6178)。安定した高配当銘柄として新NISAなどを通じた人気を集める一方で、株価の上値が重い展開が続く背景には、単なる市場の気まぐれではない根深い構造的要因が存在します。
政府保有株の売却経緯や金融子会社との資本関係、さらには郵便事業が抱える赤字構造と将来の成長戦略まで、多角的な視点から日本郵政の現在地を解き明かします。投資判断に直結する最新指標やアナリスト評価を踏まえ、いま本当に「買い時」と呼べるのかを論理的に検証していきます。
📌 【この記事の重要ポイントまとめ】
- 要点1:株価が割安水準に留まる主因は、郵便事業の赤字傾向と政府保有株の売却圧力、そしてグループ全体の収益モデルが抱える構造的課題にある。
- 要点2:年間配当は安定した還元方針(DOE重視)に支えられ、4%台後半から5%前後の魅力的な配当利回りを維持している。
- 要点3:金利上昇局面におけるゆうちょ銀行の収益改善や不動産・DX事業の進展が、今後の株価再評価を握る決定打となる。
【2026年最新】日本郵政の株価はなぜ安い?上がらない構造的要因を解剖
市場全体が上昇基調を見せる局面でも、日本郵政の株価がなぜ安いのかという疑問は常に投資家コミュニティで議論の的となってきました。PBR(株価純資産倍率)が1倍を大きく下回る解散価値割れの水準で推移している背景には、複合的な事業リスクとガバナンス上の制約が絡み合っています。
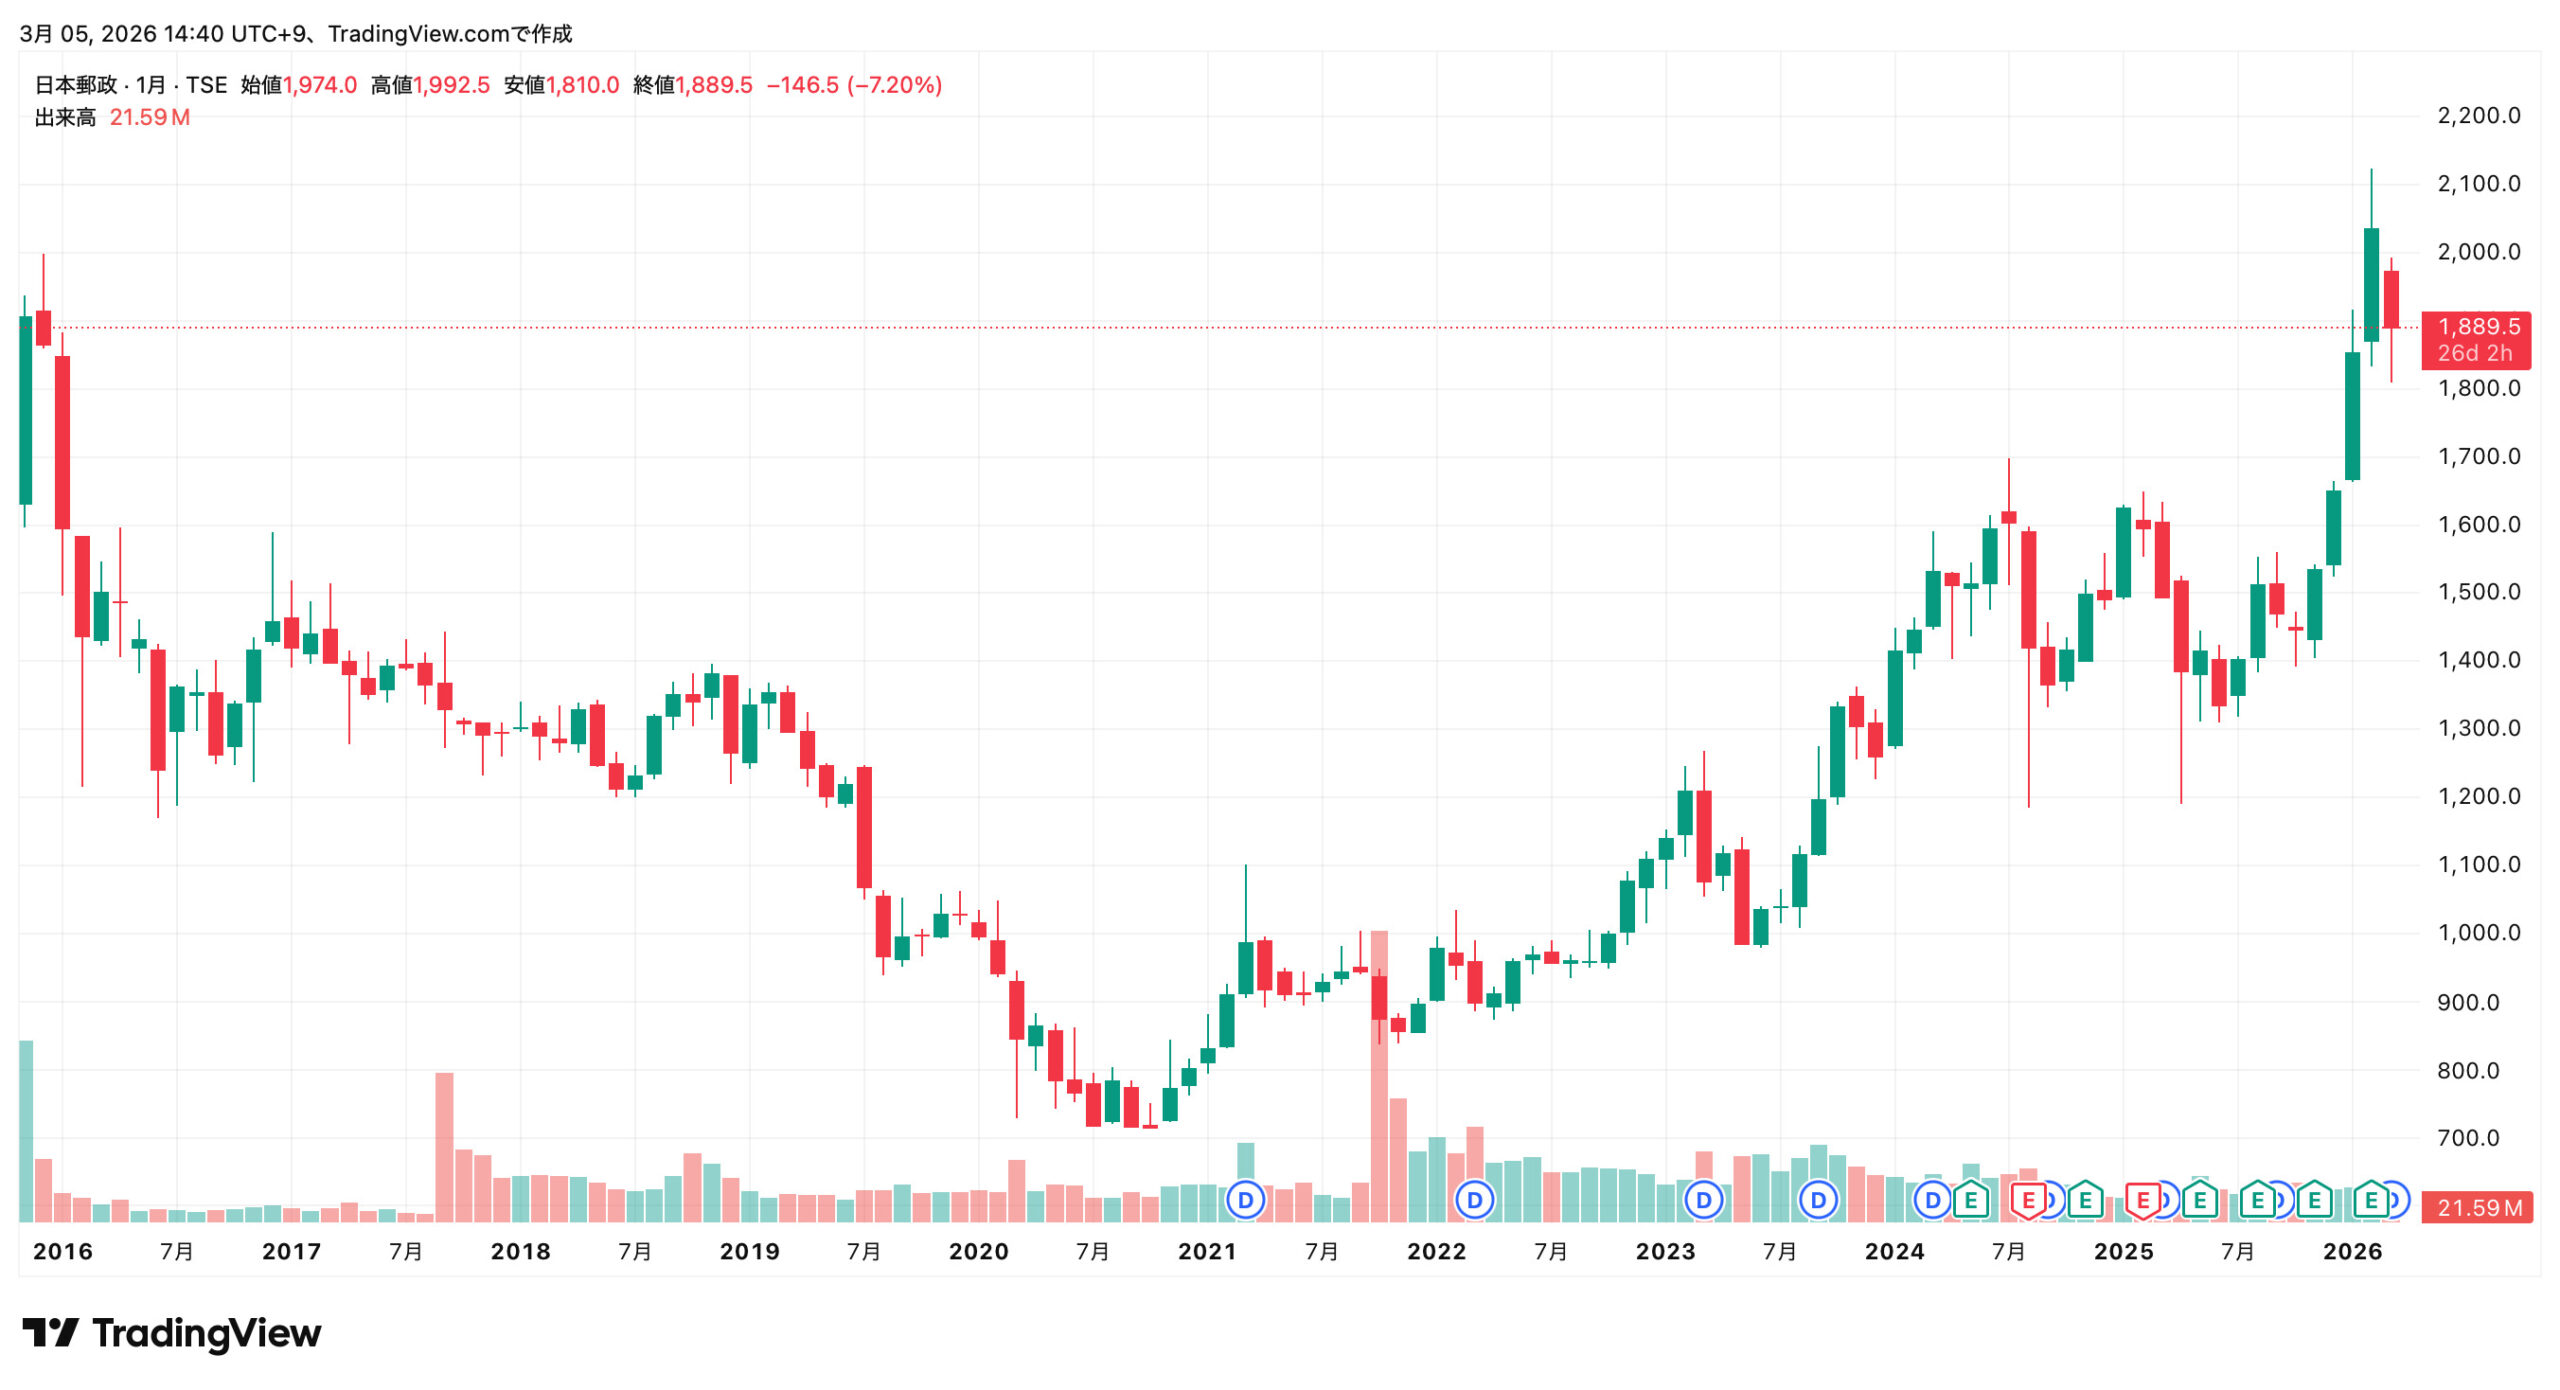
最大の要因として挙げられるのが、中核事業である日本郵便の郵便・物流事業における採算性の悪化です。デジタル化の急激な進展に伴い郵便物の引受数は年々減少を続けており、2024年の郵便料金改定を経てもなお、全国約2万4,000局の郵便局ネットワークを維持するための人件費や物流コストが重い負担となっています。ユニバーサルサービス義務という公的な責務を背負う以上、採算の合わない拠点を容易に撤退できない点が、一般の民間物流企業と決定的に異なる足かせです。
さらに、グループ利益の大半を稼ぎ出す金融2社への依存構造も市場の警戒を招いてきました。ゆうちょ銀行の株価と連動しやすい収益構造を持ちつつも、かんぽ生命の不正問題の現在に至る営業体制の再構築プロセスは、コンプライアンス強化と引き換えに過度な営業ドライブを抑制する方針へと舵を切らせました。市場は「安定性は高いものの、過去のような急激な利益成長は見込みにくい」と冷静に値踏みしているのが実情です。

業績・決算発表の詳細まとめ|政府保有株の売却経緯と自社株買いの影響
直近の日本郵政の業績と決算発表の詳細まとめを確認すると、連結純利益ベースでは金融子会社の運用収益や保有資産の効率化によって一定の底堅さを見せています。しかし、株価の需給バランスを語る上で避けて通れないのが、財務省による日本郵政の政府保有株売却の経緯です。
東日本大震災の復興財源を確保するため、郵政民営化法に基づき政府(財務大臣)は段階的に保有株式を売却してきました。第1次売却(2015年上場時)、第2次売却(2017年)、第3次売却(2021年)と大規模な売出が実施されるたびに、市場には巨額の株式が供給され、これが長期にわたる需給悪化(オーバーハング懸念)をもたらしました。法律上の義務である「政府保有比率3分の1超」の水準に達したことで直接的な大量売却リスクは一段落したものの、依然として市場には「需給が緩みやすい大型株」という記憶が強く残っています。
この需給の緩みを引き締める役割を果たしてきたのが、日本郵政の自社株買いニュースとして定期的に発表される大規模な自己株式取得です。ゆうちょ銀行株の売却によって得たキャッシュを元手に、発行済株式総数の数パーセントに及ぶ大規模な自社株買いと消却を継続的に実施しており、1株当たり当期純利益(EPS)の下支えと資本効率の向上を図る姿勢を明確にしています。
配当金はいつもらえる?日本郵政の配当利回り推移と優待廃止の真相
インカムゲインを重視する投資家にとって、最も関心が高いのが日本郵政の配当金がいつもらえるのかというスケジュールと、その還元方針の継続性です。日本郵政の権利確定日は年2回設定されています。
中間配当の権利確定日は9月末日(支払時期は12月上旬)、期末配当の権利確定日は3月末日(支払時期は翌年6月下旬)となっており、年2回に分けて安定した配当金が口座に振り込まれます。日本郵政の配当利回り(2026年最新指標)は株価水準に応じて概ね4.5%〜5.0%前後の高水準を維持しており、プライム市場平均を大きく上回るインカムゲイン銘柄としての地位を確立しています。
| 銘柄名(コード) | 予想配当利回り(目安) | PBR(実績値目安) | 編集部の見解・投資特性 |
|---|---|---|---|
| 日本郵政 (6178) | 4.5% 〜 5.0% | 0.45倍 〜 0.55倍 | 極めて割安なPBRと高配当。キャピタルゲインより安定インカム重視の設計。 |
| ゆうちょ銀行 (7182) | 3.8% 〜 4.3% | 0.65倍 〜 0.75倍 | 金利上昇メリットを直接享受。日本郵政より事業の透明性が高い。 |
| 三菱UFJ FG (8306) | 3.0% 〜 3.5% | 0.90倍 〜 1.10倍 | グローバル展開と強固な稼ぐ力。総合的なトータルリターンが高い。 |
| NTT (9432) | 3.3% 〜 3.8% | 1.30倍 〜 1.50倍 | ディフェンシブの代表格。分割により少額投資可能だが成長は緩やか。 |
なお、かつて導入されていた日本郵政の株主優待が廃止された理由について、改めて確認しておく必要があります。以前はカタログギフト等の贈呈が行われていましたが、「すべての株主に対する公平な利益還元のあり方」を徹底的に見直した結果、優待を廃止して配当金という直接的な現金還元へ一本化する方針が決断されました。機関投資家や海外投資家からの要請に応える形であり、現在ではその分が年間配当方針の安定性へと反映されています。
【実態検証】買い時としての評判は?個人投資家の生の声と現場目線
市場関係者や個人投資家の間で、日本郵政の買い時と評判はどう評価されているのでしょうか。投資コミュニティやSNS上で交わされるリアルな意見を検証すると、評価は明確に二分されています。
肯定的な意見としては、「定期預金代わりに配当金を受け取り続けるには最も安心感がある」「政府が関与しているため経営破綻のリスクが極めて低く、守りの資産運用に適している」といった、ディフェンシブ資産としての信頼感が際立ちます。特に新NISAの成長投資枠を活用して非課税で高配当を享受する長期保有層からは根強い支持を集めています。
一方、否定的な声として目立つのは「買っても買っても株価が上がらず、資金拘束の機会損失が大きい」「他セクターの成長株が連日高値を更新する中で取り残されている」という苛立ちです。手堅いインカムゲインが得られる一方で、株価そのものの大幅な値上がり益(キャピタルゲイン)を期待して参入した投資家ほど、株価の鈍重さに不満を募らせる傾向が見て取れます。
目標株価とアナリスト予想|今後の見通しを分ける3つのシナリオ
主要証券各社による日本郵政の目標株価とアナリスト予想を見ると、投資判断は「中立(ホールド)」から「やや強気」のレンジに収斂しています。アナリストが算出する目標株価の平均レンジは1,400円〜1,700円近辺に位置しており、現在の株価水準に対して一定の上値余地を認めているものの、突き抜けた買い推奨には至っていません。
今後の日本郵政の株価見通しを左右する鍵は、以下の3つの重要ファクターに集約されます。
第1に、国内金利環境の正常化とゆうちょ銀行からの配当還元です。日銀の金融政策正常化に伴い、ゆうちょ銀行が保有する巨額の運用資産利回りが改善傾向にあります。ゆうちょ銀行の増益と増配は、親会社である日本郵政の収益を直接押し上げる強力なドライバーとなります。
第2に、不動産開発および新規事業の収益化ペースです。全国主要都市の一等地に位置する郵便局舎の再開発事業(「KITTE」ブランドに代表される商業・オフィスビル複合開発)や、物流DXによる配送効率化の成果が徐々に顕在化しつつあります。不動産事業の利益構成比が高まるほど、市場からのバリュエーション見直しが進む可能性があります。
第3に、郵便・物流部門の構造改革の成否です。配送網の他社(ヤマトホールディングス等)との協業深化やドローン・自動運転配送の実証実験など、固定費削減と配送効率化がどこまで営業利益の改善に寄与するかが、市場の警戒感を払拭するための決定打となります。
一般に知られていない盲点とネットの誤解
ネット上の投資掲示板などでは、「日本郵政は国が守ってくれるから絶対に損をしない」「配当が減ることはあり得ない」といった過度な安全神話が語られるケースが散見されますが、これには重大な誤解が含まれています。
確かに民営化法による法的な枠組みは存在するものの、日本郵政は東証プライムに上場する完全な営利法人です。業績が構造的に悪化し続ければ、将来的な減配リスクはゼロではありません。過去に豪州物流大手トール・ホールディングスの買収失敗によって数千億円規模の巨額減損損失を計上した歴史が示す通り、経営判断の誤りが株主価値を直接毀損するリスクは常に内包されています。
「倒産確率が低いこと」と「株主として利益を得られること」は同義ではありません。守りの堅さだけに目を奪われることなく、資本効率や成長戦略の実行力をシビアに監視し続ける姿勢が不可欠です。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
以上の構造的特徴を踏まえ、日本郵政株への投資が適している層と、控えるべき層の判断基準を整理します。
【投資をおすすめできる投資家】
- 長期インカム狙いの投資家:年4%〜5%前後の配当金を安定して受け取り、配当再投資を通じて複利効果を狙いたい人。
- 元本変動リスクを抑えたい慎重派:PBRが低位であり、下方硬直性が強く下落余地が限られている銘柄をポートフォリオの守りとして組み入れたい人。
- 新NISAの長期非課税枠を活用したい人:売買益を追うのではなく、毎年確実なキャッシュフローを非課税で積み上げたい人。
【投資に慎重になるべき投資家】
- 短中期での値上がり益(キャピタルゲイン)を追求する人:TOPIXや半導体・ハイテク株のような急激な株価上昇を期待する人には不向きです。
- 成長性(グロース要素)を重視する人:人口減少社会における郵便物数の自然減という構造的逆風を受け入れられない人。
【株価 日本 郵政】に関するよくある質問(FAQ)
Q1:日本郵政の配当金はいつもらえる?権利確定日はいつですか?
A1:日本郵政の配当権利確定日は「9月末日(中間配当)」と「3月末日(期末配当)」の年2回です。実際の配当金支払いは、中間配当が12月上旬頃、期末配当が翌年6月下旬頃となります。配当を受け取るには、権利確定日の2営業日前(権利付き最終日)までに株式を保有しておく必要があります。
Q2:日本郵政の株主優待制度は復活する見込みはありますか?
A2:現時点で株主優待が再導入される可能性は極めて低いとみられます。日本郵政は優待を廃止した際、特定の株主に偏らない「公平な現金配当による利益還元」へ方針を転換することを明言しています。機関投資家や海外投資家への配慮からも、優待復活ではなく配当利回りの維持・向上が優先されています。
Q3:政府保有株の追加売却によって株価が急落するリスクはありますか?
A3:郵政民営化法により、政府には「発行済株式総数の3分の1超」の保有義務が課されています。すでに過去3回の売却を経て保有比率は義務水準近くまで低下しているため、過去のような大規模な市場売出による需給悪化リスクは大幅に後退しています。今後は自社株買いによる株式消却が需給を支える好材料として機能しやすい環境です。
まとめ:今後の動向と失敗しないための判断基準
日本郵政(6178)の株価が割安な水準に留まり続けている理由は、郵便事業の収益性低下や過去の政府放出による需給緩和など、明確な構造的背景に基づいています。しかし、それは裏を返せば「悪材料の大半がすでに株価へ織り込まれている」状態とも解釈できます。
PBR0.5倍前後という極端な資産割安水準、4%台後半を超える安定した配当利回り、そして国内金利上昇による金融子会社の業績底上げは、守りを固めたい投資家にとって強力なバッファーです。短期的な急騰を期待するのではなく、どっしりと構えて高配当を享受するインカム資産として位置付けることこそが、日本郵政株と向き合う最も堅実なアプローチと言えます。 (出典: 株価 日本 郵政(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。