金融資産とは?実物資産との違いや年代別平均・2026年の運用鉄則
日本銀行によるマイナス金利解除と追加利上げを経て、金利のある世界が定着した2026年。長引く物価上昇を背景に、単に銀行へ現金を預けておくだけでは資産の実質的価値が目減りするという危機感が、現役世代を中心に急速に広がっています。そうしたなかで改めて問われているのが、「そもそも金融資産とは何を指し、どのように管理・運用すべきなのか」という本質的な命題です。
「金融資産」という言葉自体は日常的に耳にするものの、金や不動産といった「実物資産」との法意・性質上の違いを正しく切り分けられている人は決して多くありません。また、SNS上で飛び交う極端な投資論や平均値の数字に惑わされ、自らの家計防衛において判断を見誤るケースも後を絶ちません。公的機関の公表データや現場取材を通じて見えてきた、金融資産の客観的な全体像と持続可能な資産設計の要点を整理します。
📌 【この記事の重要ポイントまとめ】
- 要点1:金融資産は実体を持たない権利や請求権(現金、預貯金、株式、債券など)であり、高い流動性と引換にインフレによる実質的目減りリスクを構造的に抱える。
- 要点2:年代別の保有額では「平均値」が一部の富裕層によって大幅に引き上げられており、生活設計の指標としては「中央値」を見なければ実態を見誤る。
- 要点3:2026年の資産形成では、新NISAやiDeCoといった非課税枠を上限まで活かしつつ、生活防衛資金(無リスク資産)とリスク資産を明確に切り分ける規律が不可欠である。
【基本定義】金融資産とは何か?実物資産との決定的な違いを解剖
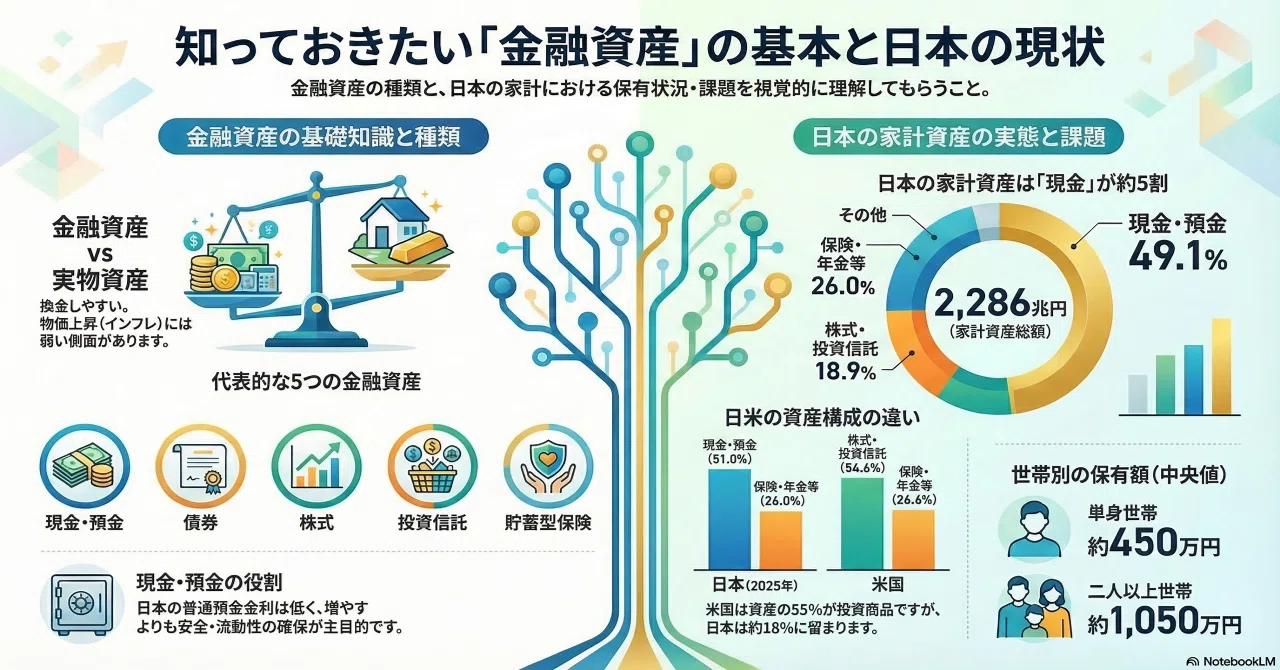
金融資産とは、それ自体が目に見える物質的形状を持たず、法律上の権利や契約関係に基づいて経済的価値が認められている資産の総称です。具体的には、日本銀行券などの現金・預貯金をはじめ、企業への出資持分である株式、国や企業への貸付債権である債券、運用の専門家に委託する投資信託、さらには解約返戻金のある生命保険商品などがこれに該当します。
多くの生活者が混同しやすいのが、土地・建物などの不動産、金(ゴールド)地金、高級機械式時計、美術品といった「実物資産」との境界線です。実物資産はモノ自体に内在的価値(使用価値や希少性)が存在し、インフレ局面においてモノの価格が上昇する過程で価値を維持しやすい一方、即座に現金化できない「流動性の低さ」や「維持管理・保管コスト」を伴います。対照的に、金融資産は取引市場を通じてスピーディーに換金できる極めて高い流動性を誇る半面、法定通貨の価値下落に対して脆弱であるというトレードオフが存在します。
投資初心者が陥りがちな落とし穴として、「不動産投資信託(REIT)や金ETFはどちらに分類されるのか」という疑問が挙げられます。投資対象の裏付けが実物であったとしても、証券市場で取引されるペーパーアセット(有価証券)である以上、法律および会計上の区分は金融資産です。自身が保有している資産がどのような権利関係に基づき、どこにリスクの所在があるのかを峻別することが、資産防衛の第一歩となります。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 資産の実体と流動性 | 金融資産:契約・電子データ(即日〜数日で換金可能) 実物資産:現物・不動産(換金に数週間〜数カ月) | 普通預金は即時、国内株式は2営業日後に現金化 | 緊急時の対応力では金融資産が圧倒的優位。生活防衛資金は金融資産一択となる。 |
| 保有・維持コスト | 金融資産:口座管理料ゼロが主流、信託報酬は年0.05%〜 実物資産:固定資産税、金庫保管料、修繕積立金等 | 実物不動産は年1〜2%程度の維持維持経費が発生 | 金融資産は低コストでの長期保有が容易。手数料格差を厳密に見極めることが重要。 |
| インフレ耐性 | 預貯金:名目金利がインフレ率を下回ると実質マイナス 株式・実物:物価上昇に伴い資産価値・企業収益が追随 | 消費者物価指数(生鮮除く)上昇率2〜3%水準 | 預金偏重の家計は実質購買力の低下が深刻化。インフレ対抗手段としての有価証券保有が必須。 |
| 税制上の恩恵 | 課税口座:一律20.315%の申告分離課税 非課税制度:新NISA(無期限・最大1,800万円)、iDeCo | 実物資産は譲渡所得税・減価償却等の複雑な税制 | 国策による税制優遇の規模は金融資産が最大。まずは非課税枠の最大活用が資産形成のセオリー。 |

【データで見る現実】年代別の金融資産保有額|平均値の罠とリアルな中央値
金融広報中央委員会が公表する「家計の金融行動に関する世論調査」の継続調査データを分析すると、日本の家計が抱えるシビアな経済格差が浮き彫りになります。メディアで頻繁に報じられる「世帯平均貯蓄額1,000万円超」といった見出しを目にして焦燥感を覚える生活者は少なくありませんが、この数字には統計上の明確な偏りがあります。
平均値は、一部の超富裕層が数十億円規模の資産を保有しているだけで数値全体が大きく吊り上げられます。実社会の等身大の姿を把握するには、全世帯を保有額の順に並べた際にちょうど真ん中に位置する「中央値」を基準としなければなりません。2026年時点の調査傾向を年代別に検証すると、単身世帯と二人以上世帯の双方において、平均値と中央値の間には数倍の開きが生じています。
具体的な推移を紐解くと、20代単身世帯における金融資産非保有(貯蓄ゼロ)層の割合は依然として約3割前後に達しており、保有額の中央値は30万〜50万円前後にとどまります。これが30代単身世帯になると中央値は150万〜200万円程度、40代単身世帯では200万〜300万円程度へと微増するものの、平均値(40代で800万〜1,000万円程度)とは決定的な乖離を示しています。一方で二人以上世帯の40代〜50代では、住宅ローン返済や教育費負担がピークを迎えるなかでも中央値は500万〜800万円水準を推移しており、資産形成に着手してきた層とそうでない層との「二極化」が極めて鮮明です。
さらに注目すべきは、保有資産の内訳変化です。長年にわたり日本の家計金融資産の過半を占めてきた「預貯金」の構成比は、物価上昇と新NISAの普及に伴い、徐々に投資信託や株式へとシフトしています。しかし依然として欧米諸国と比較すれば安全資産への偏重傾向は根強く、インフレ下において何もしないこと自体が静かな資産喪失を招いている現実は直視する必要があります。
【一覧解説】知っておくべき金融資産の種類とリスク・リターン構造
金融資産を戦略的に管理するためには、それぞれの金融商品が持つ「リスク・リターン特性」を体系的に把握しておく必要があります。金融工学におけるリスクとは、単なる「危険」ではなく「振れ幅の大きさ(不確実性)」を意味します。
日常の資産管理で扱われる主要な金融資産は、大きく以下の区分に整理されます。
- 現金・預貯金(無リスク資産):元本割れのリスクが極めて低く、預金保険制度(ペイオフ)により1金融機関あたり元本1,000万円とその利息までが保護される。即座に決済に使える利便性を備えるが、名目金利がインフレ率を下回ると購買力が低下する。
- 国債・公社債(低〜中リスク資産):国や地方公共団体、企業にお金を貸し付け、定期的な利息と満期時の元本償還を受ける権利。個人向け国債などは元本割れリスクが極小化されている一方、途中解約時の市場価格変動リスクや発行元の信用リスクを内包する。
- 投資信託(中〜高リスク資産):多数の投資家から集めた資金を一つのファンドにまとめ、専門機関が国内外の株式や債券、不動産証券などに分散投資する商品。少額から広範な分散投資が可能だが、信託報酬などの運用コストが発生し、元本保証はない。
- 株式(高リスク・高リターン資産):上場企業の成長や収益力に対して直接出資する形態。企業の利益配分である「配当金」や株価上昇による「売却益」を狙える一方、景気動向や企業業績悪化による大幅な価格下落、倒産リスクを直接引き受ける。
- 外貨資産・デリバティブ等(高リスク資産):為替変動による為替差益を狙う外貨預金やFX、各種先物取引。為替手数料やレバレッジに伴う急速な資金喪失リスクがあり、原則として余剰資金のなかでも高度な知識を要する分野に位置づけられる。
資産運用の現場において極めて重要なのが、課税制度の把握です。通常、株式の売却益や配当金、預金の利息には一律20.315%(所得税15%・復興特別所得税0.315%・住民税5%)が源泉徴収されます。100万円の利益が出ても約20万円が税金として差し引かれる構造です。だからこそ、生涯投資枠1,800万円まで運用益が恒久的に非課税となる新NISAや、掛金全額が所得控除の対象となるiDeCo(個人型確定拠出年金)の制度的優位性が、現代の資産形成において決定的な格差を生むエンジンとなっています。

【実態検証】資産形成のリアルな現場とSNSコミュニティに渦巻く本音
制度面での拡充が進む一方で、資産形成の現場に立つ個人の内面には深刻な葛藤が存在します。独立系ファイナンシャルプランナーへの相談現場や、各種SNS・コミュニティ掲示板で語られる投資初心者の声を取材すると、教科書通りの理論では片付けられない生々しい現実が浮かび上がります。
「新NISAのスタートに合わせて『オルカン(全世界株式)』を満額購入したものの、米国株の調整局面で画面上の評価損が数十万円に達した瞬間、夜も眠れなくなった」「周囲の同僚が投資で数百万儲けたと自慢するのを聞き、生活費の半年分すら残さずに成長投資枠に突っ込んでしまい、急な冠婚葬祭と車検で証券口座を強制解約せざるを得なくなった」——こうした体験談は特殊な失敗談ではなく、日常的に繰り返されている現場のリアルです。
ある30代会社員の手記には、次のような切痛な告白が記されていました。
「銀行口座の残高は1円も減っていないのに、スーパーで食材を買うたびに以前より確実に自分が貧しくなっている恐怖があった。焦ってSNSでバズっていた高利回りファンドに手を出したが、価格の激しい上下動に耐えられず、結局一番底値のタイミングで損切りしてしまった」
このような市場の洗礼を受ける背景には、自らの「リスク許容度」を客観的に測定しないまま、他者の投資行動を安易に模倣してしまう現代特有の情報消費パターンがあります。数字の上での期待リターンばかりに視線が奪われ、資産価値が20〜30%急落した際に自己の感情がどのように揺さぶられるかを事前にシミュレーションできていないことが、挫折の根底にある共通原因です。
一般に知られていない盲点とネットの誤解|3大リスクを暴く
情報空間に氾濫するマネー情報には、耳あたりの良いキャッチコピーの裏に致命的な論理の飛躍が潜んでいます。資産管理において生活者が直面しやすい代表的な誤解と盲点を精査します。
第一の誤解:「元本保証の預貯金を持っていれば絶対にノーリスクである」
これはインフレ下における最大の錯覚です。名目上の残高は保たれていても、物価が年間3%上昇する環境下では、現金の購買力は実質的に毎年約3%ずつ喪失していきます。10年後には実質価値が2割以上目減りする計算となり、名目上の元本保証に安住することは「購買力喪失リスク」を無条件で受け入れていることと同義です。
第二の誤解:「実物資産さえ持っていれば金融資産は不要である」
インフレヘッジとして金や不動産を過大評価し、手元の金融資産を過度に削ってしまうケースです。実物資産は、突発的な医療費や失業時の生活費といった緊急の資金需要に対して極めて融通が利きません。不動産の売却には通常数カ月を要し、市場環境によっては大幅な買い叩きに応じるリスクを背負います。生活基盤の維持には、まず絶対的な流動性を担保する金融資産の土台が不可欠です。
第三の誤解:「高配当株や毎月分配型投信を買えば、不労所得で元本も安全である」
配当金や分配金の仕組みに対する基礎的理解の欠落から生じる誤解です。株式の配当金は企業の純資産から払い出されるため、配当落ちによって理論上株価は下落します。さらに投資信託の分配金のなかには、元本を取り崩して支払われる「特別分配金(元本払戻金)」が含まれるケースが多々あります。見かけの利回りに惑わされ、自らの投資元本を自ら削り取っている状態に気づかない投資家は少なくありません。
【2026年最新】初心者が失敗しない金融資産運用の始め方とポートフォリオ設計
これから本格的に金融資産の管理・運用を始める初心者が遵守すべきステップは、投機的な銘柄選びではなく、「アセットアロケーション(資産配分)」の構築に集約されます。
第一段階として確立すべきは、不測の事態に耐えうる「生活防衛資金」の確保です。一般に会社員世帯であれば生活費の3〜6カ月分、自営業・フリーランス世帯であれば生活費の6カ月〜1年分の現預金を、運用口座とは完全に分離した金融機関に無リスク資産としてプールしておきます。この土台が存在しないままリスク資産へ投資することは、セーフティネットのない綱渡りに等しい行為です。
生活防衛資金を確保した上で、余剰資金の配分を設計します。伝統的な資産配分の基準として「100(または120)から自分の年齢を引いた割合をリスク資産の比率とする」という経験則が存在します。例えば35歳の方であれば、余剰資金の65%〜85%程度をリスク資産(株式・投資信託)に割り当て、残りを個人向け国債や定期預金といった無リスク資産に留める設計です。
運用の実践手段としては、以下の優先順位が堅実です。
- iDeCoの拠出:所得控除による確実な節税メリットを享受しつつ、老後資金の基礎を固める(原則60歳まで引き出し不可である点に留意)。
- 新NISA(つみたて投資枠)の活用:全世界株式(オール・カントリー)や全米株式(S&P500等)に連動する低コストインデックスファンドを毎月一定額、自動引き落としで積立購入する。
- 新NISA(成長投資枠)の併用:資金に余裕がある場合、一括投資や高配当ETFの組み入れを検討するが、初心者のうちはつみたて投資枠と同じインデックス投信を愚直に買い増す方針で十分機能する。
【プロの結論】行動経済学と心理的バウンダリーから導く運用の鉄則
資産運用における真の敵は、マーケットの変動ではなく、人間の脳に先天的に備わっている心理的バイアスです。行動経済学が提唱する「プロスペクト理論」によれば、人間は同額の利益を得たときの喜びよりも、同額の損失を被ったときの痛みを約2倍〜2.5倍強く感じると実証されています。この痛みを回避しようとする本能が、相場急落時における不合理な投げ売り(損切り)を引き起こします。
また、日本社会特有の同調圧力や「みんなが買っているから安全」という群集心理も危険なバイアスを生み出します。市場が過熱しているときに買い急ぎ、冷え込んだときに逃げ出すという最悪のサイクルを断つためには、家庭内における家計と投資の間に明確な「心理的バウンダリー(境界線)」を引く必要があります。
「一度投資信託の自動積立を設定したら、日々の価格チェックは月1回程度に留める」「証券口座の残高を日々の生活の安心感と同一視しない」という精神的な距離感こそが、長期にわたって複利の果実を享受するための最大の防壁となります。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
金融資産の運用拡大において、向き不向きを決定づける客観的基準は以下の通りです。
- 今すぐ積極的に資産運用を推進すべき人:
- 手元に半年分以上の生活防衛資金がすでに確保されている人
- 毎月の収支が黒字であり、使途の決まっていない余剰資金がコンスタントに発生している人
- 5年〜10年以上先の将来に向けた資金形成(老後資金や教育資金の準備)を目的としている人
- 評価額が一時的に3割減少しても、パニックを起こさずに計画通りの積立を継続できる心理的余裕がある人
- 運用拡大に極めて慎重になるべき人:
- リボ払い、消費者金融、カードローンなどの高金利負債を抱えている人(運用利回りよりも借入金利のほうが圧倒的に高いため、最優先で完済すべき)
- 1〜2年以内に結婚資金、住宅購入の頭金、進学費用など確定した支出予定がある人(元本割れのタイムリミットに耐えられない)
- 日々の基準価額の変動を見るだけで激しい精神的ストレスを抱えてしまう人(無リスク資産の比率を大幅に引き上げる必要がある)
【金融資産とは】に関するよくある質問(FAQ)
Q1:金(ゴールド)や不動産小口化商品は、金融資産に入りますか?
A1:現物の金地金や金貨、自ら所有権登記を行う不動産は「実物資産」に分類されます。一方で、証券会社を通じて購入する純金積立や金ETF、不動産投資信託(REIT)などは、権利化された証券を保有する形態であるため、法制上・会計上の分類は「金融資産」となります。自らが現物を直接管理するのか、有価証券としてのペーパーアセットを保有するのかによって区分が分かれます。
Q2:単身世帯ですが、金融資産はいくら貯めておけば安心ですか?
A2:安心の基準は生活費の水準と固定費の重さによって異なりますが、最低限の防衛ラインは「生活費の半年分」です。例えば毎月の生活費が20万円であれば120万円の普通預金が絶対防衛ラインとなります。さらに将来の転職や不測の休職、老後資金を考慮する場合、20代〜30代の単身世帯であれば年収と同等程度(300万〜500万円水準)の中央値上位ラインを中長期的な目標として設定するのが現実的です。
Q3:2026年の金利上昇局面において、定期預金だけで資産運用するのは間違いでしょうか?
A3:定期預金の金利が一定水準まで回復したとしても、消費者物価指数(インフレ率)がそれを上回るペースで推移している場合、実質金利はマイナスのままです。すなわち、定期預金だけで保有し続けると「数字は増えても買えるモノの量が減る」という実質的な購買力低下を招きます。資金の全額を預金に固定するのではなく、生活防衛資金を除いた余剰資金の一部を、物価上昇に連動しやすい株式・投資信託へ分散配置することが理に適っています。
まとめ:インフレ時代を生き抜くための資産管理と次の一歩
金融資産の本質とは、単なる通帳の数字ではなく、「将来の選択肢を買い支えるための経済的信用」です。現金や預貯金といった無リスク資産に偏りすぎればインフレによる購買力低下に脅かされ、逆にリスク資産に偏りすぎれば市場の急変時に生活基盤を失う危険に晒されます。
2026年という新たな金融環境下において求められるのは、ネット上の極端な言説に踊らされることなく、自らの客観的なリスク許容度に基づいたポートフォリオを構築することに他なりません。まずは生活防衛資金の残高を確認し、新NISAやiDeCoといった公的税制優遇枠の利用状況を点検すること。その小さな一歩の積み重ねこそが、予測困難な時代において揺るぎない生活防衛の礎となります。 (出典: 金融 資産 と は(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。