宇部興産(UBE)株価の現在地|配当利回りや見通しを徹底解剖
かつて重厚長大産業の象徴として日本経済を牽引してきた宇部興産。2022年の商号変更によって「UBE株式会社」へと看板を掛け替えて以降、資本市場における同社の立ち位置は大きな転換点を迎えています。旧来のセメント事業を切り離し、高機能化学品やスペシャリティ領域へのシフトを急ぐ同社ですが、個人投資家が最も熱い視線を注いでいるのは、依然として高い水準を維持するインカムゲインと割安な株価指標です。
グローバルな景気サイクルや中国市場の需給バランスに翻弄される局面がありながらも、なぜこれほど手厚い株主還元を継続できるのか。本稿では、最新の決算動向や市況データ、アナリストの将来予測を客観的に突き合わせながら、投資家が今知るべき実態と買い時のシグナルを余すところなく紐解きます。
📌 【この記事の重要ポイントまとめ】
- 要点1:2022年の分社・社名変更を経て、伝統的なセメント企業から機能性化学・スペシャリティ領域主導のポートフォリオへ構造改革が加速している。
- 要点2:市況低迷による業績下振れや急落を経験しつつも、総還元性向や資本効率を意識した強固な配当方針が下値を強力にサポートしている。
- 要点3:PBR1倍割れの是正圧力と半導体・電池部材の需要回復が重なる局面を見極めることが、中長期的なリターン最大化の分岐点となる。
【2026年最新動向】社名変更を経たUBEの株価推移と足元の立ち位置
東証プライム市場において証券コード4208で取引される同社は、創立125周年の節目となった2022年4月に旧「宇部興産株式会社」から「UBE株式会社」へと社名を改めました。長年親しまれた宇部興産社名変更の経緯の根底にあるのは、国内の内需依存型産業からの脱却と、グローバル競争を勝ち抜くための事業再編です。かつて同社の代名詞であったセメント事業は、三菱マテリアルとの事業統合により設立された持分法適用関連会社「UBE三菱セメント」へと集約され、単体業績からは切り離されました。
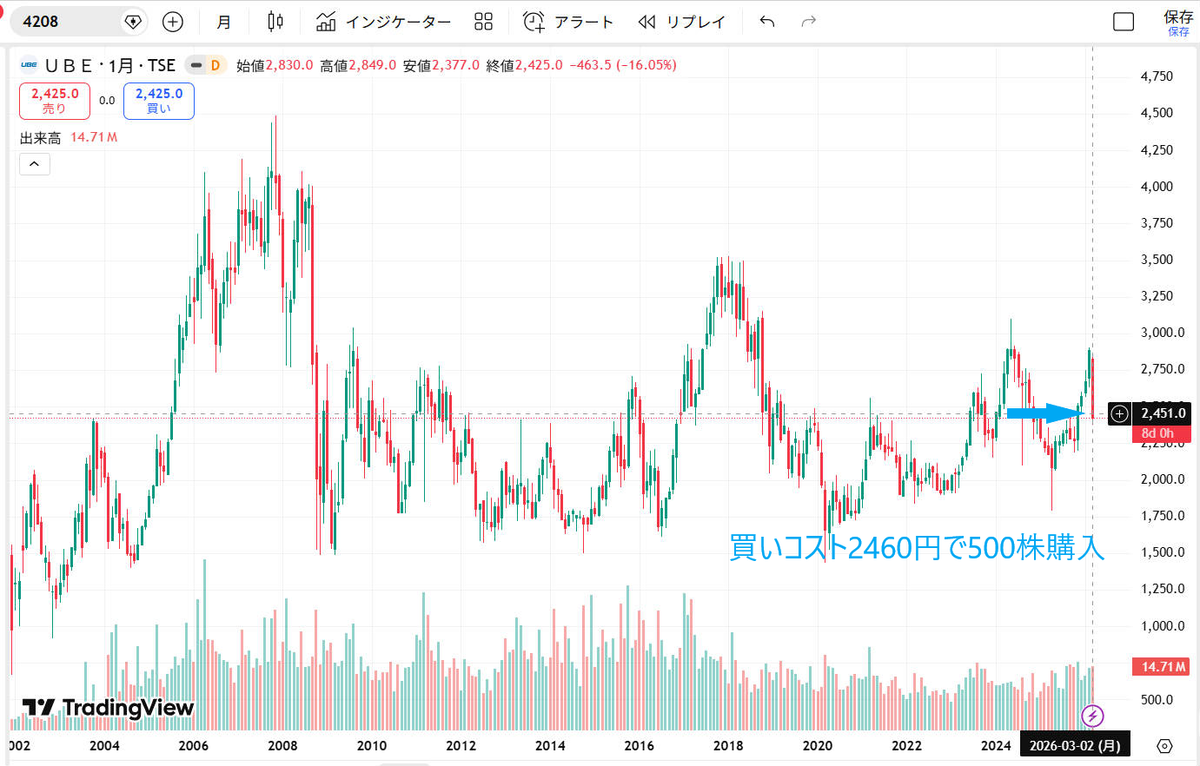
現在の市場においてUBE株価は、典型的な景気敏感株(シクリカル銘柄)としてのボラティリティを抱えつつも、解散価値とされるPBR(株価純資産倍率)1倍を下回る水準で推移する場面が目立ちます。東証が主導する資本コストや株価を意識した経営改善要請に対し、会社側も自社株買いや積極的な配当政策を打ち出していますが、株価形成は依然としてコモディティ化学品の国際市況と連動するもどかしい展開が続いています。
なぜ売られたのか?宇部興産の株価急落をもたらした構造的要因
好配当銘柄として知られる同社ですが、過去のチャートを振り返ると市場の期待を裏切るような下落局面に幾度も直面してきました。投資家が不安視した宇部興産株価急落の理由を検証すると、単一の業績不振ではなく、グローバルな化学品需給の地殻変動が浮き彫りになります。
第一の要因は、ナイロンの原料となるカプロラクタムをはじめとするベーシック化学品のスプレッド(製品価格と原油・ナフサなど原料価格の差)急縮小です。中国における大規模な生産プラントの新増設により、アジア市場全体で供給過剰が発生し、製品価格の下落が直撃しました。これに加えて、ロシア・ウクライナ情勢以降の石炭やLNGといったエネルギー価格の高騰が製造コストを押し上げ、利益率を急速に圧迫した経緯があります。
第二の要因は、分社化したセメント事業における価格転嫁のタイムラグです。国内の公共事業や民間建設需要の鈍化、さらに物流コストの上昇が重なり、持分法投資損益の悪化が連結最終利益の足を引っ張る格好となりました。市場関係者の証言によれば、「事業変革の過渡期において、撤退・縮小フェーズにあるレガシー事業の痛みが一時的に先行した」ことが機関投資家の売りを誘発した主因と分析されています。
高配当投資家が注視する「宇部興産の配当利回り」と株主還元の持続性
株価の軟調さとは対照的に、インカムゲインを狙う個人投資家を惹きつけてやまないのが宇部興産の配当利回りの高さです。同社は株主資本配当率(DOE)や総還元性向を念頭に置いた還元方針を採用しており、市況悪化による単年度の純利益のブレがあっても極端な減配を避ける姿勢を堅持しています。
以下の比較表は、主要な財務指標と同業種他社および市場平均との差異を整理した客観データです。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 予想配当利回り | 約4.5%〜5.0%水準 | 東証プライム平均:約2.0%〜2.3% | 市場平均を大幅に上回る高水準。利回り5%近辺は強力な下値支持帯として機能。 |
| PBR(実績) | 0.7倍〜0.8倍前後 | 適正評価ライン:1.0倍以上 | 純資産に対して明確に割安。東証のPBR是正圧力による還元強化期待が根強い。 |
| 自己資本比率 | 50%台前半を維持 | 化学業界標準:40%〜50% | 財務健全性は安定。一時的な業績悪化でも配当原資を維持できる基礎体力を有する。 |
| 還元姿勢 | 累進的な配当意識と機動的自社株買い | 配当性向30%〜40% | 過去10年間の宇部興産配当金推移を見ても、大減配を避ける株主重視の姿勢が鮮明。 |
公式決算資料に基づけば、同社はキャッシュフロー創出力を高めつつ、安定的な配当維持をコミットしています。業績が落ち込んだ期であっても年間配当額を極力維持してきた実績は、配当生活を目指す長期保有層にとって頼もしい安心材料となっています。

【決算・アナリスト予想】宇部興産の最新業績動向と今後の見通し
直近の開示資料およびUBE決算発表速報を俯瞰すると、同社が推進するポートフォリオ転換の果実が少しずつ数字に現れ始めています。ここでの焦点は、赤字耐性を高めたスペシャリティ事業群の伸長と、中国経済の底打ち感です。
宇部興産の最新業績動向において中核を担うのは、回路基板や半導体実装工程で不可欠なポリイミドフィルムや、車載リチウムイオン電池向けのセパレータといった先端材料分野です。エレクトロニクス市場の在庫調整が一巡したことで、高付加価値製品の稼働率が上昇傾向にあります。また、UBE三菱セメントにおける製品値上げの浸透により、持分法投資損益の改善が確認され、業績の足枷が外れつつあります。
こうした状況を踏まえ、証券各社による宇部興産アナリスト予想は「中立(HOLD)」から「やや強気(BUY)」へと見直す動きが散見されます。市場が算出する宇部興産の目標株価のコンセンサスは、解散価値であるPBR1倍水準に相当する株価レンジを意識したものとなっており、足元の実勢株価に対して一定の上値余地を示唆しています。構造改革の完了時期を巡る宇部興産株価の今後の見通しは、化学セクター全体の循環的な回復と足並みを揃えながら、緩やかな上昇軌道を描くシナリオが有力視されています。
【実態検証】個人投資家の生の声と市場心理に見るリアルな評価
株式市場における評価と、ネット上の個人投資家コミュニティの温度感には興味深い乖離が存在します。SNS(旧Twitter)や投資掲示板、Yahoo!ファイナンスのスレッドを長期間モニタリングすると、UBEに対する個人投資家の心理は「高利回りの誘惑」と「成長性への疑念」の間で激しく揺れ動いていることが分かります。
「配当利回りが魅力的で定期的に買い増しているが、株価が一向に上値を追ってくれない」「決算発表のたびに化学スプレッド悪化の文字を見てため息が出る」という嘆きが投稿される一方で、「社名が変わってから事業の先鋭化が進んでおり、半導体関連の出遅れ株として仕込んでいる」といった先見性を持つ声も根強く存在します。特に、創業地である山口県をはじめとする地元関係者や昔からの個人株主からは、手堅い経営方針への絶対的な信頼感が寄せられています。
行動経済学の観点から見れば、同社に対する市場心理には「アンカリング効果」が色濃く残っています。多くの市場参加者が依然として「セメントと重化学の宇部興産」という固定観念で値付けを行っており、機能性材料メーカーへの脱皮という本質的なバリュエーションの変化を織り込みきれていない現状が浮き彫りとなっています。
一般に知られていない盲点とネットの誤解
ネット上の情報空間には、古い企業イメージに基づいた誤解が散見されます。投資判断を誤らないために、以下の2つの盲点を正確に把握しておく必要があります。
第一の誤解は、「セメント需要が減退すれば直ちに業績が破綻する」という認識です。前述の通り、セメント事業は統合会社UBE三菱セメントに移管されており、同社の直接的な売上高の大部分を占めているわけではありません。セメント事業の影響は連結決算上の「営業利益」ではなく「持分法投資損益(営業外収益・費用)」として反映されるため、本業の営業収益力そのものは化学・成形機械事業の成否に依存しています。
第二の盲点は、高配当の裏に隠れた「市況サイクルの罠」です。配当利回りの高さだけに目を奪われ、化学スプレッドのピーク時(高業績・株価高値圏)に飛びついてしまう投資家が後を絶ちません。化学品企業への投資においては、「業績が絶好調でPERが低く見える時期」こそ警戒が必要であり、むしろ「市況低迷で業績が悪化し、悪材料が出尽くしたタイミング」こそが逆張りの好機となるという逆説的な力学を理解しなければなりません。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
景気循環の荒波に揉まれるUBEへのアプローチは、投資家の性格や運用方針によって明確に分かれます。自身の投資スタイルと照らし合わせ、以下の基準で判断することをおすすめします。
▼同社への投資が向いている人:
- 配当再投資を主軸とする長期インカムゲイン派:高水準の配当利回りとDOEを重視した企業姿勢は、数年単位でインカムを受け取りながら再投資を繰り返すスタイルと極めて好相性です。
- 低PBRの是正期待を待てる逆張り投資家:東証の要請に伴う自社株買いの拡充や、コモディティ事業の持ち直しによるリバウンドを気長に待てる資金的余裕がある層。
▼投資に慎重になるべき人:
- 短期的な値幅取り(キャピタルゲイン)を狙うトレーダー:商意が薄く、日々の値動きが重い局面が長引く傾向があるため、短期間での急騰を期待すると資金効率が悪化します。
- 業績のブレや減益ニュースに精神的ストレスを感じる人:四半期ごとの原料価格や為替変動、市況スプレッドによって利益が大きく乱高下するため、安定成長株のような右肩上がりの安心感を求める人には不向きです。
テクニカルおよび需給面から考察する宇部興産の買い時は、配当利回りが歴史的な上限レンジ(5%前後)に達し、かつ悪材料出尽くしによって出来高を伴った下ヒゲが出現したタイミングです。市場の悲観が頂点に達した局面での分散エントリーこそが、勝率を高める王道のアプローチとなります。
【宇部 興産 株価】に関するよくある質問(FAQ)
Q1:旧社名「宇部興産」の時代に購入した単元株はどうなっていますか?特別な手続きは必要ですか?
A1:社名が「UBE株式会社」に変更された後も、証券コード(4208)や保有株数、株主としての権利に何ら変更はありません。証券口座上の表記が自動的に「UBE」に切り替わっているため、株主側で特別な変更手続きや書類提出を行う必要は一切ありません。
Q2:業績が悪化した場合、大幅な減配によって利回りが崩壊する危険性はありませんか?
A2:市況悪化による一時的な純利益の減少があっても、同社は連結純資産に対する配当率(DOE)や中長期のキャッシュ創出力を基準としており、単年度の利益変動に連動した過度な減配を避ける傾向があります。財務基盤の自己資本比率も50%以上を維持しているため、リーマンショック級の危機的状況に陥らない限り、極端な配当ゼロや大幅な減配リスクは比較的抑制されています。
Q3:大手証券各社のアナリストによるレーティングや目標株価は、どのように売買の参考にすべきですか?
A3:アナリストの目標株価は、向こう6〜12ヶ月程度の理論価値を示す指標ですが、ナフサ価格の急変や半導体サイクルのズレによって後から修正されるケースが多々あります。提示された数値を絶対視するのではなく、「各社が業績予想を引き上げている最中なのか、それとも下方修正が相次いでいる局面なのか」という評価の方向性(モメンタム)を掴む材料として活用するのが賢明です。
まとめ:今後の動向と失敗しないための判断基準
伝統的な重厚長大企業から、高付加価値な先端材料メーカーへの脱皮を図るUBE。社名変更から時間を経た現在も、市場の評価はシクリカルな汎用化学品の影を引きずり、割安な水準に据え置かれています。しかし、この評価のギャップこそが、高配当を享受しながら構造改革の成果を待つ中長期投資家にとっての妙味と言えます。
単に配当利回りの表面的な数値だけに惑わされることなく、原材料スプレッドの動向や半導体部材の需要推移、そしてUBE三菱セメントの収益改善プロセスを複眼的にチェックすること。市場の悲観論に流されず、冷静にリスクとリターンのバランスを見極める姿勢が、着実な果実を手にするための確固たる羅針盤となります。 (出典: 宇部 興産 株価(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。