ファーストリテイリング株価激動の理由と2026年見通し|買い時を徹底検証
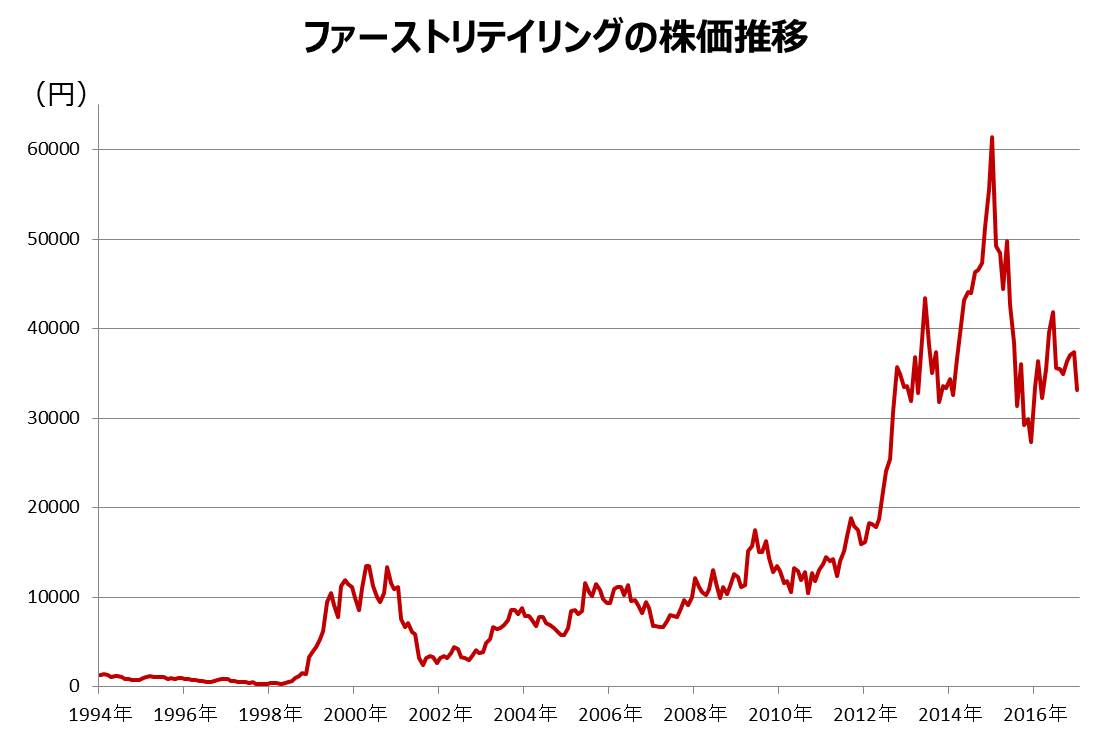
東京株式市場のシンボルであり、東証プライム市場の動向を語る上で欠かせない存在が、証券コード9983のファーストリテイリングです。ユニクロやジーユーをグローバル展開する同社は、業績が過去最高水準を更新し続ける一方で、突発的な大幅反落を見せるなど、その激しい値動きで多くの市場関係者や個人投資家を揺さぶってきました。
世界的なインフレや為替の変動が続く2026年現在、なぜファーストリテイリングの株価はここまで激動するのでしょうか。好決算の直後に売りが先行する背景、ユニクロの海外戦略が直面する構造変化、そして投資家が最も注視すべき適正価格とエントリーのタイミングまで、IRデータと市場心理の両面から真相を解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:好業績でも株価が急落する主因は、市場の過度な期待値とのギャップおよび日経平均株価寄与度の高さに伴う先物主導の指数売りです。
- 要点2:欧米事業の収益定着と東南アジアの急伸が成長を牽引する一方、中国市場の消費トレンド変化への適応が今後の命運を握っています。
- 要点3:株式分割による流動性向上と安定した増配基調を踏まえ、短期の急落局面を冷静に見極めた押し目買いが中長期戦略の要となります。
【株価急落の真相】なぜ最高益でも売られるのか?ファーストリテイリング株価が激動する決定的な理由
「過去最高益を更新したにもかかわらず、翌朝の寄り付きから大幅安で始まる」――ファーストリテイリング決算発表速報が流れた直後、このような値動きに困惑した経験を持つ投資家は少なくありません。この現象の背景には、ファンダメンタルズの良し悪しだけでは説明がつかない、日本株市場特有の構造的要因が存在します。
第一の要因は、日経平均株価寄与度の突出した高さです。日経平均株価は「みなし額面」を基にした株価平均型指数であるため、値がさ株であるファーストリテイリング1銘柄の価格変動が、指数全体を数十円から数百円単位で押し上げたり押し下げたりします。海外ヘッジファンドが日経平均先物を用いたインデックス売買を執行する際、同社株は機械的な現物売買の対象となりやすく、企業の本質的な価値とは無関係な需給の波にさらされる宿命を背負っています。
第二の要因は、市場コンセンサス(アナリスト予想の平均値)との乖離です。決算説明会の場で柳井正会長兼社長が見せる厳しい表情と「現状維持は即座に衰退を意味する」という強烈な危機感は有名ですが、会社側が公表するガイダンスは常に保守的な傾向を持っています。市場が事前に対前年比20%超の増益を織り込んで株価を吊り上げていた場合、会社予想が「15%増」にとどまっただけで失望売りが誘発されるのです。これがファーストリテイリング株価急落の理由の根底にあるメカニズムです。

【データ比較検証】ファーストリテイリングの業績推移と配当金・株価指標の全貌
感情や短期的な需給ノイズに惑わされないためには、公式開示資料に基づくハードデータを冷徹に確認することが不可欠です。以下に、2024年から2026年にかけての主要経営指標および市場平均との比較を整理しました。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 売上収益・営業利益率 | 売上収益3兆円超を堅持、全社営業利益率は約15.5%〜16.8%で推移 | 国内アパレル平均:4〜6% グローバルSPA平均:10〜12% | 競合の米欧巨頭(Inditex等)に匹敵する極めて強固な収益体質 |
| 配当金推移 | 連続増配基調。年間配当は1株あたり400円〜450円水準(分割後換算) | 配当利回り:約1.0%前後 東証プライム平均:約2.0〜2.3% | ファーストリテイリング配当金推移は順調な増配傾向も、高配当目的の銘柄ではない |
| PER(株価収益率) | 予想PERはおおむね32倍〜38倍のレンジで推移 | 東証プライム全銘柄平均:約15〜16倍 | 成長プレミアムが付与されており、成長鈍化懸念が生じると売られやすい |
| 株式分割の影響 | 1対3のファーストリテイリング株式分割を経て単元投資額が約400万円台へ | 東証の望ましい投資単位水準:5万円〜50万円未満 | 依然として一般個人には敷居が高いものの、売買高と株主数は着実に拡大 |
データが物語る通り、同社のファンダメンタルズは極めて優秀です。特に営業利益率が15%を超えている点は、SPA(製造小売業)モデルのサプライチェーン効率化が極限まで洗練されている証左と言えます。配当金に関しては、配当利回りこそ市場平均を下回る水準ですが、着実な増配が続いており、中長期でのトータルリターンを重視するスタンスが鮮明です。
【海外戦略の最前線】ユニクロ海外事業業績の明暗|欧米の爆発的成長と中国市場の変容
かつて同社の成長ドライバーといえば、中国大陸を中心とするグレーターチャイナ事業でした。しかし、近年のユニクロ海外事業業績の内訳を仔細に点検すると、地域ごとの収益構造に大きな地殻変動が生じている事実が浮き彫りになります。
顕著な躍進を見せているのが北米および欧州市場です。ニューヨークのソーホーやパリのオペラ座周辺をはじめとする旗艦店では、機能性インナーやラウンドミニショルダーバッグのようなヒット商品が定番化し、低価格帯アパレルではなく「高品質かつ合理的なライフウェア」としてのプレミアムな立ち位置を確立しました。かつて赤字を垂れ流していた欧米部門は、値引き販売を抑えた定価販売比率の向上によって高利益率体質へと脱皮を果たしています。
対照的に、長年のドル箱であった中国市場は転換期を迎えています。現地の消費者の節約志向の高まりや不動産市場の停滞を受け、同社は出店スピード優先から「1店舗あたりの収益性向上」へと方針を転換しました。低収益店舗のスクラップ&ビルドを進めつつ、急成長する東南アジアやインドへのリソース再配分を加速させています。この地域分散戦略が功を奏するかどうかが、ファーストリテイリング株価今後の見通しを占う最大の試金石です。
噂の真偽を徹底検証|ネットの評価と実際のギャップとは?
個人投資家が集うSNSやファーストリテイリング掲示板ネットの反応を観察すると、業績の実態とは乖離した極端な言説が散見されます。市場で語られる代表的な「噂」を検証します。
掲示板で頻繁に投稿されるのが、「日経平均の官製相場を演出するために、特定の機関投資家が9983を意図的に買い上げている」という陰謀論です。確かに、日経平均への寄与度が10%前後に達する局面があるため、先物主導のボラティリティが増幅される現象は事実です。しかし、外国人投資家の保有比率が4割前後に達する同社株を、単一の主体が恣意的に長期操作することは市場規模から見て不可能です。
また、「1株の単元が高すぎて個人の新NISA需要から見捨てられている」という見方も正確ではありません。1対3の株式分割を実施したことで、1単元の購入価格は1,000万円超の時代から大幅に低下しました。各ネット証券が提供する単元未満株(1株単位)取引サービスの普及も後押しし、若年層や中長期志向の個人投資家による積立投資の対象として着実に組み入れられています。
一般に知られていない盲点とネットの誤解|「円安頼み」批判の嘘
ネット上の投資コミュニティでは、「ファーストリテイリングの利益は単なる円安の恩恵であり、為替が円高に振れれば業績は崩壊する」という論調が根強く存在します。しかし、これは同社の為替リスク管理とグローバル調達の実態を見落とした典型的な誤解です。
同社は海外売上比率が全体の6割を超えており、海外で得た外貨建ての利益を円換算する際に円安メリットを享受するのは事実です。一方で、国内ユニクロで販売する商品の大半は中国やベトナム、バングラデシュなどの海外工場でドル建て調達されているため、急激な円安は国内事業の原価高騰に直結します。同社は先物為替予約を長期で手当てすることで急激な変動を平準化しており、実際には「円安になれば自動的に大儲けできる」構造ではありません。
真の競争力は為替ではなく、サプライヤーとの直接交渉による圧倒的な規模の経済と、自社開発素材(ヒートテック、エアリズム等)による粗利益率のコントロール能力にあります。為替相場の変動だけに一喜一憂する見方は、同社の本質を見誤る原因となります。
【プロの結論】ファーストリテイリング株価今後の見通しと買い時|おすすめできる人・慎重になるべき人の判断基準
大手証券各社が提示するファーストリテイリング目標株価は、今後のグローバル出店ペースと海外利益率の維持を前提に、一定の幅を持って設定されています。過去のバリュエーション推移を振り返ると、予想PERが30倍近辺まで売り込まれた局面は、歴史的に見て絶好のファーストリテイリング株価買い時となってきました。
相場の過熱感からPERが40倍を超えている時期の新規買い付けは高値掴みのリスクを伴いますが、決算直後の過剰反応や日経平均の急激な調整に伴って売られたタイミングは、中長期投資家にとって合理的なエントリー機会を提供します。
【本銘柄の投資に向いている人】
- 世界市場で成長を続ける日本発のグローバルエクセレントカンパニーを中長期で保有したい人
- 短期の激しい値動きに動揺せず、数ヶ月から数年スパンで押し目買いを淡々と実行できる人
- 単元未満株や資金余力を活用し、ポートフォリオの中核に大型成長株を組み込みたい人
【購入に慎重になるべき人】
- 配当利回り3%〜4%以上の高配当株を好むインカムゲイン重視の投資家
- 日経平均先物の仕掛け的な売買による日々の株価乱高下にストレスを感じてしまう人
- 1銘柄に対して400万円規模の現物資金を固定化させる余力がない単元取引志向の初心者

【ファースト リテイリング 株価】に関するよくある質問(FAQ)
Q1:ファーストリテイリングの株価はなぜこれほど日経平均株価に影響を与えるのですか?
A1:日経平均株価が「対象225銘柄の株価合計」をベースに計算される指数であるためです。同社のように株価の絶対値が高い「値がさ株」は、時価総額の大きさに関係なく指数全体に対する影響力(寄与度)が大きくなり、1社で指数の10%近くを占めることがあります。
Q2:個人投資家にとってファーストリテイリング株の買い時はいつと考えるべきですか?
A2:好決算発表直後の出尽くし売りや、先物市場の波乱によって同社株が連れ安したタイミングが過去の有効な買い場となっています。バリュエーション面では、予想PERが30倍前後に接近した水準が中長期投資における有力な目安です。
Q3:今後さらなる株式分割が実施される可能性はありますか?
A3:可能性は十分にあります。東証は上場企業に対して個人が投資しやすい単位(50万円未満)への移行を継続的に促しており、1株あたりの株価が再び上昇を続ければ、流動性向上と株主層拡大を狙った再度の株式分割が検討される余地があります。
まとめ:今後の動向と失敗しないための判断基準
ファーストリテイリング(9983)の株価は、卓越した企業価値の拡大と、日経平均寄与度に伴う短期投機マネーの思惑が複雑に交錯する場所です。表面的な日々の急騰・急落に過剰反応することなく、欧米や東南アジアを中心とした海外事業の実態進捗、そしてPERに代表される株価の割高・割安シグナルを冷静に見つめる姿勢が求められます。
巨大なアパレルサプライチェーンを武器に世界No.1ブランドを目指す柳井氏の戦略は着実に前進しています。ノイズに惑わされず、市場の歪みによって訪れる調整局面を味方に付けることこそが、この激動の銘柄と向き合う最も確実なアプローチです。 (出典: ファースト リテイリング 株価(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。