金価格推移予想2026!最高値更新の真相とプロが明かす買い時・売り時
歴史的な高値圏を記録し、国内外の市場を席巻しているゴールド(金相場)。かつて「1グラム=4,000円台」で購入できた時代から一変し、国内の店頭価格は高水準を更新し続けています。「いまから買っても遅すぎないか」「すでにバブルで暴落するのではないか」と不安を抱く投資家や一般生活者も少なくありません。
本稿では、大手貴金属ディーラーの取引データ、海外ヘッジファンドの動向、そして世界の中央銀行による買い付けの裏側を取材。2026年以降の金相場の本質的なシナリオと、個人が資産を守るために取るべき具体的な戦略を徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:金価格の高騰は一時的ブームではなく、世界的な債務膨張と中央銀行の脱ドル買い、通貨価値下落がもたらした構造的シフトである。
- 要点2:国内価格は「ドル建て金相場」と「ドル円為替レート」の掛け算で決まるため、急激な円高局面では一時的な価格調整リスクに警戒が必要。
- 要点3:資産防衛としての金保有は総資産の10〜15%を目安に積立・分散投資を行い、税制(譲渡所得の控除や長期保有)を理解した出口戦略が不可欠。
【2026年最新】金価格の推移予想と最高値を更新し続ける3つの構造的要因
なぜ金はこれほどまでに買われ続け、相場の天井を突き破り続けるのでしょうか。市場関係者やエコノミストへの取材を総合すると、金相場最高値更新理由には単なる投機熱にとどまらない、国際金融システムの大きな地殻変動が存在しています。
第1の要因は、世界の中央銀行による記録的な「脱ドル・現物金買い」です。ワールド・ゴールド・カウンシル(WGC)の公表データによると、新興国を中心とする中央銀行の金購入量は高水準を維持しています。ウクライナ情勢以降に顕著となった外貨準備の凍結リスクに対抗すべく、どの国の債務でもない「無国籍通貨」としての金に資金が逃避している実情があります。
第2の要因は、米利下げ金価格影響です。利息を生まない金は、米国の高金利局面では敬遠されがちですが、米連邦準備制度理事会(FRB)の利下げサイクル突入局面では保有コストの割安感が意識され、資金流入が加速します。機関投資家が運用する金先物市場今後の見通しにおいても、実質金利の低下を見越したロング(買い)ポジションの積み増しが続いています。
第3の要因は、国内特有のドル円為替相場連動による押し上げ効果です。日本国内の金価格は「国際金価格(ドル/トロイオンス)÷ 31.1035 × ドル円為替レート」で算出されます。世界的な金高に円安トレンドが重なったことで、円建ての金価格はドル建て以上の急騰を見せました。
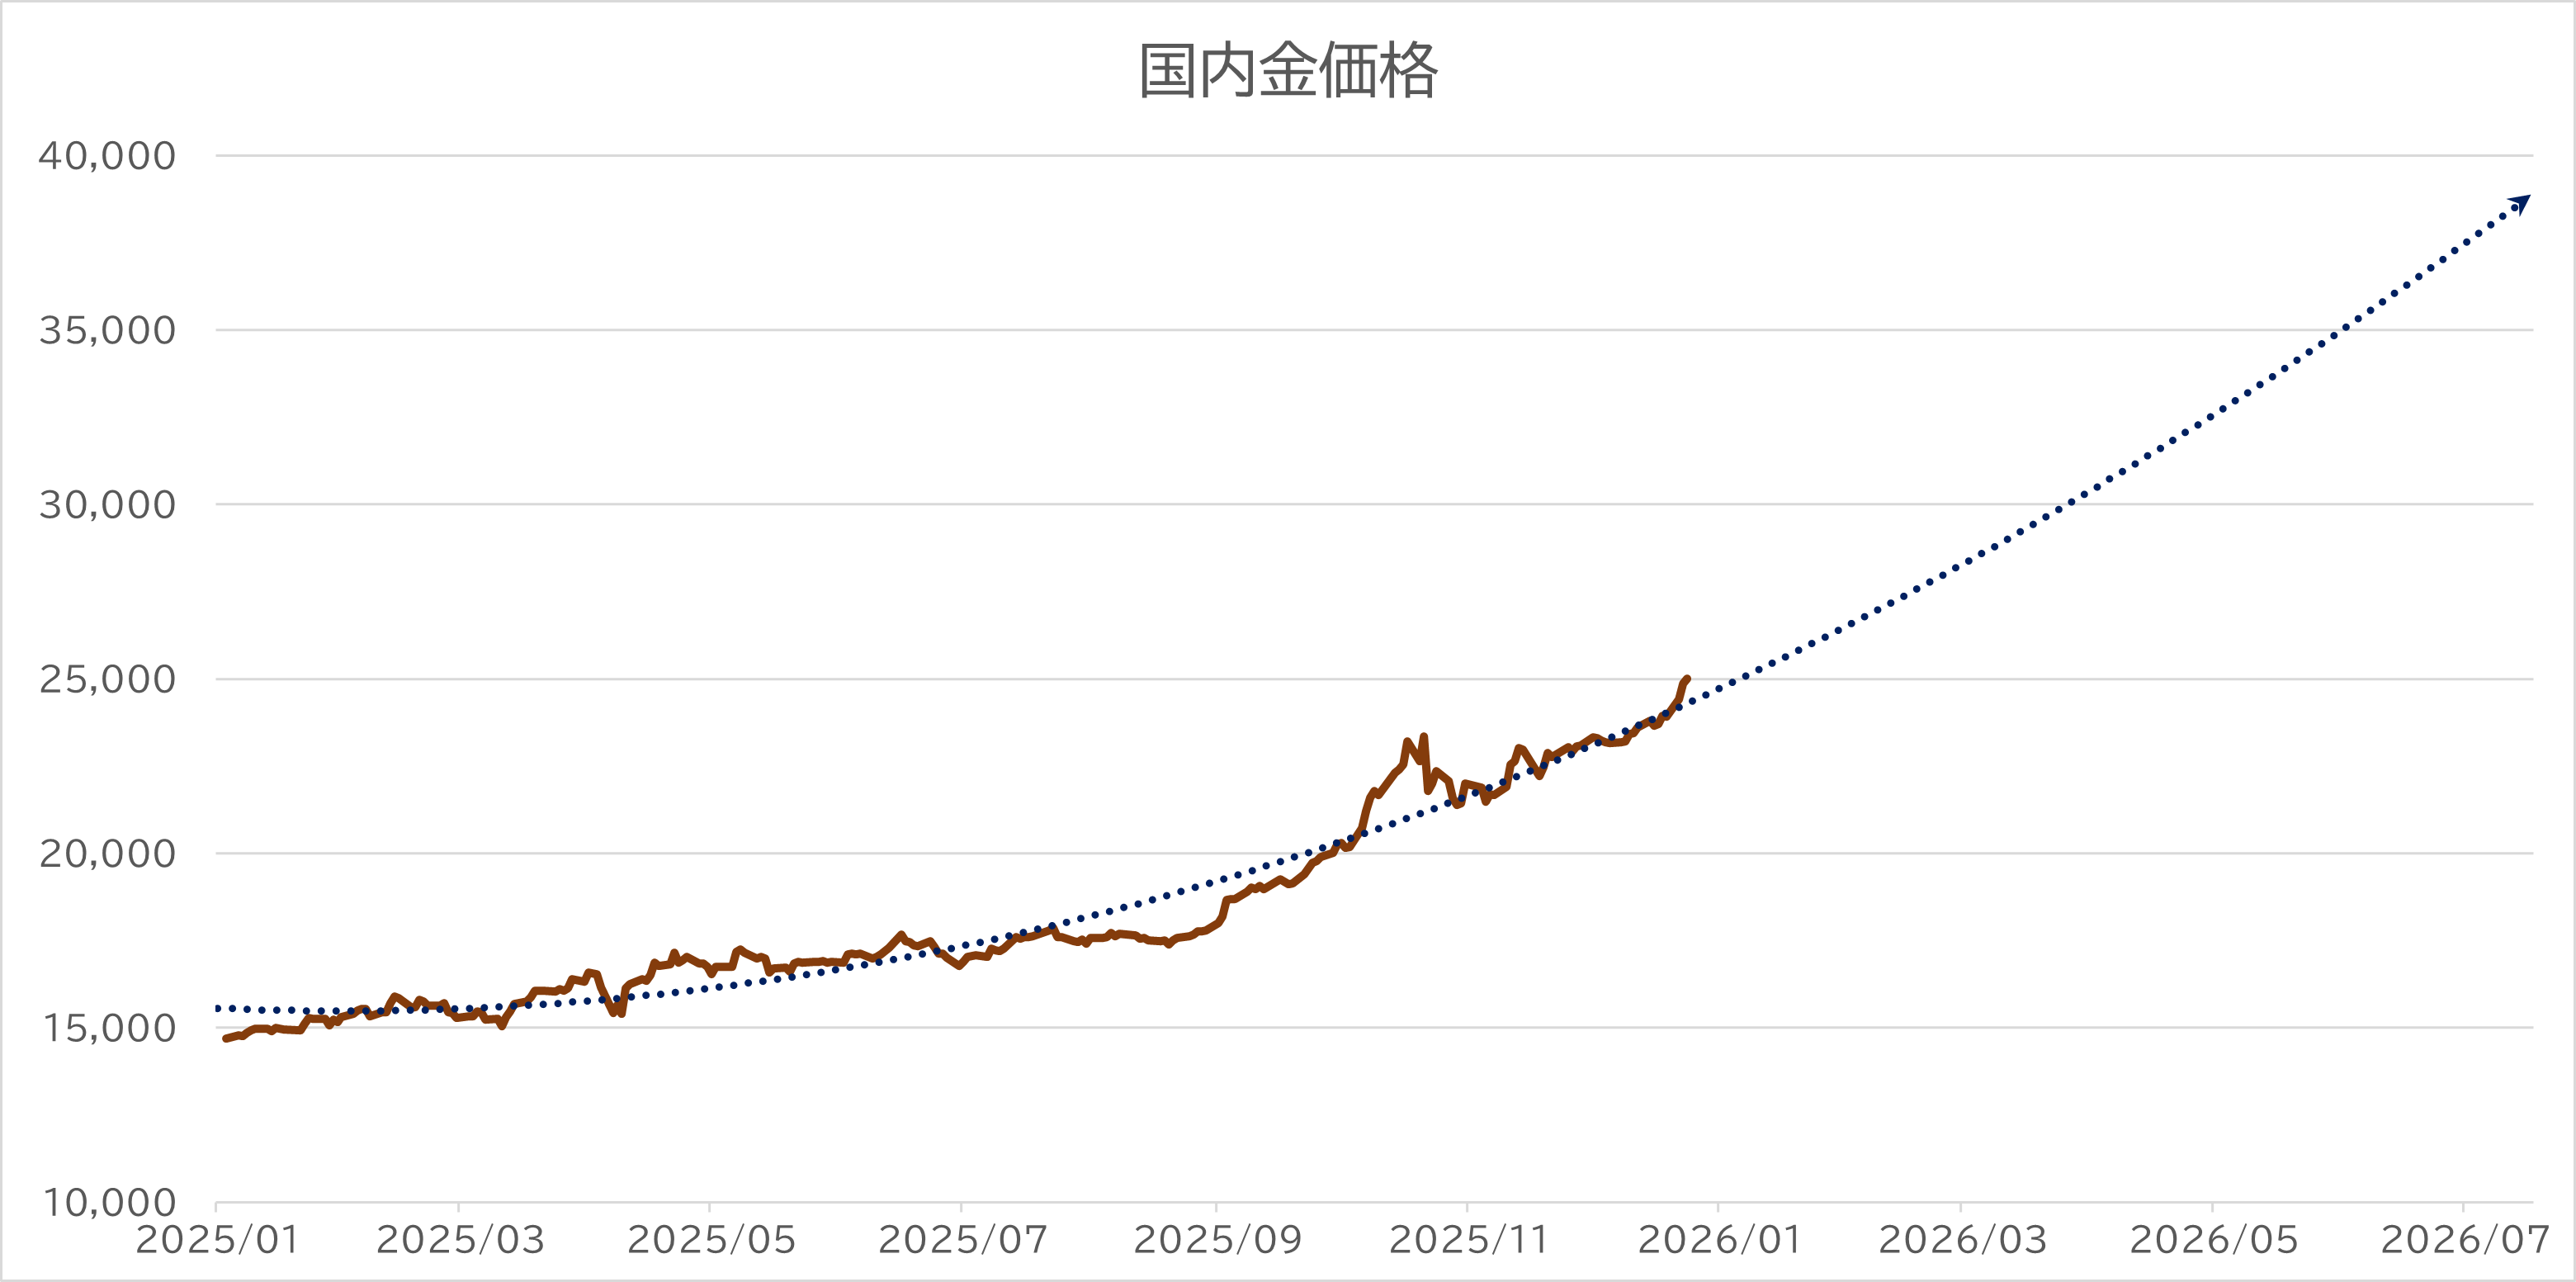
金価格チャート過去10年の軌跡|1g=4,000円台から歴史的高値圏への激動データ
資産防衛を考える上で、過去の軌跡を正しく把握することは欠かせません。過去10年間の推移を振り返ると、金を取り巻く相場環境が激変したプロセスが浮き彫りになります。
| 年代・局面 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 2016年前後(安定期) | 国内小売:約4,500〜5,000円/g NY金:約1,200〜1,300ドル/oz | 世界的な低インフレ・低金利環境 | 守りの資産として富裕層が静かに保有するフェーズ |
| 2020年(パンデミック期) | 国内小売:約7,000円前後/g NY金:約2,000ドル突破 | 未曾有の金融緩和と財政出動 | 法定通貨の過剰供給によりコモディティ全般に資金集中 |
| 2024年〜2025年(地政学・円安) | 国内小売:13,000〜15,000円超/g NY金:2,600〜2,800ドル台 | 中東情勢緊迫化、歴史的円安進行 | 一般層の資産防衛需要が爆発し、連日最高値を更新 |
| 2026年現在(構造的定着期) | 国内小売:高値圏維持・変動拡大 NY金:堅調な下値支持線形成 | 多極化する世界秩序と恒常的インフレ | 短期投機から「基軸的ポートフォリオ資産」へ格上げ |
金価格チャート過去10年の推移を俯瞰すると、国内価格は3倍以上の上昇を記録しています。過去の押し目買いのチャンスを逃した投資家からは「高値掴みが怖い」という声も聞かれますが、現在の価格は単なるバブルではなく、通貨価値そのものの希薄化を反映した結果と捉えるのが自然です。
【実態検証】銀座・田中貴金属の現場と投資家の生の声から見えるリアル
東京・銀座の田中貴金属店頭小売価格の電光掲示板前には、平日であっても番号札を手にした幅広い年代の来訪者が列を作っています。現場を取材すると、かつてのような「高齢富裕層の現物購入」とは異なる新たな傾向が鮮明になってきました。
「退職金を定期預金に置いていてもインフレで目減りするだけ。孫の将来のために100gのバーを買いに来た」(都内在住・60代男性)
「新NISAでオルカンやS&P500は買っているが、株式市場の急落が怖くなり、純金積立と実物コインをポートフォリオに加え始めた」(IT企業勤務・30代女性)
一方で、SNSやネット掲示板(5ちゃんねる、Yahoo!知恵袋など)を検証すると、売却カウンターに殺到する人々のリアルな声も交錯しています。「親から譲り受けたインゴットを売却して数百万円の利益が出たが、税金の申告が想像以上に面倒」「高値だから売りたいが、売った後の日本円の価値が下がりそうで手放せない」というジレンマです。
店舗スタッフによると、以前に比べて「純金積立」のWeb口座開設や、小さなサイズ(5g〜50g)のバー、地金型金貨(メイプルリーフ金貨など)を分散して購入するライト層の比率が約4割増加しているといいます。

一般に知られていない盲点とネットの誤解|「金は絶対に安全」という神話と暴落リスク
金投資に対して「持っていれば絶対に減らない魔法の資産」という過度な期待を抱くのは禁物です。金には金特有の金価格暴落リスクと運用上のデメリットが存在します。
盲点1:利息や配当を一切生まない「保有コスト」の壁
株式の配当や債券の利息、不動産の家賃収入と異なり、金は保有しているだけでは1円のキャッシュフローも生み出しません。現物地金を自宅で保管する場合は盗難リスクが伴い、貸金庫を利用すれば年間数万円の維持費用が発生します。過度な集中投資は機会損失を招く要因になります。
盲点2:急激な円高による国内価格の急落リスク
仮に国際金価格(ドル建て)が横ばいまたは微増であっても、日米金利差の縮小や日銀の追加利上げによってドル円相場が「1ドル=150円から130円」へと急激に円高に振れた場合、国内のグラム単価は約13%以上下落します。「ドル建て金相場」と「為替レート」の双方が逆回転を始めたとき、国内金価格は短期間で急落するリスクを孕んでいます。
盲点3:売却時に待ち受ける「金地金インゴット税金」の落とし穴
金の現物売買で利益が出た場合、原則として「譲渡所得」として総合課税の対象になります。給与所得など他の所得と合算して課税されるため、高所得者ほど税率が跳ね上がります。
ただし、税法上の重要な特例が存在します。保有期間が5年を超える長期譲渡所得に該当する場合、譲渡益から特別控除50万円を差し引いた後の金額が「2分の1」に軽減されます。また、1回あたりの売却代金が200万円を超える場合、貴金属業者は税務署へ「支払調書」を提出する義務があるため、無申告は通用しません。
金買い時売り時見極めの鉄則と金価格2026年予想シナリオ
市場の乱高下が続くなかで、具体的にどのようなタイミングで売買を実行すべきなのでしょうか。金買い時売り時見極めの基準と、金価格2026年予想の3大シナリオを提示します。
2026年以降の金相場シナリオ予測
① メインシナリオ(確率60%):高値揉み合いからの緩やかな上昇
米利下げの進行と中央銀行の底堅い需要に支えられ、ドル建て金相場は堅調に推移。円高圧力をドル建て相場の上昇が相殺し、国内価格は歴史的高値圏で底堅く推移するシナリオです。
② 強気シナリオ(確率25%):地政学リスク激化とインフレ再燃による爆発的高騰
中東やアジア情勢の緊迫化に伴い、有事の金資産防衛需要が再燃。世界的な資源価格高騰とスタグフレーション懸念が重なり、国内外で未知の最高値を大幅更新するケースです。
③ 弱気・調整シナリオ(確率15%):世界景気後退と急激な円高による一時的急落
米国の急激なリセッションに伴う換金売りと、日銀の連続利上げによる急激な円高(1ドル=120円台方向)が同時発生した場合、国内価格が20〜30%程度の大幅な価格調整を迎えるリスクシナリオです。
失敗しない「買い時・売り時」の判断基準
現物投資において「大底で買って天井で売る」ことはプロでも不可能です。買い時に関しては、まとまった資金を一括投入するのではなく、毎月定額を積み立てる「ドルコスト平均法」が最も合理的です。一時的な急落局面が訪れても、安値で多くの数量を仕込む好機に転換できます。
売り時に関しては、ポートフォリオのリバランス(資産配分の再調整)を基準にします。株式や現金の価値が下がり、金の割合が総資産の20%を超えた段階で、超過分を利益確定して生活防衛資金や他の割安資産へ振り分けるのが賢明な立ち回りです。

資産防衛の心理学と【プロの結論】|おすすめできる人・慎重になるべき人の判断基準
投資行動において最も厄介な敵は、市場の変動ではなく自分自身の「感情」です。行動経済学における「プロスペクト理論(損失回避バイアス)」が示す通り、人間は価格が急騰している最中に買いに走り(FOMO:取り残される恐怖)、一時的な調整局面でパニック売却を起こしがちです。
金投資の本質は「富を急速に増やす攻めの投資」ではなく、「通貨の購買力低下から富を守る究極の保険」にあります。この心理的境界線(バウンダリー)を明確にしておくことが、長期的な資産保全の成否を分けます。
【プロの結論】金投資をおすすめできる人
- 保有資産の過半数が日本円の預貯金に偏っている人:円安やインフレによる預金の実質価値目減りを直接的にヘッジできます。
- 10年以上の長期スパンで資産を保全したい人:短期の値動きに一喜一憂せず、次世代への継承や老後資金の防衛を目指す層に適しています。
- 新NISAの株式投信に集中投資している人:株価暴落時のクッション役(逆相関〜無相関資産)として、ポートフォリオの安全性を高められます。
【プロの結論】金投資に慎重になるべき人
- 数ヶ月〜1年以内の短期でキャピタルゲインを狙いたい人:売買手数料やスプレッド、税率を考慮すると、短期トレードでの効率は極めて劣ります。
- 定期的な配当金やインカムゲインを生活費に充てたい人:利息を生み出さないため、キャッシュフロー重視の投資方針には不向きです。
- 余剰資金がなく、生活資金を取り崩して購入しようとしている人:一時的な価格調整局面で損切りを余儀なくされるリスクが高まります。
金投資初心者おすすめの具体的な第一歩としては、保管コストや盗難リスクのない「純金積立」や、新NISA成長投資枠を活用できる「金ETF(上場投資信託)」から月々数千円〜数万円程度でスタートするのが最も堅実な選択肢です。
【金 価格 推移 予想】に関するよくある質問(FAQ)
Q1:今から金投資を始めるのは「高値掴み」で遅すぎますか?
A1:資産全体の100%を金に換えるような一括投資であれば高値掴みのリスクはありますが、総資産の5〜15%程度を長期分散投資(純金積立など)で保有する目的であれば決して遅くありません。金の価値は「法定通貨の信用」と表裏一体であり、世界的な財政赤字と通貨供給量の増大が続く限り、長期的な資産防衛の役割は失われません。
Q2:金の現物(インゴットやコイン)と金ETFはどちらがおすすめですか?
A2:目的によって明確に分かれます。金融システム崩壊や超有事に備えて手元に資産を残したい場合は「現物(バーやメイプルリーフ金貨)」が適しています。一方、売買手数料の安さ、保管の手間・コストの削減、新NISA口座での非課税運用を重視する場合は「金ETF(1326や1540など)」が圧倒的に有利です。
Q3:金地金を売却したときの税金対策はどうすればいいですか?
A3:購入から「5年超」保有してから売却することで、譲渡所得の課税対象額が半分になります。また、年間の譲渡益が50万円以内であれば特別控除枠内に収まるため税金はかかりません。複数年に分けて小分けに売却する(500gバー1本ではなく100gバーを数年かけて売るなど)手法が有効です。
まとめ:今後の動向と失敗しないための判断基準
金価格の歴史的高値更新は、単なる一時的な投機バブルではなく、既存の国際通貨体制の揺らぎと構造的インフレが引き起こした「実物資産への再評価」です。今後も米国の金利政策や為替相場の変動によって短期的なアップダウンは避けられませんが、有事の防衛資産としての価値が色あせることはありません。
成否を分ける最大のポイントは、感情に流されて高値で一括購入するのを避け、自分の資産規模に見合った比率(総資産の1割程度)を冷静に積み立てていく規律にあります。目先の相場予想に振り回されず、長期的な資産防衛の羅針盤として金を賢く活用してください。 (出典: 金 価格 推移 予想(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。