長期金利上昇はなぜ起きた?住宅ローン影響と2026年動向を徹底解説
日本国内の金融市場において、長きにわたる異次元緩和が完全に転換点を迎え、金利環境の歴史的な構造変化が進行しています。その震源地となっているのが、市場全体の指標となる新発10年物国債利回りの急ピッチな上昇です。長らくゼロ近傍に据え置かれていた金利が明確な上昇軌道を描き始めたことで、住宅ローンの返済計画に頭を抱える家計から企業の設備投資判断、さらには機関投資家の運用戦略に至るまで、日本経済のあらゆる現場に激震が走っています。
金融機関の店頭では固定型住宅ローンの金利引き上げが定着し、「金利のある世界」が現実のものとなりました。金融政策を巡る中央銀行の思惑や債券市場の需給関係はどう連動し、日々の生活コストや資産形成にどのような影響を与えるのでしょうか。金融市場の最前線における取材データと公式統計をもとに、金利急騰の深層と今後の針路を解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:長期金利上昇の主因は、日銀による長短金利操作の完全終了と持続的な物価・賃金上昇を受けた段階的な追加利上げ観測の織り込みにある。
- 要点2:新発10年物国債利回りに連動する住宅ローンの固定金利は上昇基調が続く一方、短プラ連動の変動金利にも本格的な波及リスクが高まっている。
- 要点3:利回り上昇は預金者への恩恵や円高圧力をもたらす反面、株式市場のマルチプル調整や返済負担増を招くため、明確な家計防衛と資産配分の再構築が急務である。
【疑問を解明】長期金利上昇は一体なぜ?国債利回り高騰と日銀政策転換の真相
多くの生活者が直面している「長期金利はなぜここまで急速に上がっているのか」という疑問の根本には、日本銀行が長年続けてきた異次元の金融緩和を終わらせ、政策正常化へと舵を切った事実が存在します。金融市場において長期金利の代表的な指標とされるのが新発10年物国債利回りです。この利回りは、単に中央銀行が決める政策金利だけでなく、将来の景気見通し、インフレ期待、そして国債の需給バランスを反映して市場で日々形成されます。
かつて日銀は、長期金利を人為的に力技で抑え込むイールドカーブコントロール(長短金利操作)を敷き、10年物国債利回りを一定のレンジ内に力ずくで固定していました。しかし、原材料費や人件費の高騰に伴うインフレ定着と、歴史的な円安進行の副作用が限界に達したことで、市場機能の回復を目指して同枠組みの撤廃を余儀なくされました。さらに日銀が国債の買入れ額を段階的に減額していく方針を明確にした結果、債券市場本来の価格形成が復活し、国債価格の下落(利回りの上昇)が一気に加速したという構造です。
政策の舵取りを担う日銀の植田総裁による記者会見での発言も、市場の織り込みを後押ししています。公式会見において植田総裁は「基調的な物価上昇率が2%の目標に向けて持続的・安定的に推移していく確度が高まれば、それに応じて引き続き政策金利を引き上げ、金融緩和の度合いを調整していく」という見解を繰り返し示してきました。賃金と物価の好循環を確認した日銀が政策金利を段階的に引き上げる姿勢を鮮明にしたことで、市場参加者は将来の金利上昇を先読みし、長期金利の上昇圧力に拍車がかかっています。

【データ比較】固定金利と変動金利はどう動く?住宅ローンへの影響と返済負担シミュレーション
家計にとって最も切実な問題が、長期金利上昇 住宅ローンへの影響です。住宅ローン金利には大きく分けて「全期間固定型」と「変動型」が存在しますが、両者は金利が決まる基準がまったく異なります。固定金利は新発10年物国債利回りなどの市場の長期金利に敏感に先行連動し、変動金利は各金融機関が短期政策金利をもとに設定する「短期プライムレート(短プラ)」に連動します。
すでに固定金利の代表格である「フラット35」や大手行の10年固定型は、国債利回りの上昇をダイレクトに反映して水準を切り上げています。一方で、これまでの超低金利競争を牽引してきた変動金利についても、日銀の政策金利引き上げに伴い基準金利の見直しが進み、優遇幅を差し引いた実行金利の底上げが現実のものとなりつつあります。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 新発10年物国債利回り | 1.0%台前半〜半ばで推移(節目突破) | 過去10年は-0.1%〜0.5%程度 | 市場機能が正常化し、実体経済のインフレを反映する水準へ移行 |
| 住宅ローン(固定金利・フラット35) | 基準金利1.9%〜2.3%前後 | 超低金利期は1.1%〜1.4%水準 | 国債利回りを織り込み済み。将来の返済額確定を優先する層に需要 |
| 住宅ローン(変動金利・優遇後) | ネット銀行等で0.4%〜0.7%台へ | 過去最安期は0.2%〜0.3%台 | 短期金利引き上げによりじわり上昇。5年ルール等の仕組み理解が必須 |
| 家計返済額の試算(借入4,000万円・35年) | 金利0.5%上昇で月額約9,000〜1万円増 | 総返済額で約400万円前後の差 | 元利均等返済の初期ほど利息割合が増大。繰り上げ余力の確保が肝要 |
借入額が大きい世帯ほど、わずか0.25〜0.5%の利率上昇が家計の可処分所得を長期にわたり圧迫します。住宅ローン選びにおいては、表面的な金利の低さだけでなく、金利耐性シミュレーションを踏まえた冷静な判断が求められています。
【実態検証】利用者の生の声と現場目線で見えたリアル|借換相談と購入現場の葛藤
住宅購入の現場や金融機関のローン窓口を取材すると、金利のある世界への移行に対する当惑と葛藤が生々しく伝わってきます。大手デベロッパーの営業担当者は次のように打ち明けます。
「モデルルームを訪れるお客様の約8割が今なお変動金利を希望されますが、1〜2年前と比べて金利上昇リスクへの質問が圧倒的に増えました。『変動金利が1%を超えたらどうなるのか』『固定に切り替えるべきタイミングはいつか』と真剣に電卓を叩く姿が日常茶飯事です」
SNSやネット掲示板のコミュニティでも、リアルな体験談や不安の声が交錯しています。数年前に共働きペアローンで都心の高額タワーマンションを購入した30代の会社員からは、「借入額が8,000万円を超えているため、わずかな金利改定でも年間数十万円単位で支出が増える計算になる。これまで当たり前だと思っていた旅行や外食の頻度を見直さざるを得ない」といった悲鳴に近い告白が散見されます。
一方で、メガバンクをはじめとする金融機関が定期預金金利を0.2%〜0.3%台へと相次いで引き上げたことを受け、退職金やまとまった手元資金を抱えるシニア層からは「十数年ぶりに通帳にまともな利息が記載された」という安堵の声も聞かれます。金利の上昇は、借り手と貸し手、現役世代と高齢世代の間で受け止め方に明確な分断を生み出しているのが現場の実情です。

為替と株価への波及経路|円高圧力と株式市場の明暗を読み解く
金利の変動は、住宅ローンにとどまらずマクロ経済全体へ大きな地殻変動を引き起こします。その最たるものが為替レートと株式市場へのインパクトです。
外国為替市場において、長期金利の上昇は為替 円高 影響をもたらす強力なドライバーとなります。長らく続いた歴史的な円安水準は、米国の高金利と日本の超低金利による「日米金利差」の拡大が主因でした。しかし、日銀が金利を引き上げる一方で米連邦準備制度理事会(FRB)が利下げ局面へ移行すれば、日米の金利差は必然的に縮小します。金利差の縮小を意識したドル売り・円買いの圧力が働きやすくなり、極端な円安進行に歯止めがかかる構図が整います。
一方、長期金利上昇 株価 影響については、市場のセクターごとに極端な明暗が分かれます。
- グロース株・新興テクノロジー企業:長期金利の上昇は、将来の利益を現在価値に割り引くディスカウントレートの上昇を意味するため、高PER(株価収益率)の成長株にはバリュエーション調整(株価下落)の逆風となります。
- 銀行・保険・金融セクター:長引くゼロ金利で貸出利ざやが枯渇していたメガバンクや地銀、運用難に苦しんでいた生損保各社にとっては、運用利回りと本業利益の劇的な改善が見込める最大の追い風となります。
- 輸出関連銘柄:金利上昇に伴い過度な円安が修正される過程で、為替差益に依存していた自動車や精密機械などの輸出企業では業績の上振れ期待が一服する懸念があります。
このように、株式市場全体が一方向に動くわけではなく、金利環境の変化に適応できる銘柄とそうでない銘柄の間で二極化が進む点が、現在の市場局面における際立った特徴です。
一般に知られていない盲点とネットの誤解|「金利上昇=即破綻」言説の落とし穴
ネット上の情報空間では、「長期金利が上がったことで変動金利の利用者は即座に破綻する」「日本経済は利上げに耐えられず崩壊する」といった煽り文句が氾濫しています。しかし、制度の正確な理解と客観的なファクトに基づけば、こうした極端な論調には明らかな誤解が含まれています。
多くの一般的な民間銀行が提供する変動金利型住宅ローンには、「5年ルール」と「125%ルール」という激変緩和の安全装置が組み込まれています。5年ルールとは、金利が上がっても5年間は毎月の返済総額を変更しない仕組みであり、125%ルールとは、6年目に返済額を見直す際も従来の返済額の1.25倍を上限とする規定です。したがって、「金利が上がった翌月から返済額が2倍になる」といったパニック論は事実無根です。
ただし、ここに最大の盲点が存在します。返済総額が変わらないからといって、金利上昇分の利息が免除されるわけではありません。毎月の返済額の内訳の中で「利息」の占める割合が増え、「元金の返済」が先送りされているに過ぎないのです。最悪の場合、未払利息が発生して最終返済期日に一括請求されるリスクを孕んでいるため、ルールを盲信して放置することは危険を伴います。
また、長期金利上昇 メリット デメリットを俯瞰すると、金利の復活は決してマイナス面ばかりではありません。資本コストが正常化することにより、低金利に依存して延命してきた過剰債務企業の新陳代謝が促され、日本経済全体の生産性が向上するという構造改革の側面を持ち合わせています。家計においても、預金金利や公的年金の運用収益が回復するという明白な恩恵を無視することはできません。
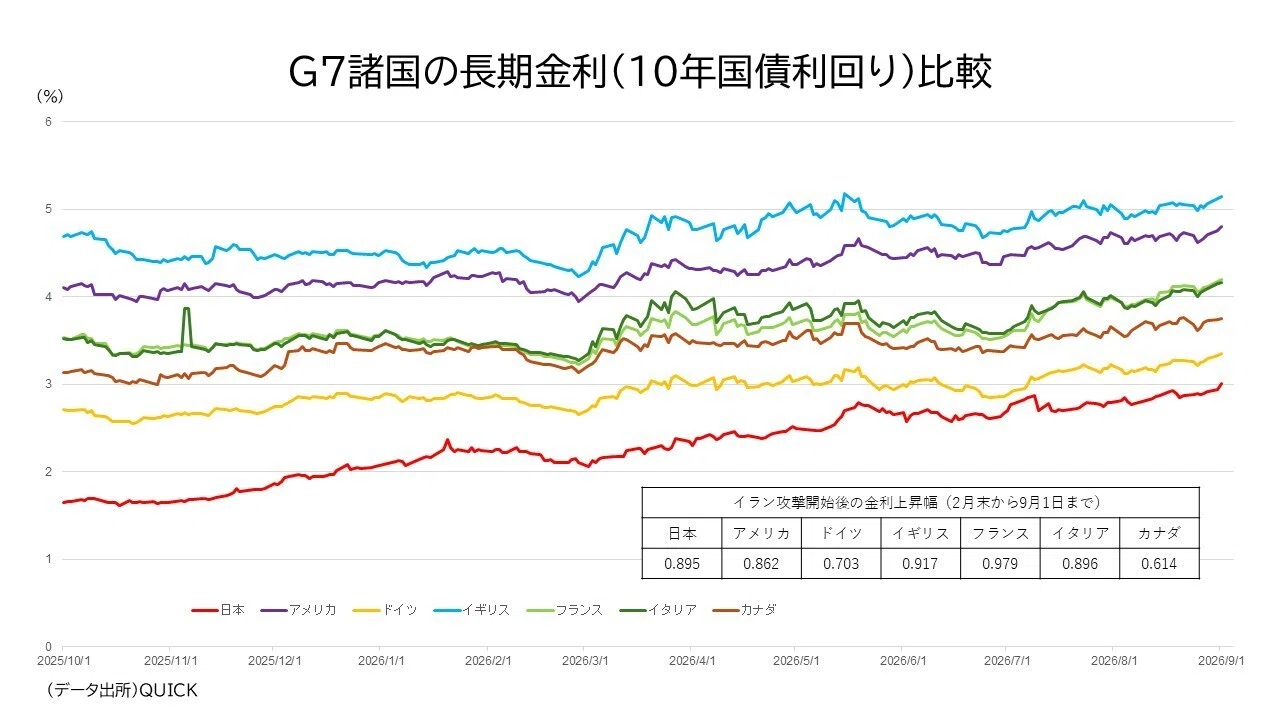
2026年の金利動向予測と家計防衛戦略
今後の金融市場を展望する上で鍵となるのが、日本における「中立金利(景気を熱しも冷ましもしない理論的な金利水準)」の所在です。市場関係者の間では、国内の名目中立金利は1.0%〜1.5%程度と推計されており、日銀が急激な利上げを行う余地は限定的であるものの、時間をかけた緩やかな引き上げプロセスが続く公算が大きいと分析されています。
国債の増発懸念や海外市場の動向次第では、10年物国債利回りが一時的に上振れする局面も想定されます。突発的な金利変動の波に呑まれないためには、場当たり的な対応ではなく、自身の家計構造に応じた規律ある防衛策を構築しておく必要があります。
【プロの結論】金利上昇局面で生き残る人・見直しを急ぐべき人の判断基準
行動経済学の観点から見ると、人間には過去の快適な環境が今後も永続すると無意識に信じ込む「現状維持バイアス」が存在します。30年近く金利が上がらなかった日本において、「金利などどうせ上がらない」と高を括る態度は最大の財務リスクと言わざるを得ません。明確な選別基準をもって自身の立ち位置を把握することが不可欠です。
- 変動金利の維持が適している人の条件:
- 借入残高がすでに2,000万円以下に減っており、残存期間が15年未満である。
- 手元資金に十分な余裕があり、金利が1〜2%上昇しても毎月の収支が黒字を維持できる。
- いざとなれば借入残高の相当部分を一括繰り上げ返済できる金融資産を保有している。
- 固定金利への借り換えや繰り上げ返済を急ぐべき人の条件:
- 年収倍率いっぱいのフルローンやペアローンを組んでおり、手元の貯蓄が極めて乏しい。
- 今後数年以内に子どもの大学進学など大規模な教育費支出が控えており、支出のブレを許容できない。
- 金利改定のニュースを見るたびに強い心理的ストレスを感じ、日々の安心を優先したい。
金利が上昇する世界において最も回避すべき行動は、「何も調べず、現状を放置すること」です。借入条件の再確認、住宅ローン減税の残存期間と運用利回りの比較衡量、そして余剰資金による計画的な繰り上げ返済の準備こそが、荒波を乗り切る確固たる盾となります。
【長期金利上昇】に関するよくある質問(FAQ)
Q1:長期金利が上がると、今返済中の変動金利もすぐに上がってしまうのでしょうか?
A1:直ちに同じ幅で連動するわけではありません。長期金利(新発10年物国債利回り)が直接影響するのは主に「固定金利」です。変動金利は日銀がコントロールする「短期政策金利」とそれに連動する「短期プライムレート」を基準に改定されます。ただし、日銀が追加利上げを実施した場合は短期プライムレートも引き上げられるため、数ヶ月のタイムラグを経て変動金利の適用利率も見直される仕組みになっています。
Q2:これから住宅を購入する場合、固定金利と変動金利のどちらを選ぶべきですか?
A2:一概にどちらが正解とは言えず、各家庭のリスク許容度によって明確に分かれます。固定金利は返済終了までの総支払額が確定するためライフプランを立てやすいメリットがありますが、金利水準は変動型より高めです。一方、変動金利は現時点の支払額を低く抑えられますが、将来の上昇リスクを自身で背負うことになります。金利が2%程度まで上がった場合の返済シミュレーションを行い、家計が耐えられるか否かを基準に判断してください。
Q3:長期金利の上昇は、新NISAなどで運用している投資信託にマイナスですか?
A3:投資対象の資産クラスによって影響が異なります。全世界株式や米国株式のインデックスファンドの場合、主たる価格決定要因は米国の景気や企業業績、為替レートです。日本の金利上昇によって急激な円高が進んだ場合は基準価額に目減り圧力がかかりますが、世界経済の成長が続けば中長期的なリターンは期待できます。一方で、日本国債を中心に組み入れた国内債券ファンドは、金利上昇(債券価格下落)によって一時的に評価損を抱えやすい点に留意が必要です。
まとめ:金利のある世界を味方につけるための羅針盤
新発10年物国債利回りの急騰に端を発した長期金利の上昇は、長年続いた金融緩和の副作用を清算し、日本経済が「平時」を取り戻すための不可避な構造転換と言えます。ゼロ金利の恩恵を前提とした人生設計や財務戦略は、もはや過去の遺物となりました。
借入コストの増大という負荷の一方で、預金金利の復活や健全な市場淘汰による産業再生など、新たな好機も確実に芽生えています。重要なのは、過度な悲観論に惑わされることなく、正確なメカニズムを把握した上で、自身の資産と負債のバランスシートを能動的に最適化し続ける姿勢です。 (出典: 長期 金利 上昇(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。