借用書とは?法的効力と正しい書き方|無効を防ぐ必須項目と契約書の違い
個人間のお金の貸し借りは、どれほど親密な関係であっても一瞬で信頼を破壊する火種を孕んでいます。「親友だから」「家族だから」と口約束で済ませてしまったり、メモ帳の切れ端に金額だけを書いて済ませたりした結果、返済トラブルに発展して泣き寝入りを強いられるケースは後を絶ちません。こうした金銭トラブルを防ぐ唯一の防壁となるのが「借用書」です。
しかし、借用書は単に書面が存在すれば法的な威力を発揮するわけではありません。民法や実務上の要件を満たしていない場合、いざ法的手続きに踏み切ろうとしても裁判所で「証拠価値なし」と一蹴され、ただの紙切れと化すリスクすら潜んでいます。お金を貸す側・借りる側の双方が身を守るために知っておくべき必須記載事項や法的効力の限界、金銭消費貸借契約書との構造的な違いを、法務実務の現場目線から分かりやすく解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:借用書は借主が貸主へ差し入れる一方的書面であり、記載内容と署名捺印が揃えば手書きでも法的に有効。
- 要点2:交付の事実・金額(改ざん防止)・返済期日・利息(上限15〜20%)などの記載漏れは裁判時の立証力を損ない無効化の原因となる。
- 要点3:回収不能リスクを根絶するなら、双方署名の金銭消費貸借契約書や、裁判なしで差し押さえ可能な「公正証書」の作成が最も確実な防壁になる。
【基礎知識】借用書とは何か?金銭消費貸借契約書との決定的な違い
借用書とは、金銭や物品の貸し借りが行われた事実を後日の証拠として残すため、借主(お金を借りる側)が作成して貸主(お金を貸す側)へ差し入れる証拠書類を指します。法律上は民法第587条に規定される「金銭消費貸借」の成立を裏付ける有力な間接証拠として機能します。
日常会話では「借用書」と「金銭消費貸借契約書」が同義として扱われがちですが、法的な文書構造と実務上の防御力には明確な一線が画されています。
最大の違いは「当事者の関与度」と「作成通数」にあります。借用書(別名:金銭借用証書、借用念書)は、借主が「金〇〇円を確かに借用いたしました」と一方的に署名・押印し、原本1通を貸主に差し入れる形式が一般的です。一方、金銭消費貸借契約書は、貸主と借主の双方が契約当事者として合意条項に署名・押印し、原則として2通作成してお互いに原本を1通ずつ保有します。
借主の一方的な差し入れである借用書は、手軽に作成できる反面、後から「強迫されて無理やりサインさせられた」「白紙の用紙に名前を書いただけだ」といった反論を招く余地が生じやすい脆弱性を抱えています。対して契約書は、双方が対等な立場で条件をすり合わせて署名した事実が強く推定されるため、裁判実務における証拠力と安定性において一段上の信頼性を誇ります。
また、借用書の法的効力に関して世間で最も誤解されているのが「差し押さえの権能」です。後述するように、私文書である借用書には、返済が滞ったからといって直ちに相手の預金口座や給与を差し押さえる力(執行力)は一切ありません。あくまで「お金の貸し借りがあった事実を法廷で証明するための客観的証拠」に過ぎないという現実を正しく認識しておく必要があります。

なぜ紙切れになるのか?借用書が無効になる理由と知っておくべき必須記載事項
「借用書を書いてもらったから一安心」と胸をなでおろすのは危険です。実務の現場では、素人が作成した借用書が証拠として認められず、裁判で敗訴する事例が日常茶飯事のように起きています。一体なぜ、書面を交わしたにもかかわらず法的効力を失ってしまうのでしょうか。
借用書が無効化、あるいは証拠能力を喪失する主因は以下の5点に集約されます。
第1に、「金銭の受領事実」が明記されていないケースです。金銭消費貸借は、合意だけでなく実際にお金が交付されたことで効力を生じるのが原則です。「〇月〇日にお金を貸す約束をした」と書かれていても、「同日に金〇〇円を確かに受領した」という文言が抜けていると、借主から「合意はしたが実際にお金は受け取っていない」と主張された際、反論が極めて困難になります。
第2に、金額の改ざんリスクです。アラビア数字で「100,000円」とだけ記載されていると、後から「0」を1つ書き足されて「1,000,000円」に改ざんされたと疑われるトラブルが発生します。金額の改ざん疑惑が生じた借用書は、裁判官の自由心証において証拠価値を著しく低く評価されます。
第3に、本人の自筆署名や押印の欠落です。パソコンで全文を打ち出し、氏名まで印字されたペーパーに印鑑すら押されていない場合、誰がいつ作成したのかを立証することは不可能です。
第4に、利息制限法の上限金利を超過した違法設定です。個人間の融資であっても、利息制限法(昭和29年法律第100号)の規定は厳格に適用されます。上限を超える利息の定めは超過部分が無効となり、悪質な場合は出資法違反や公序良俗違反(民法第90条)に問われ、契約全体の正当性を揺るがす事態に発展します。
法的な紛争に耐えうる借用書を作成するためには、下記の必須記載事項を過不足なく網羅しなければなりません。
【借用書の必須記載事項一覧】
・文書の標題(「借用書」または「金銭借用証書」)
・作成年月日(実際に金銭を授受し、書面を作成した日)
・貸主の氏名または名称(「〇〇殿」)
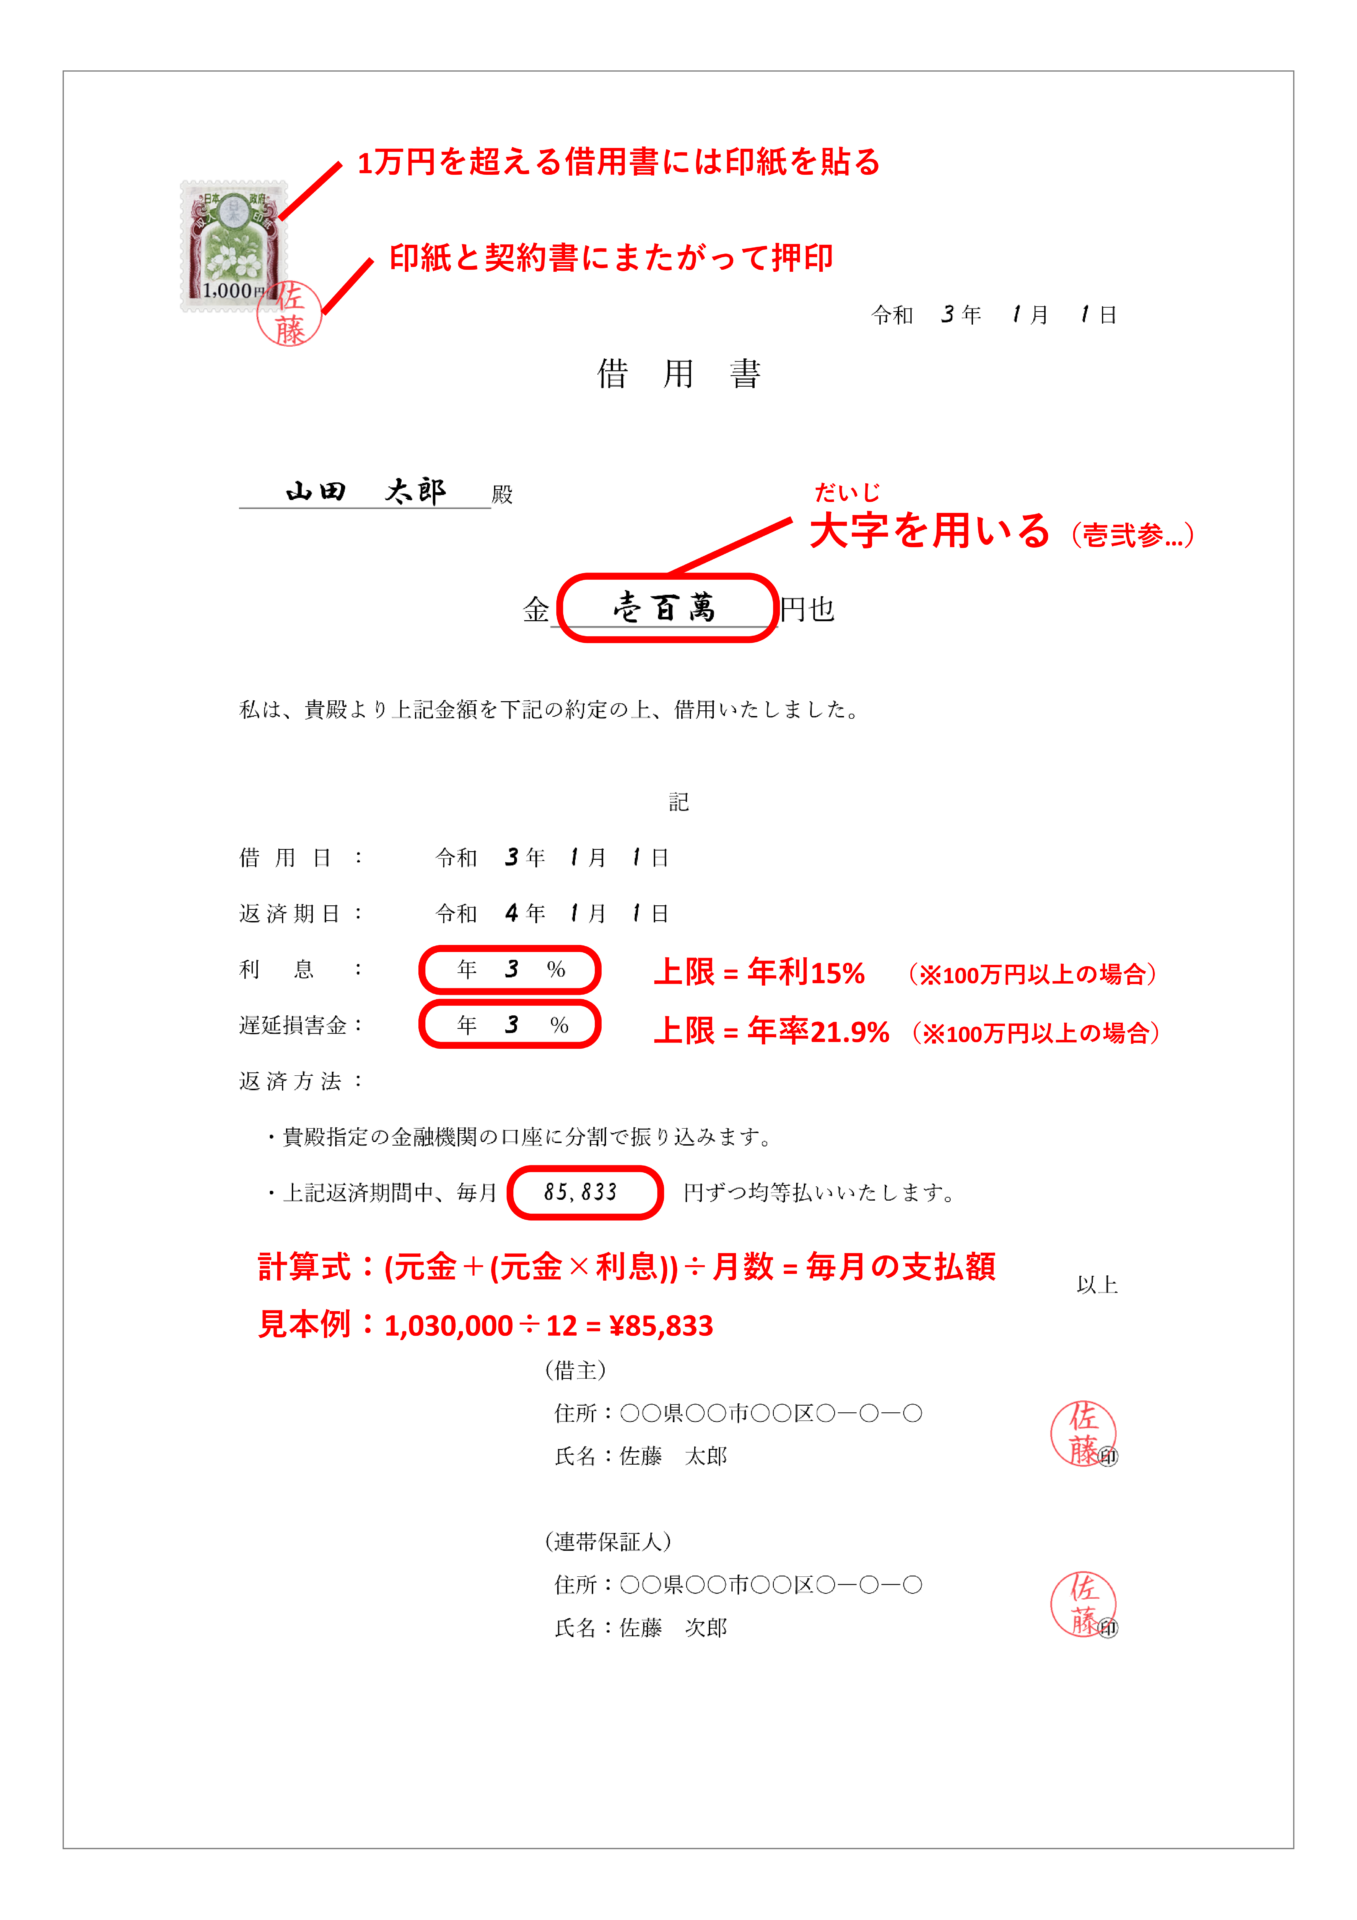
・借入金額(改ざんを防ぐため漢数字の大字表記を用いる)
・金銭の受領文言(「上記金額を本日確かに借用・受領いたしました」)
・返済期日(「2026年〇月〇日限り」と特定する)
・返済方法(持参、指定銀行口座への振込、分割回数など)
・利息および遅延損害金の取り決め(無利息の場合は「無利息」と明記)
・借主の住所・自筆署名・捺印(実印または認印)
なお、利息を設定する際は、利息制限法第1条に定められた上限金利を絶対に遵守してください。元本が10万円未満の場合は年20.0%、10万円以上100万円未満の場合は年18.0%、100万円以上の場合は年15.0%が絶対的な法定上限です。また、返済が遅れた場合のペナルティである遅延損害金についても、個人間融資では利息制限法第4条に基づき、上記利息上限の1.46倍(年21.9%〜年29.2%)が上限となります。
【徹底比較】借用書・金銭消費貸借契約書・公正証書のスペック検証
個人間の金銭授受において選択される主要な3つの文書形態について、法的効力、費用、回収の実効性などを一覧で比較します。
| 比較項目 | 手書き・私製借用書 | 金銭消費貸借契約書 | 公正証書(執行受諾文言付) |
|---|---|---|---|
| 文書の性質と作成形式 | 借主が貸主に差し入れる一方的私文書(1通作成) | 貸主・借主双方が署名押印する合意契約書(2通作成) | 公証役場で公証人が作成する公文書(原本は役場保管) |
| 裁判における立証力 | 中等度(署名・受領文言があれば有力だが偽造主張のリスク有) | 高度(双方が合意内容を相互に確認した強い推定が働く) | 極めて強固(公証人が本人確認を行うため偽造の余地なし) |
| 強制執行(財産差押え)の可否 | 不可(民事訴訟や支払督促による確定判決が必須) | 不可(訴訟提起を経て債務名義を取得する必要がある) | 直ちに可能(裁判を経ずに口座や給与を差し押さえ可能) |
| 必要費用(印紙代・手数料) | 印紙代のみ(1万円未満非課税、1万円〜10万円は200円など) | 印紙代のみ(双方が原本を所持する場合は2通分必要) | 印紙代 + 公証人手数料(目的金額に応じ数千円〜数万円) |
| 消滅時効期間(民法第166条) | 権利を行使できると知った時から5年(客観的起算点から10年) | 権利を行使できると知った時から5年(客観的起算点から10年) | 基本は5年(ただし裁判上の和解等と同等扱いの場合は10年) |
| 推奨される利用シーン | 10万円未満の少額・急ぎの金銭授受、親族間の生活援助 | 10万円〜100万円程度の中規模融資、知人間での確実な合意 | 100万円以上の高額貸借、回収不能が致命傷となる取引 |
印紙税法上の取り扱いとして、借用書や契約書は「第1号の3文書(消費貸借に関する契約書)」に該当します。借入金額が1万円未満の場合は非課税ですが、1万円以上10万円以下の場合は200円、10万円を超え50万円以下の場合は400円、50万円を超え100万円以下の場合は1,000円、100万円を超え500万円以下の場合は2,000円の収入印紙を貼り、消印(割印)を押さなければなりません。印紙の貼付を怠っても書面自体の法的な契約効力は有効のままですが、税務調査等で発覚した場合は過怠税(原則として本来の税額の3倍)が追徴されるため注意が必要です。
手書き借用書の有効性と作成手順|すぐ使えるテンプレート実例
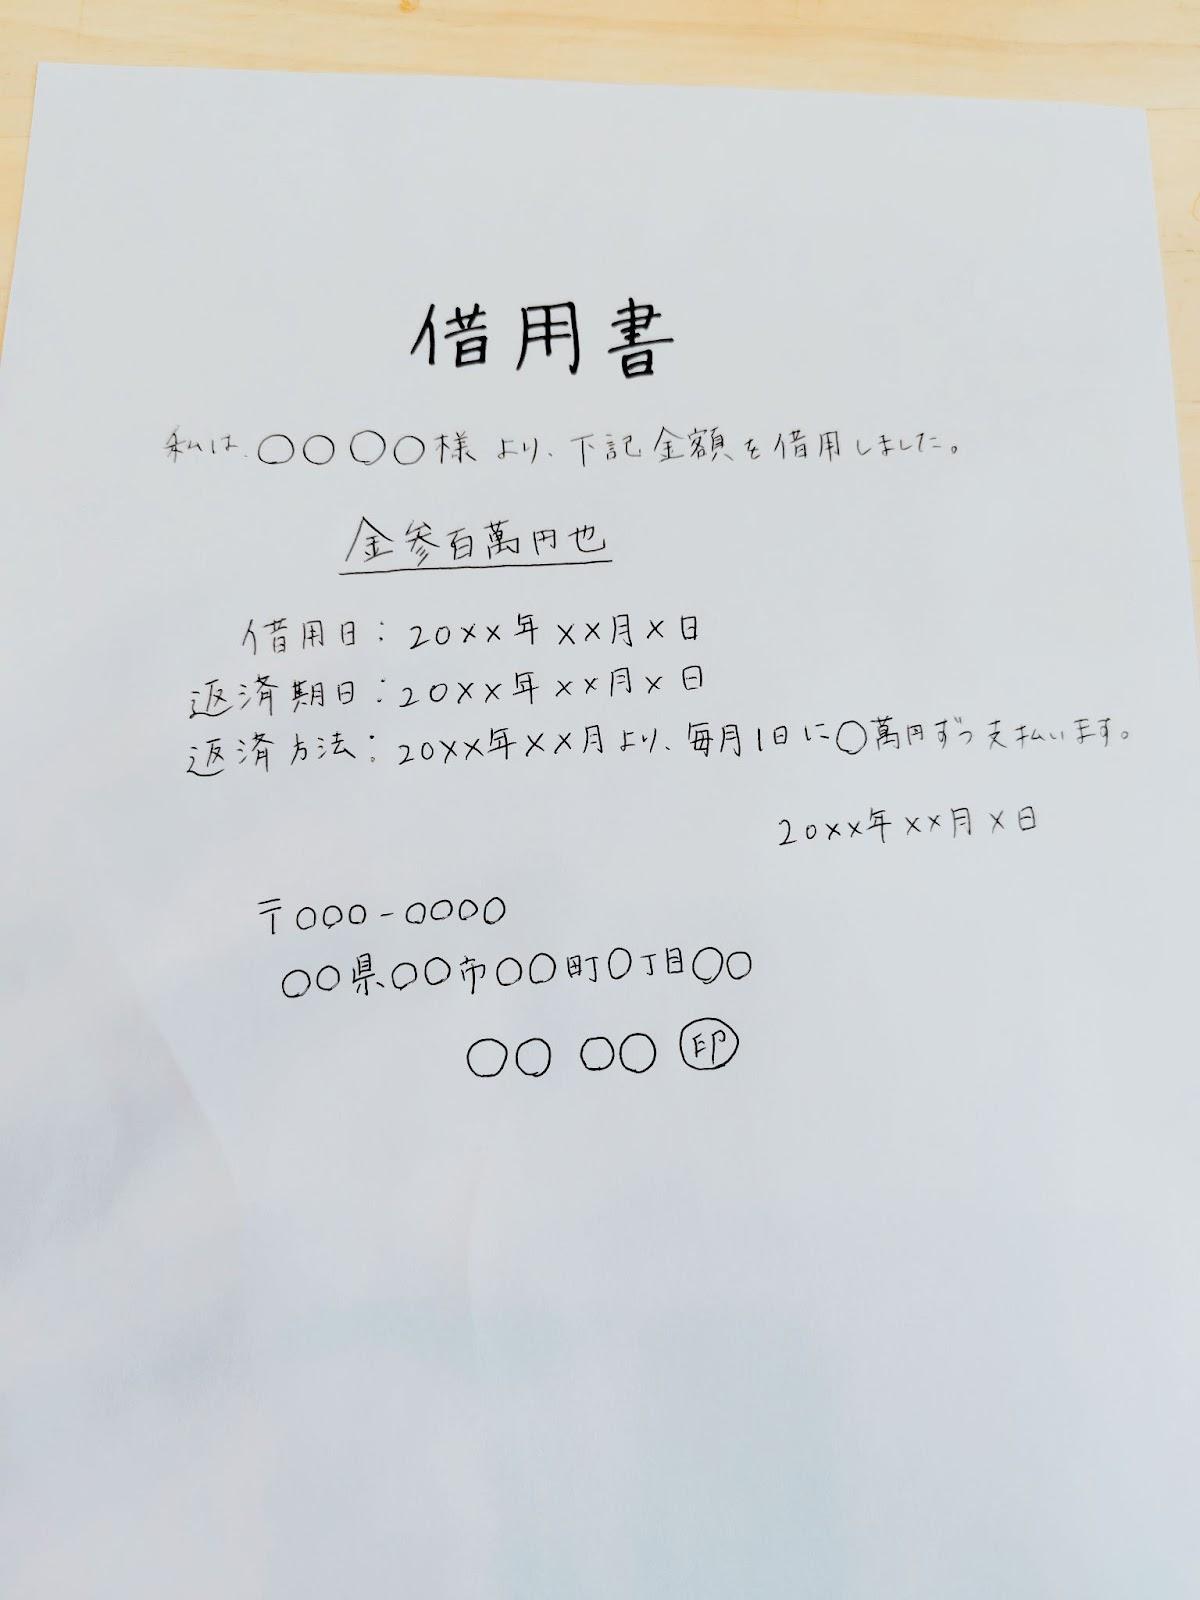
法務現場において頻繁に寄せられる疑問が「手書きの借用書でも法的に有効なのか」という点です。結論から述べれば、手書きの借用書であっても法的な有効性に何ら問題はありません。
日本の民法では、書面の作成方法に関して「パソコン印字でなければならない」といった形式上の制限は設けていません。むしろ全文が借主本人の自筆で書かれている場合、本人がその内容を理解して自発的に作成したという事実が強く推定されるため、ワープロ打ちの文書よりも「本人の意思による作成」を巡る争いを封じ込めやすいという利点すらあります。
ただし、手書きで作成する場合は、鉛筆や摩擦で消えるインク(フリクションペン等)は厳禁です。必ず黒の油性ボールペンまたは万年筆を使用し、金額部分は改ざんを防ぐために「壱、弐、参、拾」といった大字(だいじ)表記を用い、頭に「金」、末尾に「円整」を付すのが鉄則です。
実務でそのまま利用できる標準的な借用書テンプレートのモデル文面を以下に示します。
金銭借用証書
貸主 山田 太郎 殿
私は、貴殿より本日、以下の条件により金銭を確かに借用し、全額を受領いたしました。
本借用書の各条項を遵守し、確実に返済することを誓約いたします。借入金額:金 伍拾萬円整(¥500,000-)
1. 借入日:2026年3月15日
2. 返済期日:2026年12月31日限り
3. 返済方法:貸主の指定する下記銀行口座への振込送金により一括して支払う(振込手数料は借主の負担とする)
(振込指定口座:〇〇銀行 〇〇支店 普通預金 口座番号1234567 口座名義:ヤマダタロウ)
4. 利息:年15.0%とし、元金の返済期日に一括して支払う
5. 遅延損害金:返済期日を徒過したときは、支払期日の翌日から完済に至るまで、年21.9%(年365日の日割計算)の遅延損害金を付加して支払う
6. 期限の利益の喪失:借主が本契約の条項に一度でも違反したとき、または破産申立て等の事由が生じたときは、貸主からの通知催告がなくとも当然に期限の利益を失い、直ちに元利金全額を支払う2026年3月15日
借主(住所)東京都新宿区西新宿〇丁目〇番〇号
(氏名)鈴木 一郎 (実印) 印
(生年月日)1988年5月10日生
(電話番号)090-XXXX-XXXX
作成にあたっては、借主の住民票通りの住所を記載させ、実印による押印と印鑑登録証明書の添付を求めることで、後日の「なりすまし」や「名義貸し」の弁解を完全にシャットアウトできます。
【実態検証】利用者の生の声と個人間融資のトラブル現場に見るリアル
書類上の法律論だけでなく、現実のトラブル現場でどのような悲劇が起きているのかを直視する必要があります。法律相談窓口や知恵袋、SNS上には、不十分な借用書を交わしたがゆえに泥沼の回収劇に巻き込まれた人々の痛切な声が溢れています。
「10年来の親友に『事業の運転資金が足りない、1ヶ月で返す』と頼み込まれ、手書きのメモ用紙に『50万円借りました』とサインしてもらった。しかし期日を過ぎても入金はなく、連絡を試みると着信拒否。警察に相談しても『民事不介入』と断られ、弁護士からは『回収費用の方が高くつく』と言われ絶望した」(30代会社員・相談事例)
「返済期日を『余裕ができたとき』と曖昧に記載した借用書を作ってしまった。いざ催促すると『まだ生活に余裕がないから返済義務は発生していない』と居直られ、裁判所でも出世払いの合意とみなされ返済請求が棄却された」(40代自営業・法廷証言)
現場の実態を検証すると、トラブルの8割以上は「貸主側の心理的な遠慮」が引き金を引いています。「借用書をきっちり書かせるのは相手を疑っているようで気が引ける」「印鑑証明を出せとは言いにくい」という日本特有の過剰な配慮が、回収不能リスクを爆発的に高めているのです。
さらに警戒すべきは、近年問題視されるSNS上の個人間融資です。X(旧Twitter)等で「#お金貸します」「#個人間融資」と称して借用書を交わす取引の背後には、闇金融業者や特殊詐欺グループが潜伏しています。個人を装って法外な高金利を要求したり、担保と称して身分証や裸の写真を送らせる悪質な手口が横行しており、見知らぬ個人との借用書作成は絶対に回避しなければなりません。
また、盲点となりやすいのが親子間・親族間の借用書です。税務当局の現場データによると、親族間での高額な金銭移動は、適切な借用書が存在しない場合、税務署から「実質的な贈与」と認定され、高額な贈与税が課されるリスクがあります。年間110万円の基礎控除を超える資金援助を「借入」として認めてもらうためには、親子間であっても返済期日や適正な利息を定めた借用書を作成し、銀行振込によって通帳に明確な返済履歴を残し続けることが不可欠です。
一般に知られていない盲点とネットの誤解|公正証書の作成手順と実効性
インターネット上の法律解説や掲示板には、実務経験のないライターによる危険な誤解が放置されています。特に多いのが「借用書を交わしていれば、相手が返さない場合に警察が動いてくれる」「借用書があれば給与を差し押さえられる」という誤った言説です。
前述の通り、個人間の金銭トラブルは典型的な民事事案であり、警察は民事不介入の原則から一切関与しません。また、通常の借用書(私文書)を持って裁判所へ行っても、その場ですぐに差し押さえ手続きをしてくれるわけではありません。裁判を起こし、数ヶ月から半年以上の期間と数万〜数十万円の訴訟費用を投じ、判決を勝ち取って初めて「債務名義」が手に入るのです。
この致命的なタイムラグとコストを劇的に省略する唯一の法的手段が、強制執行認諾文言付き公正証書の作成です。
公正証書とは、法務大臣から任命された元裁判官や元検察官などの法律実務家(公証人)が公証役場で作成する公文書です。書面の中に「借主が債務の履行を怠ったときは、直ちに強制執行に服する旨を承諾する」という文言(執行受諾文言)を組み込むことで、確定判決と全く同一の効力を持つ「債務名義」となります。
【公正証書の作成手順】
1. 貸主・借主の間で貸付金額、返済期日、利息、遅延損害金などの条件を合意する
2. 最寄りの公証役場へ出向き、公証人に作成の相談・予約を行う(文案の提出)
3. 必要書類を準備する(当事者の実印、印鑑登録証明書、運転免許証等の本人確認書類)
4. 予約日時に当事者双方が公証役場へ出頭し、公証人の面前で内容を確認・署名押印する
5. 手数料令に基づき、貸付金額に応じた公証人手数料(例:100万円超200万円以下は7,000円、200万円超500万円以下は11,000円など)を現金で納付する
6. 原本は公証役場に原則20年間保管され、貸主には「正本」、借主には「謄本」が交付される
もし返済が1回でも滞れば、貸主は公証役場で「執行文」の付与を受け、直ちに裁判所へ申し立てることで、相手の銀行預金口座や勤務先の給料(手取り額の原則4分の1まで)を強制的に差し押さえることが可能になります。100万円を超える金銭を貸し付けるのであれば、公正証書の作成は選択肢ではなく「必須の安全弁」と心得るべきです。
【プロの結論】心理的バウンダリーの崩壊を防ぎ関係を守るための判断基準
家族社会学および心理学の視点から金銭トラブルを分析すると、借用書を巡る葛藤の深層には、人間関係における「心理的バウンダリー(境界線)」の崩壊が横たわっています。
金銭の無心を受ける側は、往々にして「見捨てられ不安」や「相手を救わなければならないというメサイア・コンプレックス」に苛まれ、断ることへの罪悪感から情に流されます。一方、お金を無心する側は、親密な間柄に甘えて「この人なら多少返済が遅れても許してくれるだろう」という境界線の侵食(共依存関係)を無意識に発生させます。口約束や形骸化した借用書は、この病的な甘えを助長する触媒にしかなりません。
法的な書面を作成する行為は、決して相手への不信の表れではありません。むしろ「ここから先は法と経済の厳格なルールに基づく領域である」という明確な境界線を再構築し、破滅的な共依存に陥らないための愛情ある防衛策なのです。
金銭の貸し出しを求められた際、貸主が採用すべき明確な判断基準を提示します。
【お金を貸してもよい条件】
・返済原資(給与や確実な入金予定)が客観的証拠(給与明細や確定申告書)で証明されている
・借主自ら「借用書や公正証書を作成したい」と書面化を前向きに提案してくる
・万が一、全額が返還されなくても自身の生活や資産形成に一切の支障をきたさない金額である
・利息や遅延損害金を含めた返済計画に経済的合理性がある
【絶対に貸してはならない(断るべき)条件】
・「借用書を書くなんて水臭い」「信じてくれないのか」と感情論で書面化を拒む
・使途がギャンブル、投機、不明瞭な借金返済(自転車操業)である
・過去に一度でも金銭の返済遅延や嘘の既往歴がある
・「絶対に儲かる話がある」「すぐに倍にして返す」といった非現実的な言動が見られる
書面の作成を渋る相手に対しては、「契約書や公正証書を作れないのであれば、一切貸すことはできない」と毅然と突き放すことが、結果としてお互いの人生と尊厳を守る唯一の道となります。
【借用 書 と は】に関するよくある質問(FAQ)
Q1:借用書は手書きのボールペンやメモ用紙でも法的に有効ですか?
A1:はい、メモ用紙や便箋であっても、貸付日・金額・受領文言・返済期日・借主の直筆署名と押印が揃っていれば法的に有効です。ただし、鉛筆や消えるボールペンは改ざんの危険があるため無効となるリスクがあります。改ざんを防ぐため、黒の油性ボールペンを使用し、金額は漢数字の大字(壱、弐、参、拾など)で記載してください。
Q2:借用書に印紙を貼り忘れた場合、借用書そのものが法的に無効になりますか?
A2:いいえ、収入印紙を貼り忘れても借用書自体の民法上の法的効力は無効になりません。印紙税法上の納税義務違反となるため過怠税のペナルティが科される可能性はありますが、貸し借りの合意や裁判における証拠能力そのものが否定されることはありません。
Q3:借用書の返済期日を過ぎた場合、いつまで請求できますか?(時効の中断・更新について)
A3:民法第166条の規定により、返済期日から5年間権利を行使しないと消滅時効が完成し、相手が時効を援用すると回収不能になります。時効をリセット(更新)するには、裁判上の請求(訴訟提起や支払督促)を行うか、借主に一部返済をさせたり「返済猶予の申し入れ書」に署名させて債務を承認(承認による時効の更新)させる必要があります。
まとめ:今後の動向と失敗しないための判断基準
キャッシュレス決済や電子契約プラットフォームの浸透に伴い、2026年現在の法務実務においてはクラウドサイン等を用いた「電子借用書」の活用も徐々に広がりを見せています。しかし、電磁的記録であれ伝統的な紙の書面であれ、「客観的な証拠として誰が・いつ・いくらを・どのような条件で授受したのか」を第三者に対して完全に立証できなければ役に立たないという本質は何ら変わりません。
お金の貸し借りは、民法上の厳格な契約行為です。「親しい間柄だからこそ、曖昧さを排して書面で残す」という冷徹なリアリズムを持つことこそが、トラブルを防ぎ、人間関係を守り抜く最大の知恵です。少額であれば必須項目を網羅した手書き借用書を作成し、100万円を超える多額の資金が動く場合は迷わず公証役場で公正証書を仕立てる。この原則を徹底し、感情に流されない確固たる自己防衛を行ってください。 (出典: 借用 書 と は(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。