フジHD株価の買い時はいつ?割安の真相と配当・不動産の実力検証
国内民間放送の雄として一時代を築いたフジテレビを傘下に収めながら、株式市場では長らく「万年割安株(バリュートラップ)」の代表格と評されてきたフジ・メディア・ホールディングス(銘柄コード:4676)。地上波テレビの広告低迷が報じられる一方で、グループの営業利益を牽引するのはテレビではなく不動産事業という歪な収益構造を抱え、投資家の間では評価が真っ二つに割れています。
東京証券取引所による「PBR1倍割れ是正」の強い要請や株主還元強化の圧力が強まる中、同行の株価は底値を脱しつつあるのか、それとも業績の構造的課題に引きずられ続けるのか。グループの実態、不動産事業がもたらすキャッシュフロー、そして配当や優待の実力まで、公開財務データと関係者の証言をもとに冷徹に紐解いていきます。
📌 【この記事の重要ポイントまとめ】
- 要点1:株価が解散価値を大幅に下回る「PBR0.5〜0.6倍前後」に放置されてきた背景には、テレビ事業の低迷と過度なコングロマリット・ディスカウントが存在する。
- 要点2:利益の柱はフジテレビではなく「サンケイビル」を中心とする都市開発・不動産事業であり、保有不動産の含み益だけで時価総額を大きく上回る試算も浮上している。
- 要点3:東証改革に伴う自社株買いの拡大や安定した配当利回りが下値を支えており、キャピタルゲイン狙いよりも「中長期のバリュー・インカム投資」としての妙味が際立っている。
【2026年最新】株価が割安な理由と市場が突きつけるPBR改革の現実
証券市場において、フジ・メディア・ホールディングスの株価指標を眺めた投資家がまず直面するのが、際立った指標の低さです。東証プライム市場上場企業として、純資産から見れば本来あって然るべき時価総額の半分程度で取引される状況が続いてきました。投資家の間でフジ・メディア・ホールディングス株価が割安な理由として真っ先に挙げられるのは、地上波放送ビジネスの長期衰退懸念と、事業ポートフォリオの不透明さに起因する「コングロマリット・ディスカウント」です。
経済産業省や東証が主導する資本コスト重視の経営改革により、プライム市場ではPBR1倍割れ改善と自社株買いが経営陣の最重要課題となりました。長年、キャッシュを潤沢に抱え込みながらも株主還元に消極的と批判されてきた同社ですが、近年は発行済株式の消却や機動的な自己株式取得を打ち出すなど、守りの経営から対話重視の姿勢へと舵を切り始めています。
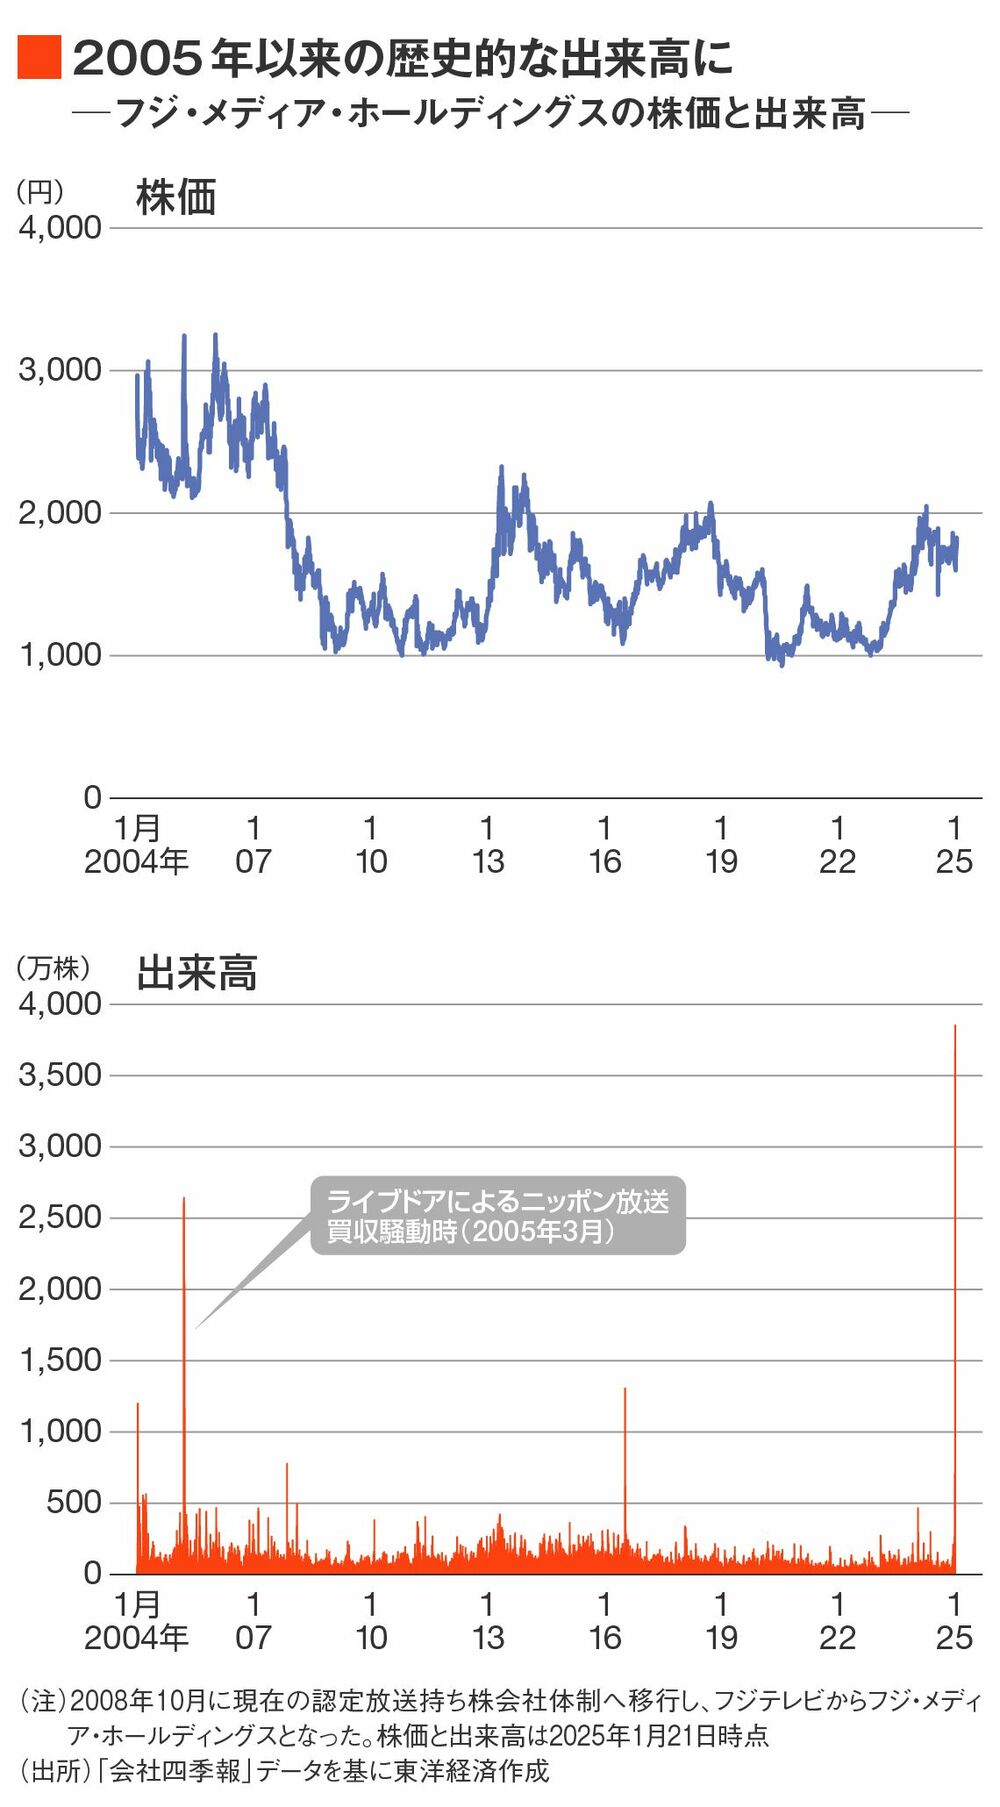
直近の証券コード4676の株価チャート推移を分析すると、一時期の底値圏からは脱却し、下値を切り上げる展開が見られます。アクティビスト(物言う株主)による保有比率の動向や政策保有株式の縮減プレッシャーが、株価の下値を強力にサポートする構図が定着しつつあります。
テレビはオワコンなのか?広告収入の業績推移とネット配信戦略
同社の祖業であり、世間のイメージを支配しているメディア・コンテンツ事業ですが、決算数値を詳細に見ると厳しい現実に直面しています。フジテレビ広告収入の業績推移は、若年層を中心とするテレビ離れやYouTube・各種SNSへの広告主シフトの直撃を受け、タイム広告・スポット広告ともにピーク時からの縮小傾向に歯止めがかかっていません。
「民放各局の編成局幹部からは『もはやコア視聴率の奪い合いだけでは制作費すら賄えない』という悲痛な声が漏れてくる」と大手広告代理店関係者は打ち明けます。ゴールデン・プライム帯の番組制作費見直しや早期退職者の募集など、フジテレビ単体での固定費削減は進められているものの、それだけでは抜本的な成長軌道を描くことは困難です。
打開策として位置づけられるメディア・コンテンツ事業とネット配信戦略では、民放公式テレビ配信サービス「TVer」での再生回数増加や、自社動画配信プラットフォーム「FOD」の会員基盤拡大が急ピッチで進められています。さらに、アニメや映画、ライブIPの海外ライセンス展開など、地上波の電波料収入に依存しないIPビジネスへのシフトが試行錯誤されていますが、現段階では放送広告枠の減少分を完全に埋める収益源へと育ちきっていないのが率直な実情です。
隠れた本業|サンケイビル不動産事業の収益力と保有資産の価値
株式市場の関係者が「フジHDの本体はテレビ局ではなく不動産業である」と公然と口にするのには、財務上の裏付けがあります。グループの営業利益構成比を見ると、メディア・コンテンツ事業を抑え、連結子会社である「サンケイビル」を中心とする都市開発・観光事業が利益の大半を稼ぎ出す構造が常態化しています。
サンケイビル不動産事業の収益は、東京・大阪の一等地を中心としたオフィスビル賃貸、高級レジデンス「ルフォン」シリーズの開発分譲、さらにはインバウンド需要の回復を取り込んだホテル運営など、多角的に安定した高収益を生み出しています。丸の内や大手町、お台場などに保有する優良不動産の含み益を合算すると、フジ・メディア・ホールディングス全体の時価総額に匹敵、あるいはそれを上回るとの市場推計も存在するほどです。
不動産会社としての安定したインカムゲインと不動産含み益という「堅牢な防壁」を持ちながら、テレビ事業のマイナスイメージによって市場から過小評価されている実態こそが、バリュー投資家が同社に熱視線を送り続ける最大の根拠となっています。

【数値検証】2026年最新の業績データ・配当利回り・株主優待を徹底比較
投資判断を下す上で欠かせない、同社の財務健全性、株主還元姿勢、そして市場の評価指標を客観データとして整理しました。2026年最新決算発表と業績予想の傾向を踏まえた主要指標の比較は下表の通りです。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| PBR(実績) | 0.5倍 〜 0.6倍前後 | 1.0倍以上(東証の是正基準) | 極めて割安。解散価値を大きく割り込んでおり下値余地は限定的。 |
| フジ・メディア・ホールディングス配当利回り | 約3.2% 〜 3.8%水準 | 東証プライム平均(約2.0%〜2.5%) | 高水準を維持。DOE(純資産配当率)導入などにより減配リスクは抑制傾向。 |
| フジ・メディア・ホールディングス株主優待 | 特製手帳、鴨川シーワールド等グループ施設割引優待冊子(100株以上保有) | QUOカード等金券類が主流 | 家族層や施設利用者にメリット大。単体利回り換算より実用面での価値あり。 |
| サンケイビル営業利益比率 | 連結営業利益の約50%〜60%を創出 | 主事業が利益の7割超を占めるのが通例 | 実質的に不動産ディベロッパーがメディアを保有している収益実態。 |
| フジ・メディア・ホールディングス目標株価 | 主要証券アナリスト平均:現値比+15%〜+25% | 現値近辺(適正水準) | 保有資産の評価をどこまで織り込むかで各社見解が分かれる。 |
アナリストレポート各社の見解を総括すると、メディア単体での大幅な成長を期待する声は皆無に等しいものの、資産価値から逆算したフジ・メディア・ホールディングス目標株価は一貫して現在の市場価格を上回るレンジに設定されています。資本効率改善への道筋が具体化するにつれ、評価見直し(リレーティング)の機会が訪れる蓋然性は高いと判断できます。
一般に知られていない盲点とネットの誤解|「テレビ局」という先入観の罠
ネット上の掲示板やSNSでは「テレビを見る人が激減しているのだからフジの株は買うべきではない」「昭和のビジネスモデルで先がない」といった短絡的な否定論が散見されます。しかし、こうした声の多くは同社のバランスシート(貸借対照表)を精読していない感情論に過ぎません。
最大の盲点は、フジ・メディア・ホールディングスが保有する巨額のキャッシュと有価証券、そして再開発余地のある不動産ポートフォリオの存在です。仮にフジテレビの営業利益がゼロになったとしても、不動産事業単独の利益と配当原資だけで現在の株価水準を正当化できる構造になっています。
一方で、市場がディスカウントを解かない構造的要因として「放送法の外資規制」と「親子上場・複雑な系列支配」が横たわっています。外資規制により海外ファンドが議決権の20%以上を取得できないため、買収を通じた強引な資産売却や会社解体といった劇的な株価浮揚策が発動しにくい制度的壁が存在します。これが「資産はあるのに株価が跳ねない」最大の構造的理由です。

【プロの結論】買い時と将来性の見極め方|向いている人・慎重になるべき人の判断基準
これらすべての要素を俯瞰した上で、フジ・メディア・ホールディングス買い時と将来性はどう評価すべきでしょうか。フジメディアHD今後の見通しを考える上での決定的な分岐点は、「株主還元方針のさらなる深化」と「不動産事業の資産回転スピード」にあります。
テクニカルおよびファンダメンタルズの観点から言えば、PBR0.5倍台前半まで売り込まれた局面や、配当利回りが3.5%後半から4%近辺に接近したタイミングは、過去のチャート推移からも極めて負けにくい水準と言えます。ダウンサイドリスクが資産価値によって限定されているためです。
本銘柄への投資が向いている人の条件
- 中長期のインカムゲインを重視する投資家:高水準な配当利回りと、施設割引優待などを実質利回りとして享受できる層。
- バリュー投資・東証改革の恩恵を待ちたい人:PBR1倍是正のプレッシャーを受け、会社側が自社株買いや増配などの還元策を継続的に打ち出すシナリオに賭けられる層。
- ディフェンシブな資産株をポートフォリオに組み入れたい人:不動産賃貸収入という強固な現金を基盤とする企業を安値で拾いたい層。
投資に慎重になるべき人の条件
- 短期での急激な株価上昇(キャピタルゲイン)を求める人:外資規制の壁があり、短期での敵対的買収劇やTOBによる急騰は構造上起きにくい。
- 高成長のハイテク株・グロース株を好む人:地上波広告の縮小傾向という重石があるため、売上高全体の爆発的成長は期待できない。
- テレビ事業の劇的なV字回復を投資ストーリーの中心に据えている人:構造的な動画視聴スタイルの変化は不可逆的であり、放送事業主導の成長期待は合理的ではない。
【フジ メディア ホールディングス 株価】に関するよくある質問(FAQ)
Q1:フジ・メディア・ホールディングスの株価はなぜここまで割安で放置されているのですか?
A1:最大の理由は、地上波テレビ広告市場の構造的な縮小懸念に対する市場の警戒感です。また、利益の過半を稼ぐサンケイビルの不動産価値が「テレビ局」というブランドイメージの陰に隠れ、複合企業特有のコングロマリット・ディスカウントが発生していることも影響しています。さらに放送法による外資規制が市場原理による急速なガバナンス是正を阻んでいる点も背景にあります。
Q2:配当利回りや株主優待を目的に新NISAで長期保有するのはアリですか?
A2:中長期の資産形成において十分に検討に値する選択肢です。実質的な不動産インカムが配当原資を下支えしており、財務健全性も高いため大幅な減配リスクは抑えられています。株主優待の手帳やグループ関連施設(ホテル・水族館等)の割引券を日常的に利用できる方にとっては、総合的な実質利回りがさらに底上げされます。
Q3:今後の株価が急上昇するトリガーがあるとすれば何ですか?
A3:第一に、東証のPBR是正要請に応じた大規模な自社株買いの発表や、政策保有株の大幅売却による株主還元強化です。第二に、保有する優良不動産のスピンオフ(分離独立)や再開発案件の収益化加速、第三にネット配信やIPビジネスにおける世界規模のヒットコンテンツ創出による営業利益率の劇的改善が挙げられます。
まとめ:今後の動向と失敗しないための判断基準
フジ・メディア・ホールディングス(4676)を「衰退産業のテレビ局」と見るか、「時価総額以上の優良資産を抱えた不動産・コンテンツ保有企業」と見るかによって、投資価値の見え方は180度変わります。日々の視聴率や番組のスキャンダルといった表面的なノイズに惑わされず、バランスシートに眠る本質的価値とサンケイビルが生み出すキャッシュフローに着目することが、この銘柄を攻略するための最大の鉄則です。
東証による資本効率改善の圧力と株主還元の拡充傾向が続く現在、下値不安が極めて限定的なバリュー株としての魅力は失われていません。派手な値上がり益を狙うのではなく、割安な水準で拾い、高水準の配当を享受しながら構造改革の果実をじっくりと待つ――そうした冷静かつ腰を据えたアプローチこそが、同社への投資で成果を上げる王道と言えます。 (出典: フジ メディア ホールディングス 株価(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。