国民年金と国民健康保険セットでいくら?退職後の驚愕試算と真実
目次
📌 【この記事の重要ポイントまとめ】
- 要点1:単身・年収300万円の場合、国民年金と国民健康保険の合計負担は年間約45万〜48万円(月額約3.8万〜4.0万円)が現実的な目安となる。
- 要点2:退職直後に保険料が跳ね上がる主因は、会社折半の消滅に加え、国民健康保険料が「前年の給与所得」を基準に機械的に算定される構造にある。
- 要点3:退職事由(倒産・会社都合・自己都合)に応じた国保軽減制度や任意継続の選択、国民年金の免除制度を活用すれば、年間十数万円単位の手元資金を防衛できる。
【2026年最新】国民年金と国民健康保険はセットでいくら?年収別シミュレーション
退職後や独立後に国民年金と国民健康保険をセットで納付する場合、毎月いくら手元から消えていくのか。この疑問に対する答えは、前年の収入規模や居住する自治体によって大きく左右されます。 まず基準となる公的支出を押さえる必要があります。2026年最新国民年金改定情報によると、令和8年度の国民年金保険料月額いくらかという点については、物価・賃金スライドの改定を経て月額17,510円〜約17,800円台の水準で推移しており、年間負担額は単身者1人あたり約21万円に固定されます。自営業者や退職無職者であっても、年金保険料は所得に関わらず一律です。 一方、国民健康保険料は自治体ごとの医療費水準や加入者構成により保険料率が異なり、前年の所得に応じて算出される「所得割」と、加入者全員に均等にかかる「均等割」などが合算されます。窓口での国民健康保険料計算シミュレーションを元に、東京都区部在住の40歳未満・単身者をモデルケースとして試算した年収別の年間・月額負担目安が以下の通りです。| 前年の額面年収 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 年収200万円 | ・国保:約15.2万円/年 ・年金:約21.3万円/年 ・セット計:約36.5万円/年 | 月額換算:約3.0万円 (手取り比率 約21%) | 基礎控除により国保は抑えめだが、固定の年金保険料が可処分所得を強く圧迫する。 |
| 年収300万円 | ・国保:約24.8万円/年 ・年金:約21.3万円/年 ・セット計:約46.1万円/年 | 月額換算:約3.8万円 (手取り比率 約19%) | 年収300万国民年金健康保険いくらかという問いに対し、毎月約4万円の現金支出が確定する壁となる。 |
| 年収500万円 | ・国保:約45.6万円/年 ・年金:約21.3万円/年 ・セット計:約66.9万円/年 | 月額換算:約5.6万円 (手取り比率 約17%) | 所得割の急上昇により国保が跳ね上がる。退職後の無給期間に入った場合、最も資金ショートを起こしやすい層。 |
| 年収700万円 | ・国保:約67.5万円/年 ・年金:約21.3万円/年 ・セット計:約88.8万円/年 | 月額換算:約7.4万円 (手取り比率 約16%) | 後述する「任意継続制度」の上限制度を使わなければ、数十万円単位で過大な損害を被る危険ゾーン。 |

退職後無職国民健康保険高すぎる理由|請求書を見て青ざめる構造的カラクリ
会社を辞めて収入がゼロになったにもかかわらず、容赦のない請求が届く現象には、明確な制度的要因が存在します。多くの退職者が「役所の計算ミスではないか」と疑う退職後無職国民健康保険高すぎる理由は、主に3つの構造から成り立っています。 第1の要因は、国民健康保険が「前年の1月〜12月の確定所得」をベースに課税されるタイムラグ制度である点です。現時点で預金残高が減り続け、月収が0円であっても、自治体は「前年に稼いだ充分な所得」を基準に容赦なく税額を決定します。 第2の要因は、会社員時代に享受していた「労使折半」の完全な消失です。健康保険組合や協会けんぽでは、保険料の半分を雇用主である企業が肩代わりしていました。退職して自治体の国保へ移行した瞬間、会社補助が消え去り、実質的にそれまでの倍額負担の波がダイレクトに押し寄せます。 さらに第3の要因として、社会保障費抑制政策の一環で実施された国民健康保険料年間上限限度額の段階的引き上げが挙げられます。令和期に入り中間層から高所得層の負担上限は見直しが続けられ、医療分・後期高齢者支援金分・介護分を合わせた合算賦課限度額は106万円超(介護分含む)まで引き上げられています。 年収が高かった会社員ほど、退職した翌年に年金と合わせて年間100万円超の請求書が突きつけられるという現実は、この制度設計に起因する必然的な結果なのです。任意継続と国民健康保険の比較検証|退職直後に選ぶべき損益分岐点
会社を辞める際にすべての人が直面するのが、従来の健康保険を個人で引き継ぐ「任意継続」にするか、自治体の「国民健康保険」へ切り替えるかという二者択一の判断です。 任意継続と国民健康保険の比較において最大のカギを握るのは、「標準報酬月額の上限設定」と「扶養家族の存在」です。 任意継続を選択した場合、会社折半がなくなるため保険料は従来の2倍になります。しかし、協会けんぽや多くの健康保険組合では「全加入者の平均標準報酬月額(協会けんぽの場合は30万円前後)」を上限とする法的キャップが設けられています。つまり、在職中に月収50万円や70万円を得ていた高給者であっても、保険料計算の基礎は30万円程度で頭打ちになる仕組みです。 対照的に、国民健康保険にはこのような標準報酬月額の抑制措置がなく、前述の上限枠に達するまで所得に比例して課税されます。また、健康保険組合の任意継続であれば「被扶養者(配偶者や子供)」を何人追加しても保険料は同額ですが、国民健康保険は加入者1人ごとに均等割(1人あたり年間数万円)が加算されます。【損益分岐の判断基準】
前年の給与年収がおおむね400万円〜450万円を超えている場合、または扶養すべき家族が1人以上いる場合は、任意継続を選んだ方が年間数十万円単位で安くなるケースが圧倒的多数を占めます。 ただし注意が必要なのは、退職後の国民年金健康保険手続きには厳格なタイムリミットがある点です。任意継続の申請期限は「退職日の翌日から20日以内」と健康保険法で厳密に定められており、1日でも遅れると正当な理由がない限り門前払いとなります。退職前後のわずかな期間の判断ミスが、致命的な手元資金の損失を招くことになります。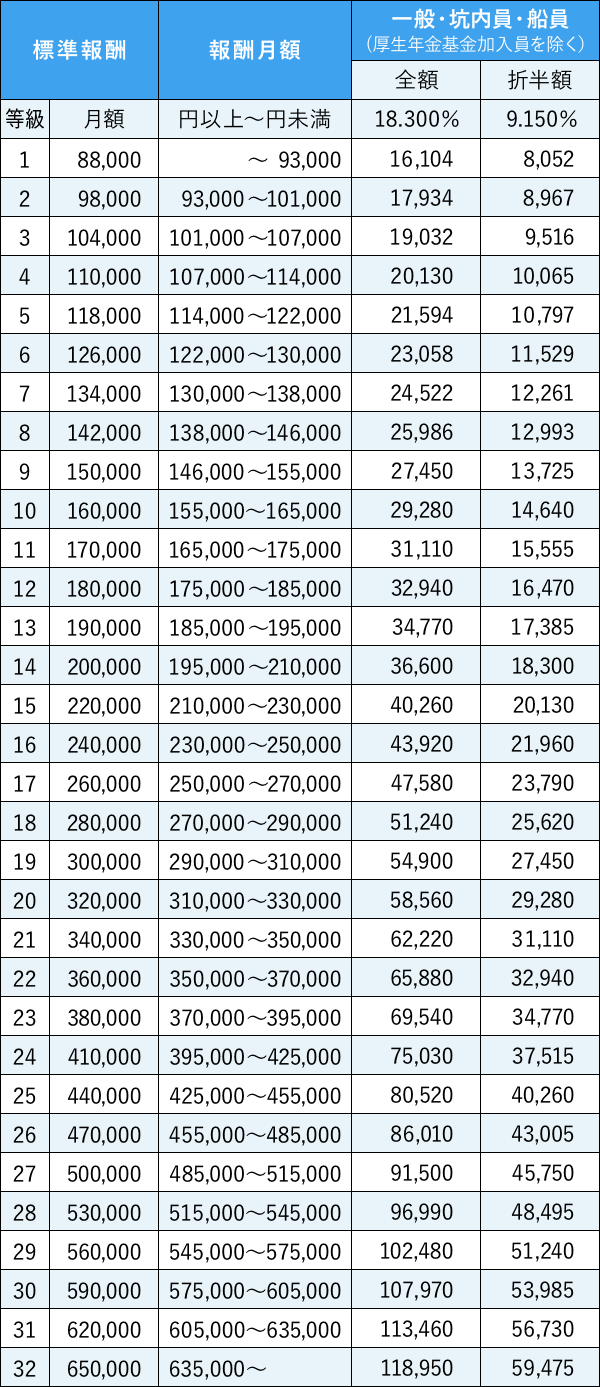
【実態検証】利用者の生の声と現場目線で見えたリアル
机上の計算式だけでなく、実際に制度の洗礼を受けた人々の実態を追うと、より切実な現場の姿が浮き彫りになります。 SNSやネット掲示板、行政書士への相談現場では、会社都合退職や独立直後の混乱から生じるリアルな叫びが散見されます。「IT企業を退職してフリーランス1年目。前年年収が550万ほどあったのですが、6月に届いた国保の納付書は年額48万円。国民年金と合わせたら年間70万円近く持っていかれる計算になり、貯金が一気に溶けました」(30代・Webエンジニア)
「退職後に失業保険をもらいながら転職活動をしていた時期、無収入なのに毎月6万円以上の振込用紙が届いた。役所の窓口で『払えません』と訴えたが、前年の年収があるため制度通りと言われ、精神的にかなり追い詰められた」(40代・元営業職)フリーランスや個人事業主の社会保険料目安を試算する際、所得税や住民税ばかりに目を奪われがちですが、実務上最もキャッシュフローを枯渇させるのはこの「年金・国保セットの固定費」です。事業が軌道に乗る前であっても、前年の給与所得をベースにした請求は容赦なく銀行口座残高を削り取っていきます。
一般に知られていない盲点とネットの誤解|知らなきゃ損する減免制度の真実
重い負担に直面した際、ネット上に溢れる「払えないなら放置しても問題ない」「分割にすれば踏み倒せる」といった無責任な言説を鵜呑みにするのは極めて危険です。現在、各自治体は国税徴収法に基づき、滞納者に対する預金や売掛金の差し押さえを過去に類を見ないスピードで執行しています。 正しい防衛策は、法に定められたセーフティネットを能動的に申請することです。特に見落とされがちなのが、以下の2大制度です。1. 国民健康保険の「非自発的失業者に対する軽減制度」
倒産、解雇、雇い止めなど、自身の望まない形で職を失った場合、国民健康保険減免申請の条件を満たしている可能性が極めて高くなります。ハローワークで発行される「雇用保険受給資格者証」の離職理由コードが特定受給資格者(11, 12, 21, 22, 31, 32)または特定理由離職者(23, 33, 34)に該当する場合、申請により前年の給与所得を30/100(7割引き)として保険料を再計算してくれます。 これにより、年間40万円だった国保料が一気に10万円台前半まで急減するケースも珍しくありません。自己都合退職であっても、残業過多や体調不良による離職の場合は特定理由離職者として認められるケースがあるため、離職票のコード確認は必須の手続きです。2. 国民年金保険料免除猶予制度の徹底活用
国民健康保険の軽減とは別に、日本年金機構が管轄する国民年金保険料免除猶予制度も同時に動かす必要があります。所得基準に応じて「全額免除」「4分の3免除」「半額免除」「4分の1免除」が用意されており、退職者向けの「特例免除」を使えば、前年の所得審査から本人の給料分を除外して判定を受けることが可能です。 全額免除が適用された場合でも、その期間は年金の受給資格期間にカウントされ、将来受け取る老齢基礎年金額の国庫負担分(通常は全額納付時の2分の1)は国の税金から保障されます。 さらに、実際に支払った国民年金や国民健康保険の金額は、全額が社会保険料控除確定申告の対象となり、所得税や翌年の住民税を直接圧縮する武器になります。家族の分を代わりに支払った場合も控除対象に組み込めるため、確定申告での適切な処理が不可欠です。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
社会保障の請求額は、個人の選択と手続きのタイミングによって数十万円規模で逆転します。感情論やネットの噂に流されず、自身の置かれた立場から冷徹に選択肢を仕分ける必要があります。▼ 任意継続を選ぶべき人の条件
* 前年の給与年収が450万円以上あった人:標準報酬月額の上限制度により、国保より割安になる公算が高い。 * 扶養している配偶者や子供がいる人:家族が増えても保険料が跳ね上がらない健保組合の強みを最大限に享受できる。 * 退職後20日以内の申請期間内に手続きを完了できる人。▼ 国民健康保険へ切り替えるべき人の条件
* 倒産・解雇・雇い止めなどの非自発的失業に該当する人:前年所得7割引きの特例軽減を受けられるため、任意継続より圧倒的に安くなる。 * 単身者で前年の年収が300万円未満だった人:国保の所得割自体が低いため、任意継続の全額自己負担額を下回るケースが多い。 * 自治体の独自の減免制度や所得急減減免の要件に合致する人。 制度を知らないまま漫然と送られてきた納付書で払い続けることは、事実上の過払いを受け入れていることと同義です。自身の離職事由と前年所得を照らし合わせ、最適なルートを選択するリテラシーが求められます。【国民年金 国民健康保険 セットいくら】に関するよくある質問(FAQ)
Q1:無職で収入がゼロの場合、国民年金と国保の支払いを免除してもらえますか?
A1:国民年金は退職特例などを利用して免除申請が通れば「全額免除」が可能ですが、国民健康保険は「均等割」などの固定割があるため、完全な0円になるケースは稀です。ただし非自発的失業の軽減や各自治体の低所得世帯向け軽減を適用すれば、数割程度まで大幅に引き下げることができます。
Q2:任意継続と国民健康保険、どちらが安いか役所の窓口で教えてもらえますか?
A2:市区町村の国保担当窓口に「前年の源泉徴収票」を持参すれば、国保料の正確な年間試算を出してもらえます。その数値を、加入していた会社の健康保険組合(または協会けんぽ)が提示する任意継続保険料と比較することで、確実な判断が下せます。
Q3:国民年金の支払いを口座振替や前納にすると安くなりますか?
A3:安くなります。国民年金には前納割引制度があり、2年前納(口座振替・クレジットカード等)を利用すると年間で約1万5,000円〜1万6,000円程度の割引を受けられます。手元資金に余裕がある場合は前納の活用が最も確実な利回りとなります。 (出典: 国民年金 国民健康保険 セットいくら(Yahoo!ニュース))
まとめ:今後の改定動向と失敗しないための判断基準
社会保障改革が進む2026年以降、現役世代の負担適正化を名目とした国民健康保険料の上限引き上げや、基礎年金の給付水準調整に向けた議論はさらに加速しています。「会社を辞めれば身軽になる」という安易な思い込みは、直後に届く公的保険の納付書によって打ち砕かれます。 年収300万円であれば年間約46万円、年収500万円であれば年間約67万円という「年金・国保セットの現実」を事前に資金計画へ組み込んでおくことが、防衛の第一歩です。 制度の仕組みを正しく把握し、退職後20日以内の任意継続の検討、非自発的失業者軽減の申請、国民年金の免除制度といった対抗策を迅速に打てるかどうかが、あなたの生活基盤を守り抜く決定的な分水嶺となります。納付書を見て立ち尽くす前に、速やかな自治体窓口への相談と正確な制度活用を実行してください。
メディア編集者
木村 あおい (Aoi Kimura)
プロフィールを見る →
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。