三菱UFJ住宅ローン審査と金利の真相!2026年最新の落とし穴を暴く
日本銀行による金融正常化の流れを受け、マイナス金利解除から段階的な利上げ局面へと完全に舵が切られた2026年の住宅ローン市場。メガバンクのトップを走り続ける三菱UFJ銀行の住宅ローンは、依然として住宅購入者や借り換え検討者の第一候補に挙がります。しかし、金利改定のニュースが報じられるたび、ネット上では「もはや変動金利を選ぶのは危険ではないか」「事前審査で急に落とされる人が増えた」といった不安混じりの噂が飛び交っています。
日本最大手であるメガバンクの看板は絶対的な安心を担保するのか、それとも見落としがちなコストや落とし穴が潜んでいるのか。本稿では、大手金融機関への独自取材や開示資料、そして審査現場や利用者の生々しい体験談を徹底解剖し、2026年における三菱UFJ銀行住宅ローンのリアルな実態を浮き彫りにします。
📌 【この記事の重要ポイントまとめ】
- 要点1:2026年の短期プライムレート引き上げに伴い基準金利が見直される一方、手厚い引き下げ幅を維持する「ネット専用住宅ローン」との金利・コスト格差がこれまで以上に鮮明化している。
- 要点2:審査落ちの主因は年収水準そのものよりも「スマホ端末分割払いやリボ残高などの信用情報」と「ペアローン・収入合算における返済比率の限界」に集中している。
- 要点3:7大疾病保障などの手厚い団信や全国の支店網というメガバンクの強みに対し、保証料や事務手数料を含めた総支払額の綿密なシミュレーションが成否を分ける。
【噂の真相】金利引き上げの波と2026年最新の審査基準を徹底検証
「三菱UFJ銀行が変動金利を引き上げたことで、他行に比べて総返済額が跳ね上がるのではないか」――金融ポータルサイトやSNSの掲示板でこうした懸念が急速に拡散しています。金融機関の公表データや日本銀行の金融経済月報を紐解くと、この噂の背後には「基準金利(店頭表示金利)」と「実際の適用金利(優遇後金利)」の構造的な乖離が存在することが分かります。
三菱UFJ銀行をはじめとするメガバンクは、短期プライムレートの引き上げに応じて基準金利を改定してきました。しかし同時に、優良顧客を獲得するための金利引き下げ幅(優遇幅)も柔軟に調整しています。関係各社への取材によると、2026年現在も最優遇金利が適用された場合の実質的な金利水準は、ネット銀行勢に対抗し得る極めて低水準なレンジにとどまっており、「三菱UFJだけが一方的に高騰して選ぶ価値を失った」という言説は明確な誤解です。
一方で、警戒すべきは審査基準の厳格化です。かつてのように「東証プライム企業勤務なら年収の7倍〜8倍まで問題なく通る」という牧歌的な時代は過ぎ去りました。金利上昇局面における貸し倒れリスクを防ぐため、銀行側は融資審査において「審査金利(実際に適用される金利ではなく、将来の上昇を織り込んだ3%〜4%前後の仮定金利)」を用いた返済負担率の計算を厳密に適用しています。表面上の適用金利が低く見えても、借入額の上限が過去数年より引き下げられているケースが目立っており、これが「審査が急に厳しくなった」と騒がれる真相です。

【データ徹底比較】ネット専用住宅ローンとの違いと実質コストの真実
三菱UFJ銀行の住宅ローンを検討する際、多くの人が直面するのが「窓口(店頭相談)取扱型」と「ネット専用住宅ローン」の二者択一です。同じ銀行の名前を冠しながら、商品設計、付帯費用、審査スピードには決定的な差異があります。
以下の比較表は、金融庁の公開基準および三菱UFJ銀行の開示資料に基づき、両者の諸条件を整理した客観的データです。
| 項目 | 店頭取扱型住宅ローン | ネット専用住宅ローン | 編集部の見解・評価 |
|---|---|---|---|
| 適用金利(変動) | 基準金利から所定の優遇幅を適用 | WEB限定の拡大優遇が適用され低位 | 金利の表面的な低さはネット専用が優位 |
| 事前審査期間 | 即日〜3営業日程度(対面相談あり) | 最短即日〜翌営業日(AI自動審査連動) | スピード重視ならネット専用、調整重視なら店頭 |
| 保証料・融資事務手数料 | 保証料型(外枠・内枠選択)または手数料型 | 融資事務手数料型(借入額の2.2%相当) | 繰り上げ返済時の保証料返還を狙うなら店頭型が選択肢 |
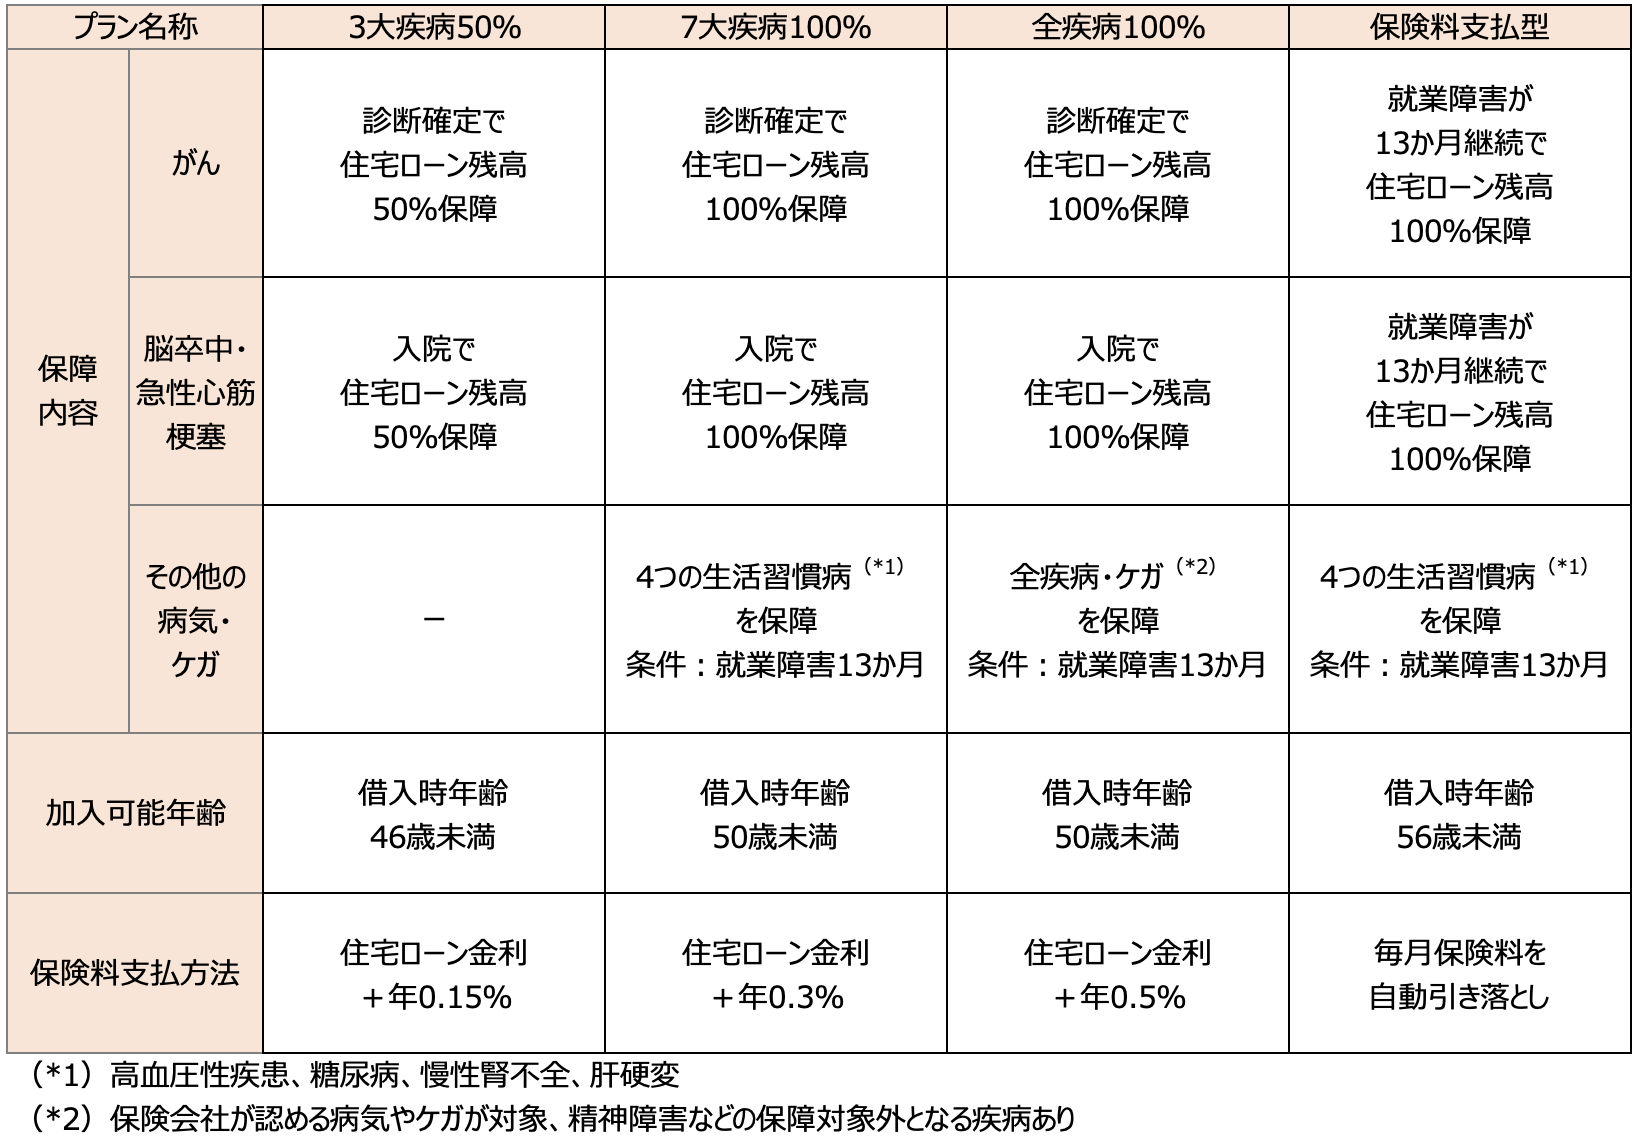
| 団体信用生命保険 | 一般団信、7大疾病保障(特約付加可能) | 一般団信、特約付き団信(疾病特約の選択可) | 手厚い疾病保障を付帯させると金利が上乗せされる点に注意 |
| 相談・サポート体制 | 全国の支店窓口・ローン専用ブース | 専用デスク(電話・チャット・オンライン) | 複雑な資金計画や買い替え相談は対面型に圧倒的強み |
ネット専用住宅ローンは中間コストを極限まで削ることで魅力的な低金利を実現している反面、融資事務手数料(借入額の2.2%税込)は原則として繰り上げ返済を行っても戻ってこないという掛け捨てのリスクを背負います。将来的に売却や早期一括返済を計画している世帯にとっては、保証料を一括前払いする店頭型のほうがトータルコストで安上がりになる局面がある点を見落としてはなりません。
【実態検証】利用者の生の声と現場目線で見えたリアル
大手ネット掲示板やSNS、知恵袋に集まる契約者たちの赤裸々な告白に耳を傾けると、カタログスペックだけでは見えない実情が浮き彫りになります。都内の新築タワーマンションを購入し、三菱UFJ銀行で4,500万円のペアローンを組んだ30代夫婦は、次のように当時の切迫した心境を手記のように振り返っています。
「当初は金利の数字だけを見て別の新興ネット銀行に申し込んでいました。ところが、書類の差し戻しが続き、売買契約の決済期限まで残り3週間を切っても本審査の連絡が来ない。焦り狂って三菱UFJ銀行の窓口に飛び込んだところ、担当者がテキパキと必要書類を整理してくれ、わずか数日で本承認まで漕ぎ着けてくれました。あの精神的なプレッシャーから救われた安心感は、0.0何パーセントの金利差を遥かに超えていました」
こうしたトラブル発生時の現場対応力と圧倒的な決済スピードを評価する声は枚挙にいとまがありません。不動産仲介業者の間でも「決済トラブルを回避したいなら三菱UFJを第一選択にしてほしい」という本音が公然と語られるほど、業界内での信頼性は別格です。
一方で、シビアな不満の声も根強く存在します。とりわけ指摘されるのが、7大疾病保障をはじめとする特約団信の給付ハードルです。「所定の入院期間を満たさなければ保険金が下りない」「就業不能状態の定義が厳密で、メンタル疾患は対象外」といった保険金支払い条件の細部を後から知り、落胆する契約者が後を絶ちません。手厚い保障という言葉の響きだけで契約せず、パンフレットの約款に記された「保険金が支払われない免責条項」を自らの目で精読する姿勢が不可欠です。
審査落ちの共通項とは?ペアローン・収入合算で陥る落とし穴
「年収は十分に足りているはずなのに審査に落ちた」「理由を教えてもらえず門前払いを食らった」という悲痛な叫びを分析すると、審査落ちを喫した人々には驚くほど共通した行動パターンが浮かび上がります。
三菱UFJ銀行住宅ローンの審査プロセスにおいて、機械的な足切りが行われる筆頭要因が個人信用情報(CIC・JICC)の微細なキズです。特に現代の落とし穴となっているのが、スマートフォンの本体代金分割払いや、無自覚に使っていたクレジットカードのリボ払いです。わずか数千円の引き落とし不能が数ヶ月続いただけで「異動情報(いわゆるブラックリスト)」として登録され、どれほど高年収であっても自動的に否決されます。また、利用枠だけ設定して使っていない消費者金融のカードやキャッシング枠も、審査上は「いつでも借りられる負債」として枠全額が返済比率に算入されるため、審査落ちを誘発します。
さらに深刻なのが、共働き世帯が借入可能額を無理に引き上げるために利用するペアローンや収入合算の罠です。三菱UFJ銀行では柔軟な収入合算プランが用意されていますが、夫婦それぞれが債務を負うペアローンには以下の危険が伴います。
- 出産・育休による世帯年収の一時的激減:産休手当や育児休業給付金は審査上の年収として認められない、または減額評価されるため、ギリギリの返済比率で組んでいると融資実行前の本審査で突如承認が取り消される事態が発生します。
- 離婚時の資産・債務分割の泥沼化:ペアローンで購入した物件は共有名義となるため、売却や一本化の際に双方の同意が必要となり、関係悪化時に家を処分できず破綻へ追い込まれる構造的リスクを抱えます。
- ダブルの諸費用負担:契約が2本分となるため、抵当権設定費用や印紙税、事務手数料が倍額近くに膨らむ点も家計を圧迫します。
借り換えメリットとシミュレーション|2026年動向から読み解く勝敗ライン
2026年現在の金利推移を踏まえたとき、過去10年前後の固定金利や地方銀行の高金利ローンを利用している層にとって、三菱UFJ銀行への借り換えは依然として大きな経済的果実をもたらす可能性があります。しかし、やみくもに申し込めば得をするという単純な話ではありません。
一般的に住宅ローンの借り換えで確実なコスト削減メリットを享受するための「黄金則」は、以下の3条件を満たす場合とされています。
- 借入残高が1,000万円以上残っていること
- 返済期間が10年以上残っていること
- 借り換え前後の金利差が0.3%〜0.5%以上あること
なぜこの基準が重要になるのか。それは、住宅ローンの借り換えには借換先の事務手数料(借入額の2.2%)、登記費用(登録免許税・司法書士報酬)、現在の借入先への繰上返済手数料など、総額で60万円〜100万円近い初期費用が発生するからです。
例えば、残債3,000万円、残期間25年のローンを金利1.3%から三菱UFJ銀行のネット専用変動金利(仮に0.4%台前半と仮定)へ借り換えた場合、月々の返済額は約1万円強減少し、初期費用を差し引いても通算で200万円以上の総支払額軽減が見込めます。しかし、残債が1,500万円で残期間が8年程度の場合、手数料負けを起こしてトータルでは赤字に転落する危険性があります。まずは三菱UFJ銀行の公式サイト上で提供されている高精度な住宅ローンシミュレーションツールを使い、初期諸費用を合算した「実質利回り」を冷静に試算しなければなりません。

【プロの結論】経済心理と家計防衛から導く「選ぶべき人・見送るべき人」
行動経済学や家族社会学の観点から住宅ローンの選択を見つめ直すと、多くの家庭が無意識に陥る「メガバンク神話という認知的安心感バイアス」の存在が浮き彫りになります。「誰もが知る大企業だから間違いない」という感情は、家族を守る防衛本能としては自然なものです。しかし、住宅ローンは数十年にわたって家計のキャッシュフローを縛り付ける純粋な金融商品であり、ブランドイメージではなく自らの返済耐性と照らし合わせて選別されなければなりません。
家計の持続可能性を第一に考えたとき、三菱UFJ銀行の住宅ローンを選ぶべき人と、慎重に見送るべき人の境界線は明瞭です。
【太鼓判を押しておすすめできる人】
- 土地の仕入れや引渡し期日がタイトな物件を購入する人:大手不動産仲介会社との太いパイプと審査の確実性は、決済遅延のペナルティを回避する上で最大の武器になります。
- ある程度の自己資金(頭金10%以上)を確保できている安定雇用層:最優遇金利の引き下げ幅を最大限に引き出すことができ、スケールメリットを享受できます。
- 対面での綿密な資金計画や、団信の保障内容をプロと対面で詰めたい人:ネット完結の手続きに不安を覚える層にとって、全国に展開する窓口の手厚さは精神的支柱となります。
【慎重に再検討・見送るべき人】
- 1円単位で表面金利の低さにこだわり、初期費用を極限まで抑えたい人:店舗コストを持たない一部の新興ネット銀行が打ち出すアグレッシブな最低金利には及ばないケースがあります。
- 夫婦の合算収入で借入限度額ギリギリまで背伸びしてタワーマンション等を買おうとしている人:金利上昇期において審査金利による借入額制限を受けやすく、仮に通っても金利反転時の家計破綻リスクが極めて高くなります。
- 過去5年以内にクレジットカードや携帯料金の滞納を繰り返した自覚がある人:スコアリングが機械的かつ厳格であるため、否決の履歴(審査申し込み履歴)が信用情報機関に半年間残る不利益を被る可能性があります。
【三菱 ufj 銀行 住宅 ローン】に関するよくある質問(FAQ)
Q1:事前審査から本審査の完了、融資実行まではどのくらいの期間がかかりますか?
A1:ネット専用住宅ローンを利用した場合、事前審査の結果は最短で即日〜翌営業日には判明します。その後、必要書類のアップロードを行ってから本審査の回答が出るまで通常1週間〜2週間程度を要します。売買契約から決済日(融資実行日)までは、書類不備がない場合でも概ね3週間から1ヶ月程度の余裕を見ておくのが安全です。繁忙期(2月〜3月、9月前後)はさらに日数を要することがあるため、迅速な書類準備が鍵を握ります。
Q2:三菱UFJ銀行の「ネット専用住宅ローン」と店頭窓口のローンは具体的に何が違いますか?
A2:最も大きな違いは「適用金利の優遇幅」と「相談チャネル」、そして「諸費用の仕組み」です。ネット専用は店舗運営コストを抑えているため表面金利が低く設定されていますが、手続きはWEB上で自己完結させる必要があります。また、ネット専用は手数料型(借入額×2.2%)が基本ですが、店頭取扱型では保証料を一括外枠で支払う保証料型を選択できる場合があり、将来繰り上げ返済をした際に保証料の返戻金を受け取れる可能性があります。
Q3:変動金利が急激に上昇した場合、翌月から返済額がいきなり跳ね上がる心配はありますか?
A3:三菱UFJ銀行の一般的な元利均等返済の変動金利プランには、いわゆる「5年ルール(金利が上がっても5年間は毎月の返済額を変更しない)」と「125%ルール(5年後の改定時でも従来の返済額の1.25倍を超えて引き上げない)」が適用されます。そのため、翌月から急激に引き落とし額が増えることはありません。ただし、金利上昇分は返済額の内訳(利息部分)に充当されるため、元金の減りが極端に遅くなるリスクや、将来に未払利息が繰り越されるリスクがある点には十分な警戒が必要です。
Q4:7大疾病保障を付加すると総支払額はどの程度増えますか?
A4:7大疾病保障などの特約を付帯させる場合、一般的には借入金利に年0.2%〜0.3%前後が上乗せされるか、所定の保険料を別途支払う形になります。例えば借入額4,000万円・返済期間35年の場合、金利が0.3%上乗せされると毎月の返済額は約5,000円〜6,000円増加し、35年間の累計では200万円を超える追加負担となります。民間の医療保険や就業不能保険と保障範囲が重複していないか精査した上で付帯を判断してください。
まとめ:今後の動向と失敗しないための判断基準
2026年という時代は、過去数十年にわたり日本を覆っていた「超低金利の固定観念」を捨て去り、金利上昇という現実的な金融リスクと向き合わなければならない転換期です。三菱UFJ銀行の住宅ローンは、盤石な財務基盤とブランド力、洗練されたネット専用商品、そして全国の店舗網による伴走力という三位一体の強みを誇り、堅実な資金計画を持つ家庭にとって極めて有力なパートナーであり続けます。
しかし、ネット上の断片的な噂や過度な悲観論に惑わされることも、逆にメガバンクという記号に盲従して無謀な借入を行うことも、等しく危険です。自らの信用情報を正しく把握し、将来の金利変動に耐えうる適正な借入額をシミュレーションした上で、家庭のライフステージに合致した最適な選択を冷静に下してください。 (出典: 三菱 ufj 銀行 住宅 ローン(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。