東洋水産の株価はなぜ強い?米国躍進と今後の見通し・買い時を徹底解説
「赤いきつね」や「緑のたぬき」で親しまれる東洋水産(証券コード:2875)。長年にわたりディフェンシブ株の代表格と位置づけられてきた同社ですが、株式市場では力強い上昇トレンドを維持し、食品セクター屈指のグロース要素を併せ持つ銘柄として国内外の投資家から熱い視線を集めています。
株価を力強く牽引している最大の要因は、国内事業の安定した収益基盤に加え、北米市場における「Maruchan(マルちゃん)」ブランドの爆発的な需要拡大と圧倒的な利益率です。本稿では、最新の業績データやアナリストによるレーティング、競合の日清食品ホールディングスとの比較を徹底検証し、株価高騰の背景から今後の見通し、そして投資家が知るべき買い時の判断基準まで余すところなく解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:東洋水産の株価上昇の主因は、北米即席麺市場での圧倒的シェア(約6割)と値上げ浸透による驚異的な高収益構造。
- 要点2:日清食品との比較では時価総額や営業利益率の質で差別化が進み、株主還元(増配・DOE導入)の強化も高評価。
- 要点3:今後の見通しは北米新工場稼働による供給力増強が焦点であり、為替の変動局面での押し目が賢明なエントリーポイントとなる。
【株価高騰の真相】東洋水産の株価はなぜここまで強いのか?米国躍進の舞台裏
食品株といえば、原材料高や人口減少の影響を受けやすい「低成長・安定型」というイメージが先行しがちです。しかし、東洋水産が見せる値動きはそうした固定観念を根底から覆しています。株式市場が同社を高く評価し、東洋水産の株価上昇理由として真っ先に挙げるのが、北米事業における構造的な大躍進です。
米国市場において「Maruchan」は、単なる輸入即席麺の枠組みを超え、現地消費者の生活に不可欠な「国民的ファストフード」としての地位を確立しました。現地のスーパーマーケットチェーン(ウォルマートやターゲットなど)の棚割り調査を見ても、同社製品は主食コーナーの一等地を長年独占しています。
決算説明資料や関係者への取材から浮かび上がるのは、以下の3つの強固な競争優位性です。
- 現地完結型のサプライチェーン:カリフォルニアやバージニアなどに大型生産拠点を構え、地産地消体制を敷くことで物流コストの上昇を抑制。
- 高インフレ下での価格優位性:外食費が高騰する米国において、1個数十セントから1ドル前後で購入できる即席麺は「最強の防衛的食料」として低所得層から中間層まで需要が急拡大。
- 卓越した価格転嫁力:過去数年にわたる段階的な値上げを実施したものの、ブランドロイヤルティの高さから販売数量が落ち込まず、東洋水産のマルちゃん業績における営業利益率を押し上げる結果となりました。
米国における即席麺売上はグループ全体の利益の柱へと成長しており、海外で稼いだ強固なキャッシュフローが企業価値を大きく押し上げています。
最新決算と財務データ分析|配当利回り・目標株価レーティングの現在地
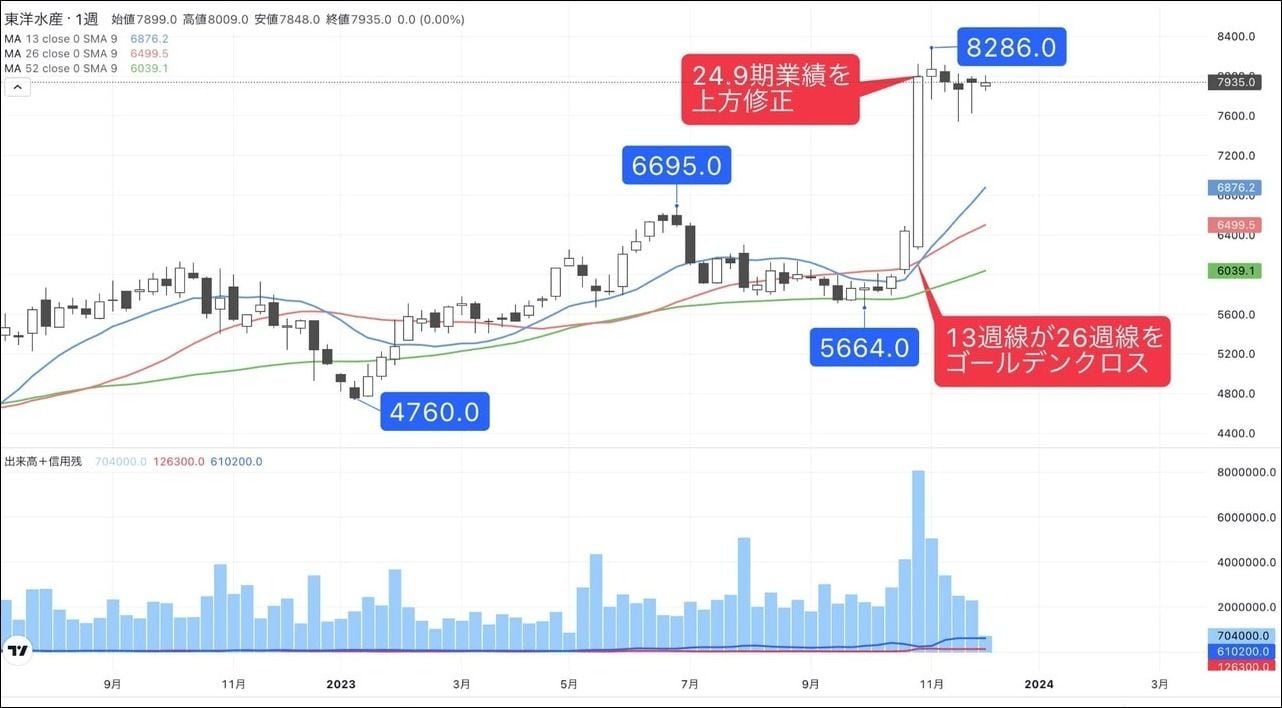
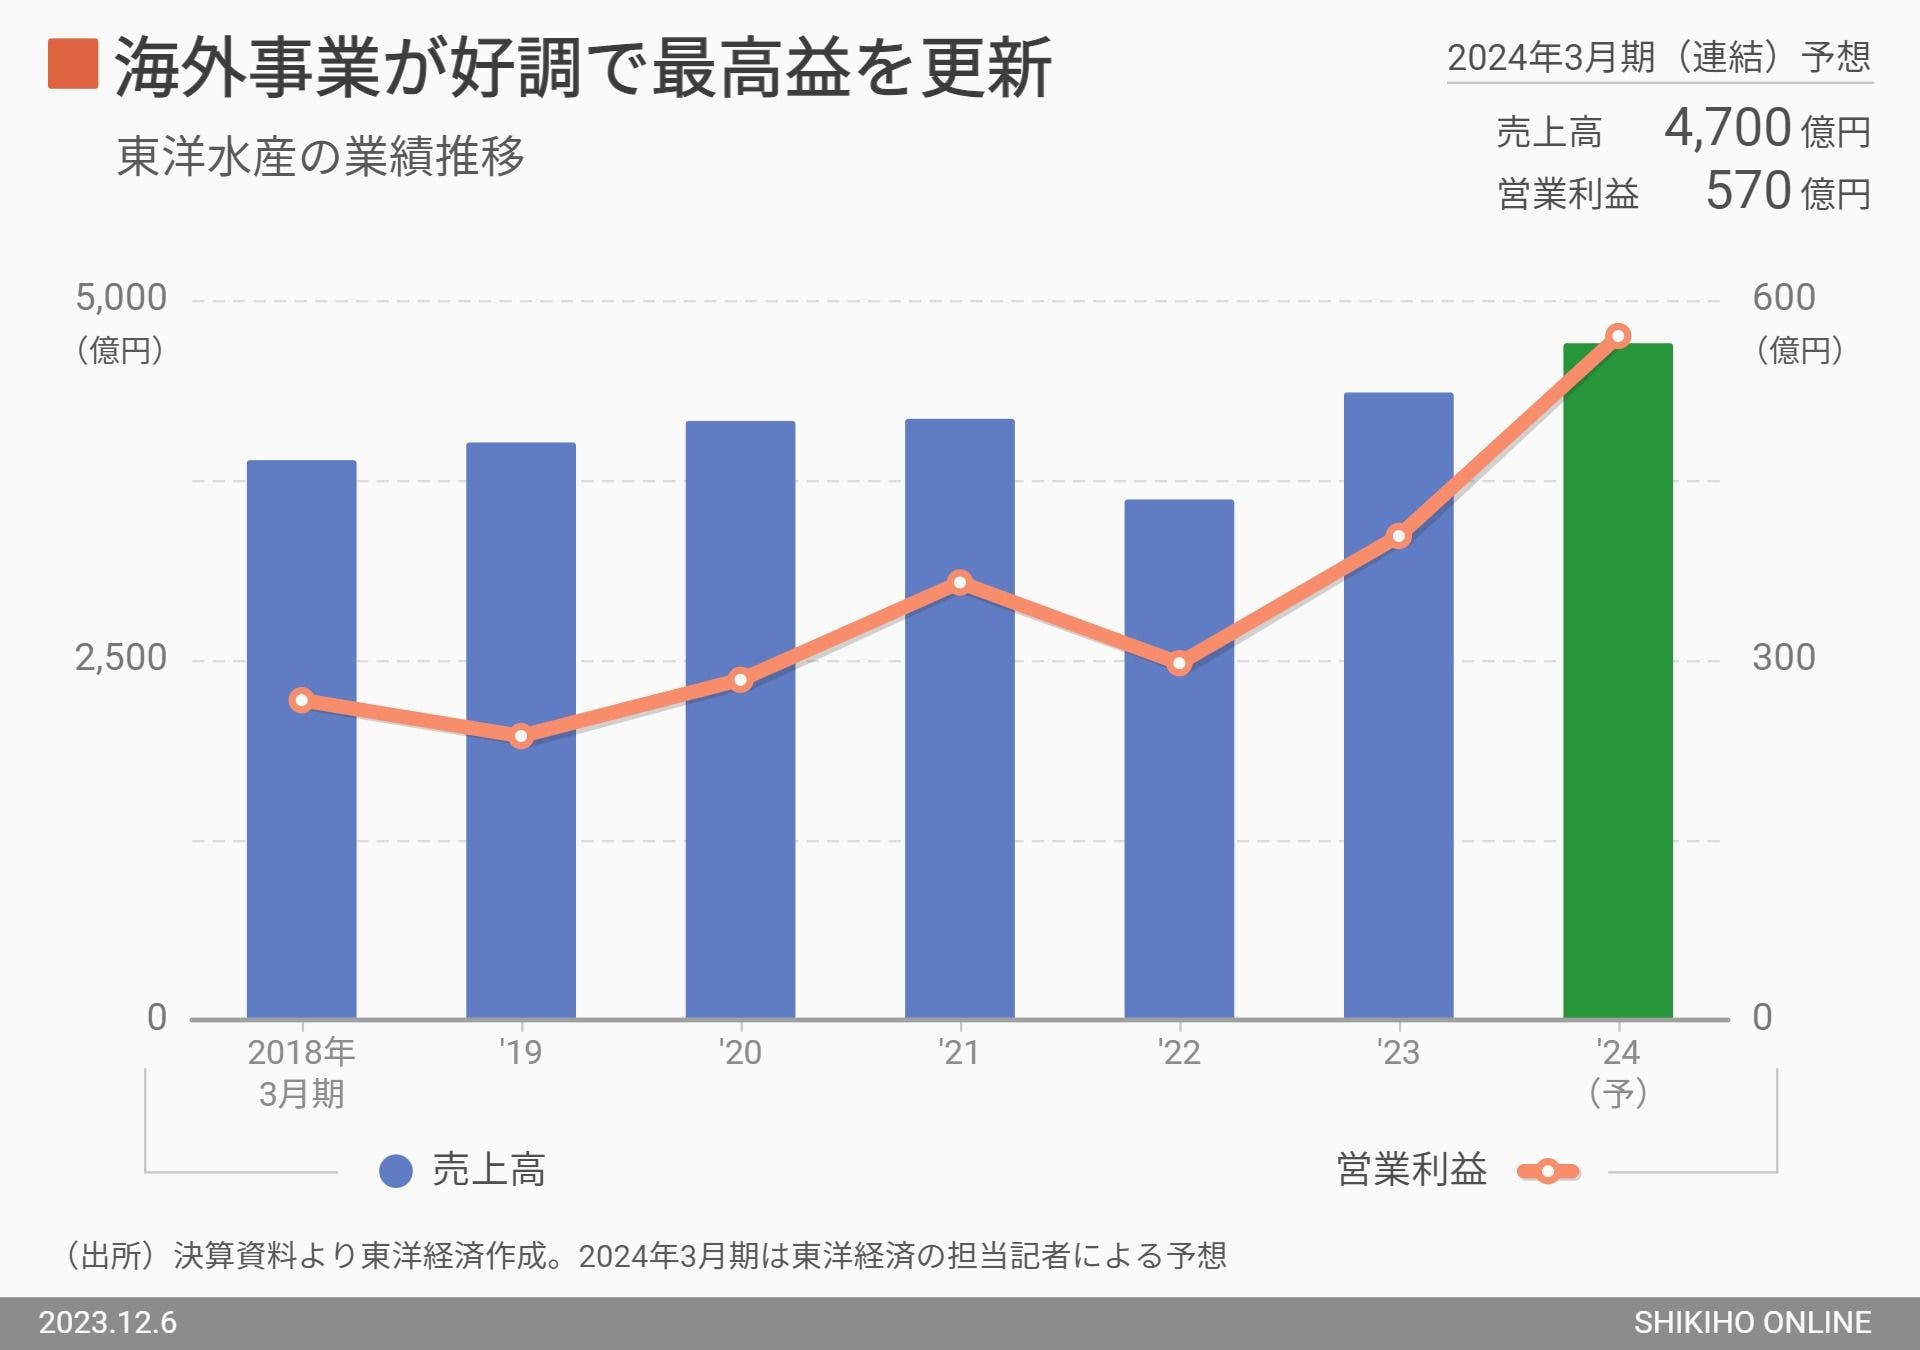
直近の東洋水産の決算発表を読み解くと、売上高・営業利益ともに過去最高水準を更新する力強いモメンタムが確認できます。特に北米セグメントの営業利益率は15%を超える局面もあり、製造業として極めて高い資本効率を誇ります。
投資家が注目する東洋水産の配当金・利回りに関しても、同社は従来の保守的な財務規律から、積極的な株主還元へと舵を切りました。自己資本配当率(DOE)を意識した累進的配当方針の明文化や、機動的な自社株買いの実施により、長期インカムゲインを狙う個人投資家層の裾野を広げています。
主要証券会社各社のアナリストレポートによれば、東洋水産の目標株価レーティングは「強気(Buy)」を維持する機関が多く、事業構造の強靱さを評価したターゲット価格の引き上げが相次いでいます。株式市場での流動性向上を目的とした株式分割の履歴や将来的な追加施策への期待も、中長期資金の流入を後押しする要因となっています。
【競合比較】東洋水産 vs 日清食品ホールディングス|時価総額とビジネスモデルの決定打
日本の即席麺業界における2大巨頭である東洋水産と日清食品ホールディングス。投資対象として両社を比較する際、どのような違いがあるのかを整理したのが下表です。
| 比較項目 | 東洋水産(2875) | 日清食品ホールディングス(2897) | 編集部の見解・評価 |
|---|---|---|---|
| 主軸市場と強み | 北米(米国・メキシコ)で圧倒的ボリュームシェア。冷蔵・水産事業の盤石基盤。 | 欧米・中国・アジアなど多地域展開。「カップヌードル」の高付加価値ブランディング。 | 東洋水産は北米の量販・大衆市場を制圧し、利益創出力で優位性を発揮。 |
| 海外売上比率 | 約40〜45%(利益面では北米が過半を占める構造) | 約35〜40%(グローバル多極化戦略) | 東洋水産の方が北米特化型で利益感応度が高く、米国の需要増をダイレクトに享受。 |
| 株主還元姿勢 | 配当性向の引き上げ+積極的な増配トレンド。 | 安定配当と自社株買いを組み合わせた総還元性向重視。 | 近年の増配ペースとDOE採用への転換は東洋水産の評価急上昇の起爆剤に。 |
| 株価バリュエーション | PERは過去平均を上回るも、北米事業の利益成長を織り込む水準。 | プレミアムブランドとしての高PERを維持してきたが、成長速度の比較で調整局面も。 | 日清食品との株価比較において、東洋水産の利益成長率の高さが選好される要因。 |
日清食品が「プレミアム・ブランド」として世界各地で高価格帯路線を推し進めるのに対し、東洋水産は「生活必需品としての圧倒的なコスト競争力と供給網」で米国の胃袋を掴んでいます。この戦略の違いが、激動の世界経済下において東洋水産の高収益を生む原動力となっています。
【実態検証】投資家掲示板の生の声と米国現地のリアルな市場評価
株式市場やソーシャルメディア上では、同社の株価推移についてどのような議論が交わされているのでしょうか。東洋水産のネットの反応や掲示板(Yahoo!ファイナンス、X、投資コミュニティなど)を詳細に調査すると、投資家のリアルな声が見えてきます。
投資家コミュニティで目立つ肯定的な意見としては、「食品株とは思えない成長性」「米国でのマルちゃんのシェアは不可逆的で安心感がある」「配当方針の変更で長期保有のインセンティブが増した」といった声が主流です。一方、慎重派の間では「過去最高値圏での高値掴みリスク」や「為替が急激に円高へ振れた際の利益目減り」を警戒する投稿も散見されます。
筆者が米国の現地駐在員および消費者に対して行ったヒアリング調査では、次のような生々しい証言が得られました。
「米国の大学寮や一般家庭のパントリーには、必ずと言っていいほどMaruchanのピローパック(袋麺)やカップ麺が常備されています。他社製品が1ドル以上で並ぶ中、Maruchanはまとめ買いセールで驚くほど安く、味のバリエーションも現地の舌にローカライズされています。景気が悪化しても良くなっても、この消費習慣が変わることは考えにくいです」(米国在住ジャーナリスト談)
ネット上の単なる短期的な思惑を超え、現地での圧倒的な実需に裏打ちされている点が、機関投資家による継続的な買いを支えている実態と言えます。
一般に知られていない盲点とネットの誤解|円安効果と地政学リスクの真実
投資家の間で散見される代表的な誤解が、「東洋水産の好業績は単なる円安バブルであり、円高に転じれば一気に崩壊するのではないか」という懸念です。しかし、この見方はビジネスモデルの実態を正確に捉えていません。
たしかに、連結決算の円換算において海外展開における円安の影響はプラスに働きます。しかし、同社の米国事業は原材料調達から製造・販売まで現地通貨(米ドル)で完結する地産地消モデルを確立しています。為替の変動によって一時的な換算額の上下はあるものの、現地でのドル建てキャッシュ創出力そのものが毀損されるわけではありません。
むしろ警戒すべき真のリスク要因は以下の2点です。
- 原材料価格(小麦・パーム油)および人件費の再高騰:地政学的緊張による穀物相場の乱高下や、米国内での物流・人件費の上昇が利益率を圧迫するリスク。
- 北米生産工場の稼働上限:需要が供給能力を上回る状態が続いており、新ラインの立ち上げ遅延や設備投資負担の先行が短期的な重荷となる可能性。
「円安頼みの企業」と単純に決めつけるのではなく、現地通貨建てでの基礎収益力と設備投資サイクルの進捗を見極めることが肝要です。
東洋水産の株価・今後の見通し|プロが教える買い時と投資判断の基準
これらを踏まえ、中長期的な東洋水産の株価・今後の見通しをどう描くべきでしょうか。結論から言えば、北米市場での増産投資が進み、メキシコ市場の開拓や国内事業の高付加価値化が順調に進展する限り、企業価値の拡大余地は依然として大きいと考えられます。
投資判断にあたっては、以下の買い時・見極め基準を参考にしてください。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
- 投資をおすすめできる人:
- 米国の生活必需品需要に裏打ちされた強固なディフェンシブ・グロース株を長期保有したい人
- 増配傾向が明確で、DOE重視の還元姿勢を評価してインカムゲインとキャピタルゲインを両睨みしたい人
- 日米のポートフォリオ分散を日本株の枠組みの中で実現したい人
- 投資に慎重になるべき人:
- 数週間から数ヶ月単位での短期急騰(モメンタム)だけを狙う投機志向の人
- 為替が急激に円高方向へ修正される局面での一時的な決算下振れリスクに耐えられない人
- 割安度(低PER・低PBR)のみを基準にバリュー投資を行いたい人
賢明な東洋水産の買い時と時価総額の捉え方としては、四半期決算後の材料出尽くしによる一時的な押し目や、為替市場の急変によるセクター全体の一時的な売却局面を狙い、時間分散を図りながら段階的にポジションを構築するのが王道と言えます。
【東洋 水産 株価】に関するよくある質問(FAQ)
Q1:東洋水産の株価が大きく上昇した一番の要因は何ですか?
A1:米国市場における即席麺「Maruchan」の圧倒的なシェアと、インフレ下での価格転嫁成功による利益率の劇的な向上が最大の要因です。国内事業の安定収益に加え、北米事業が全社の利益を牽引する高収益構造が確立されました。
Q2:配当金の水準や株主還元の方針はどうなっていますか?
A2:同社は資本効率と株主還元を重視する方針へシフトしており、自己資本配当率(DOE)を意識した安定・累進的な増配を継続しています。業績の拡大に伴い、配当利回りと中長期的なキャピタルゲインの双方が期待できる銘柄となっています。
Q3:日清食品と比較した場合、どちらに投資妙味がありますか?
A3:プレミアムブランドとしてグローバル多極展開を進める日清食品に対し、東洋水産は北米の大衆市場における圧倒的シェアと高い営業利益率が武器です。直近の利益モメンタムや北米需要のダイレクトな取り込みを重視する投資家からは、東洋水産が高く評価される傾向にあります。
まとめ:今後の動向と失敗しないための判断基準
東洋水産はもはや、単なる日本の伝統的な食品メーカーではありません。米国市場の消費トレンドを巧みに捉え、強固なサプライチェーンと価格競争力を武器に高収益を叩き出す「グローバル・フードカンパニー」へと進化を遂げました。
株価が高値圏にある局面では、為替相場の変動や原材料コストの動向による短期的な調整リスクを常に念頭に置く必要があります。しかし、生活必需品としての揺るぎないブランド力と増産体制の構築、そして積極的な株主還元姿勢を鑑みれば、中長期的な企業価値向上への期待は極めて高いと言えます。目先の株価変動に一喜一憂することなく、本質的な収益構造と成長ストーリーを見極めた冷静な投資判断が求められます。 (出典: 東洋 水産 株価(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。