国民年金免除で損する?未納との違いや年収基準・受給額への影響を徹底解説
毎月の家計を圧迫する固定費のなかでも、支払いの重さを実感しやすいのが国民年金保険料です。経済的な事情や突然の退職・減収により、毎月約1万7,000円前後に達する保険料の納付に頭を抱える人は少なくありません。しかし、手元の資金が足りないからといって督促状を無視して「未納」のまま放置することは、将来の老後資金だけでなく、万が一の障害・死亡リスクに対するセーフティネットを自ら断ち切る行為に他なりません。
公的年金制度には、所得低下や失業時に生活破綻を防ぐための法的な救済措置として「国民年金保険料の免除・納付猶予制度」が整備されています。申請によって保険料の支払いを合法的に減額・免除できる一方で、「将来もらえる年金額が大幅に減るのではないか」「申請基準が厳しくて通らないのではないか」といった不安や誤解も根強く存在します。本稿では、2026年最新の制度基準に基づき、免除の所得要件から将来の受給額への影響、失敗しない申請手続きまで、プロの視点から徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:「未納」は年金受給権を失う致命的リスクがある一方、「免除」は国庫負担分(将来受給額の2分の1など)が保障され、障害・遺族年金の受給資格も維持される。
- 要点2:全額免除から4分の1免除まで4段階あり、失業特例を利用すれば本人の前年所得をゼロとみなして審査を受けられるため、退職直後でも通過可能性が高い。
- 要点3:免除期間分は10年以内なら追納可能であり、まずは速やかに免除申請を行い、家計の回復後に追納して将来の年金満額回復を目指すのが最も賢明な出口戦略となる。
【2026年最新】国民年金の未納と免除の違い|放置が人生を狂わせる決定的な理由
国民年金保険料の支払いが困難になった際、最も避けるべき選択が「未納のまま放置すること」です。同じ「手元から保険料を支払っていない状態」であっても、法的手続きを経た「免除」と、単に支払いを怠っている「未納」とでは、将来受けられる社会保障の権利に決定的な差が生じます。
第一の決定的な違いは、「将来もらえる老齢基礎年金の受給額に反映されるかどうか」です。公的年金は加入者が納めた保険料だけでなく、国庫負担(税金)によって半分が賄われています。全額免除の申請が承認された期間については、保険料を1円も支払っていなくても、国庫負担分に相当する「本来の受給額の2分の1(※平成21年3月以前の期間は3分の1)」を受け取る権利が法的に保障されます。対して、未納期間は受給額の計算において完全にゼロとして扱われます。
第二の差は、万が一の事故や病気で重い障害が残った際に支給される「障害基礎年金」や、一家の大黒柱が亡くなった際に遺族に支払われる「遺族基礎年金」の受給資格です。これらの給付を受けるには、初診日や死亡日の前日時点で「保険料納付済期間(免除期間を含む)が加入期間全体の3分の2以上あること」などの納付要件を満たさなければなりません。未納期間中に事故に遭えば、一生涯にわたる数百万円から数千万円規模の障害年金を一切受け取れなくなるリスクがあります。
日本年金機構の現場取材や実務データによると、督促を無視し続けた未納者に対しては、最終催告状の送付を経て、指定期日までに納付がない場合に預金口座や給与、不動産の「財産差し押さえ」が厳格に執行されています。免除手続きは、こうした法的リスクから生活を守るための正当な防衛策です。

【徹底比較】全額免除の審査基準と年収目安|4段階の免除区分・納付猶予との違い
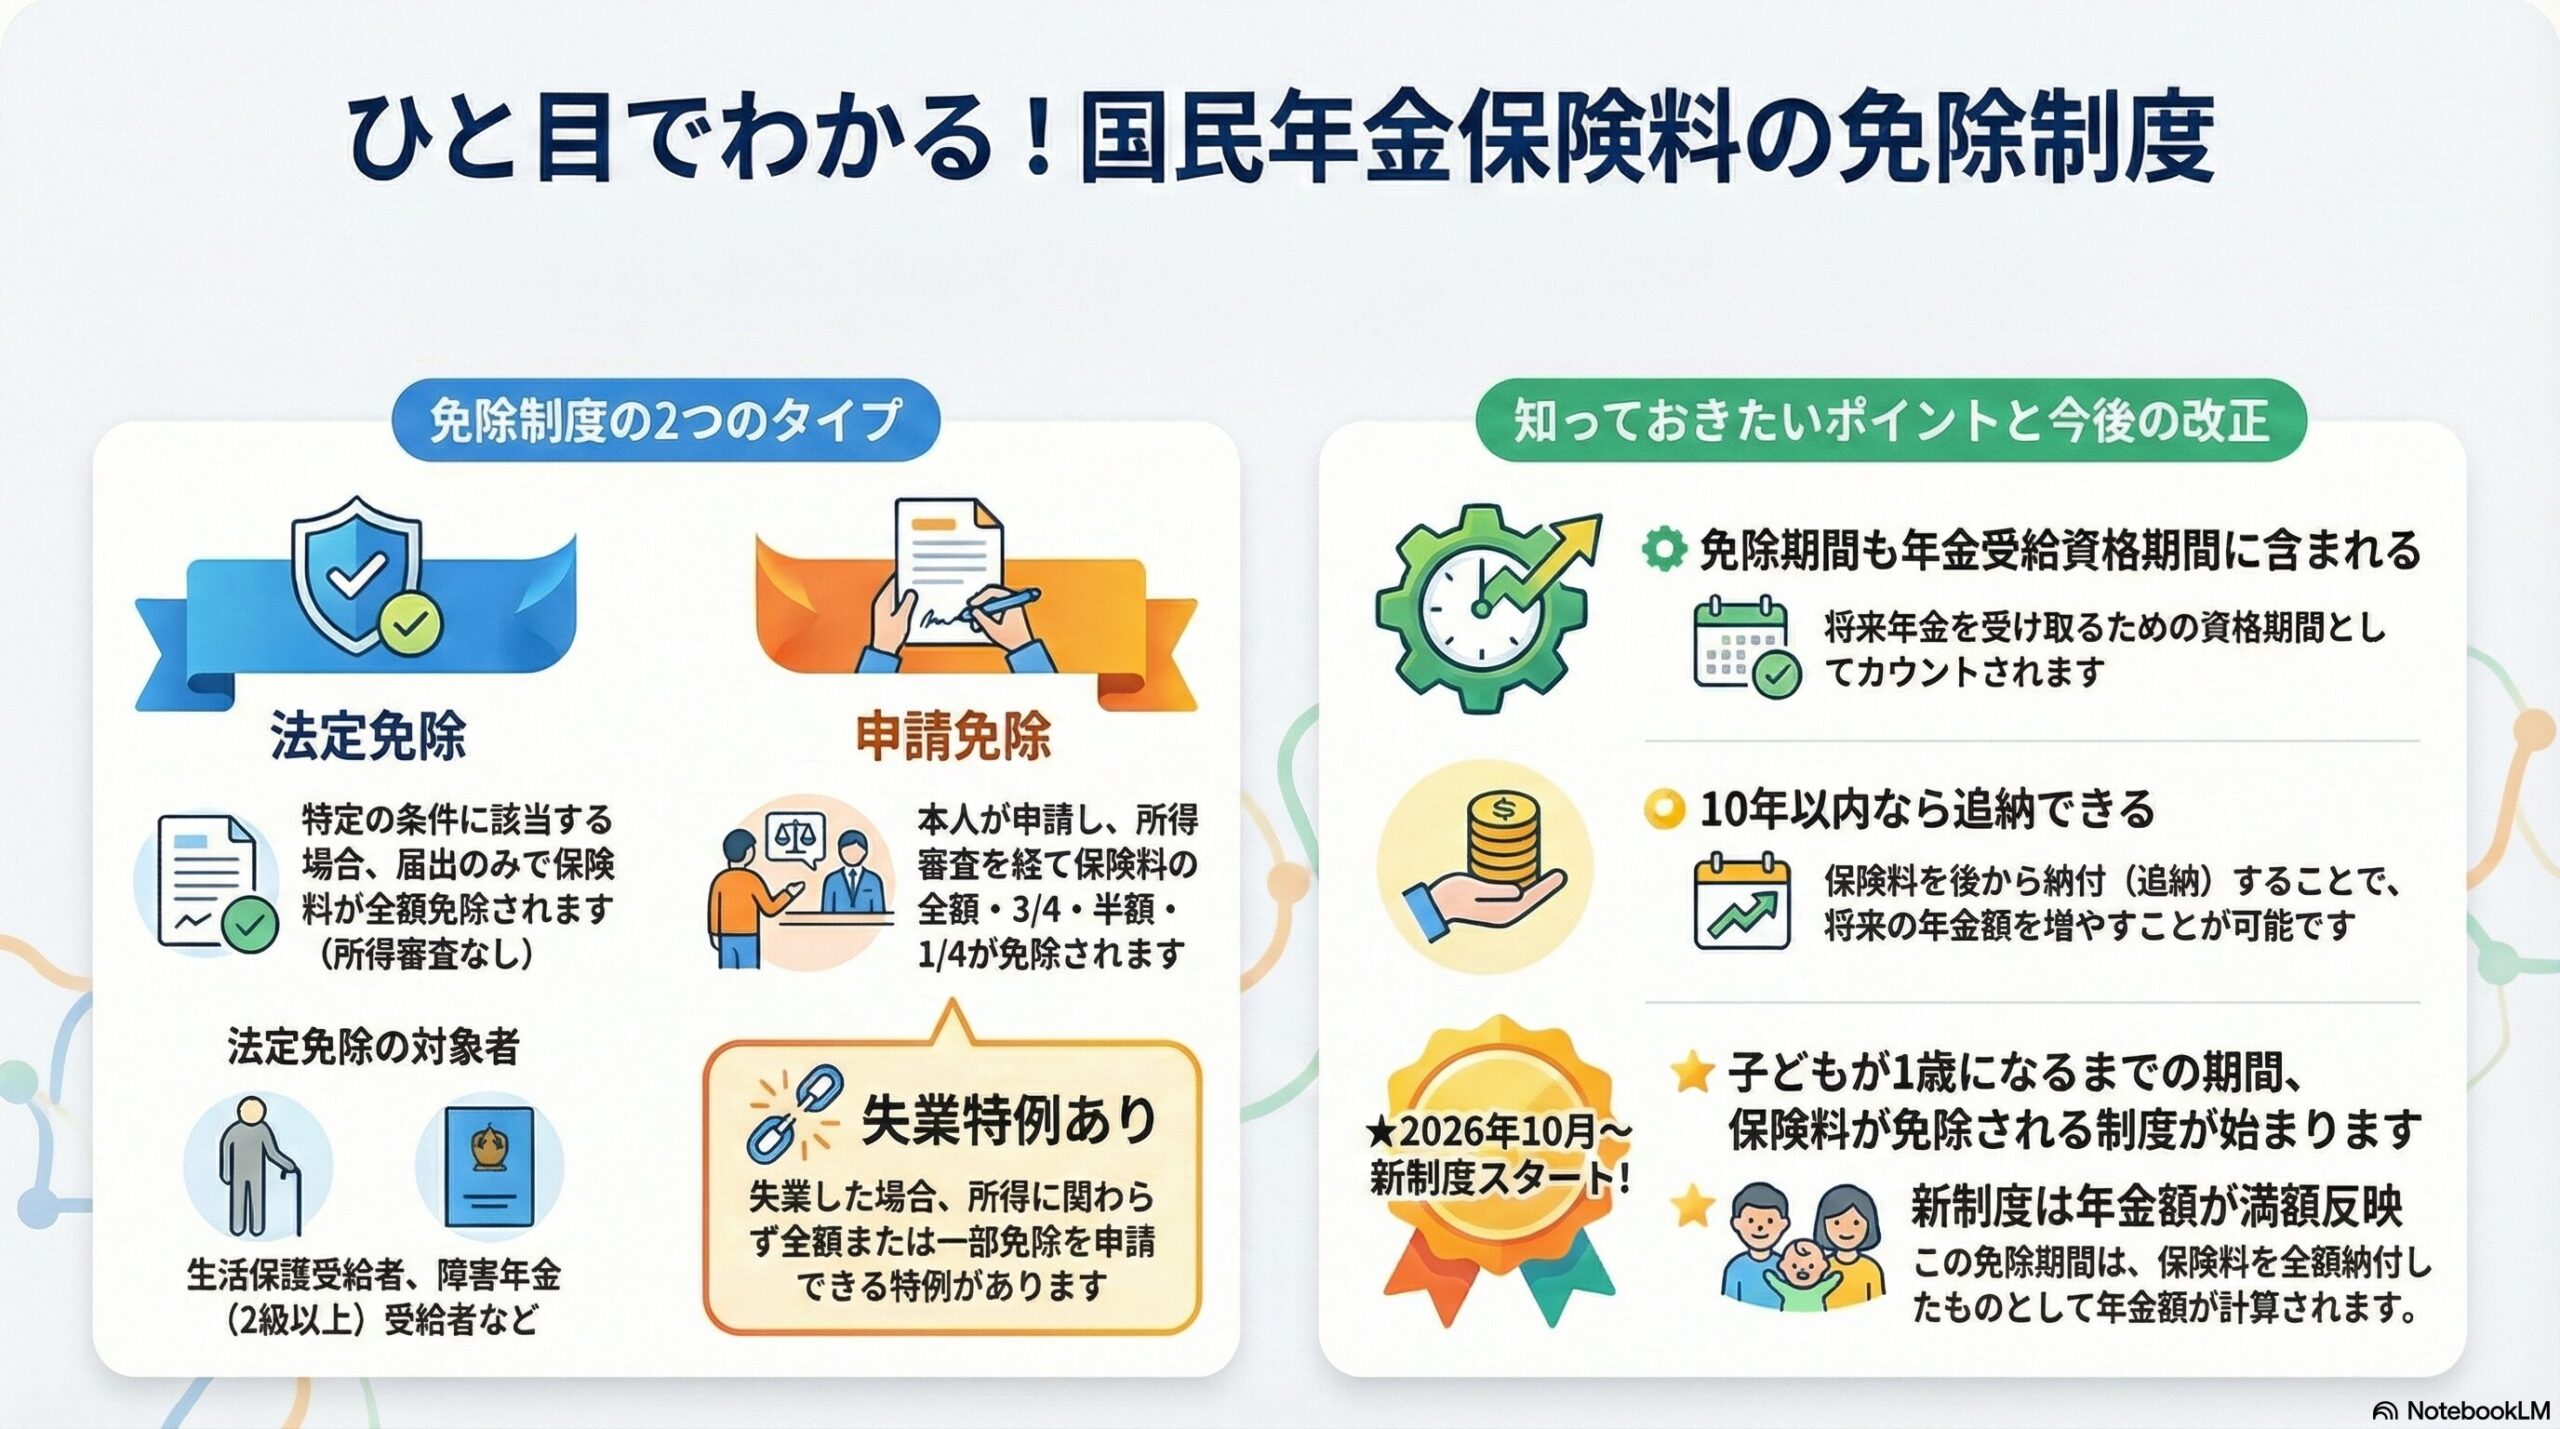
国民年金の免除制度は、所得水準に応じて「全額免除」「4分の3免除」「半額免除」「4分の1免除」の4段階に細分化されています。それぞれの基準は前年所得(1月から6月までの申請は前々年所得)をベースに算出されます。
| 免除区分 | 所得基準の計算式(前年所得) | 単身者の年収目安(額面) | 将来の年金額への反映割合 |
|---|---|---|---|
| 全額免除 | (扶養親族等の数+1)× 35万円 + 32万円 | 約122万円以下 | 全額納付時の 1/2(50%) |
| 4分の3免除 | 88万円 + 扶養親族等控除額 + 社会保険料控除等 | 約158万円以下 | 全額納付時の 5/8(62.5%) |
| 半額免除 | 128万円 + 扶養親族等控除額 + 社会保険料控除等 | 約195万円以下 | 全額納付時の 6/8(75%) |
| 4分の1免除 | 168万円 + 扶養親族等控除額 + 社会保険料控除等 | 約231万円以下 | 全額納付時の 7/8(87.5%) |
| 納付猶予制度 | (扶養親族等の数+1)× 35万円 + 32万円 | 約122万円以下(50歳未満限定) | 0%(受給資格期間には算入) |
免除審査における最大の関門となるのが、「申請者本人・配偶者・世帯主の3者全員が所得基準を満たしている必要がある」という点です。例えば、本人が無収入であっても、実家暮らしで同居する親(世帯主)に一定の給与所得がある場合、通常の所得免除は却下されます。
そこで活用したいのが、20歳から50歳未満を対象とした「納付猶予制度」です。納付猶予であれば、審査対象は「本人と配偶者のみ」となり、世帯主の年収が高額であっても適用を受けられます。ただし、猶予された期間は受給資格期間としてはカウントされるものの、保険料を追納しない限り将来の受給額には反映(0%)されない点に留意する必要があります。
申請で損をする?国民年金免除のデメリットと将来の年金受給額への影響
免除制度の利用を検討する際、「免除を受けると損をする」という言説を目にすることがあります。この疑問に対する率直な答えは、「納付できる経済的余力があるのに安易に免除のまま放置すれば将来の年金収入が減るが、払えない状況下で未納にするより遥かに得である」ということです。
具体的なデメリットとして把握しておくべき点は主に以下の3つです。
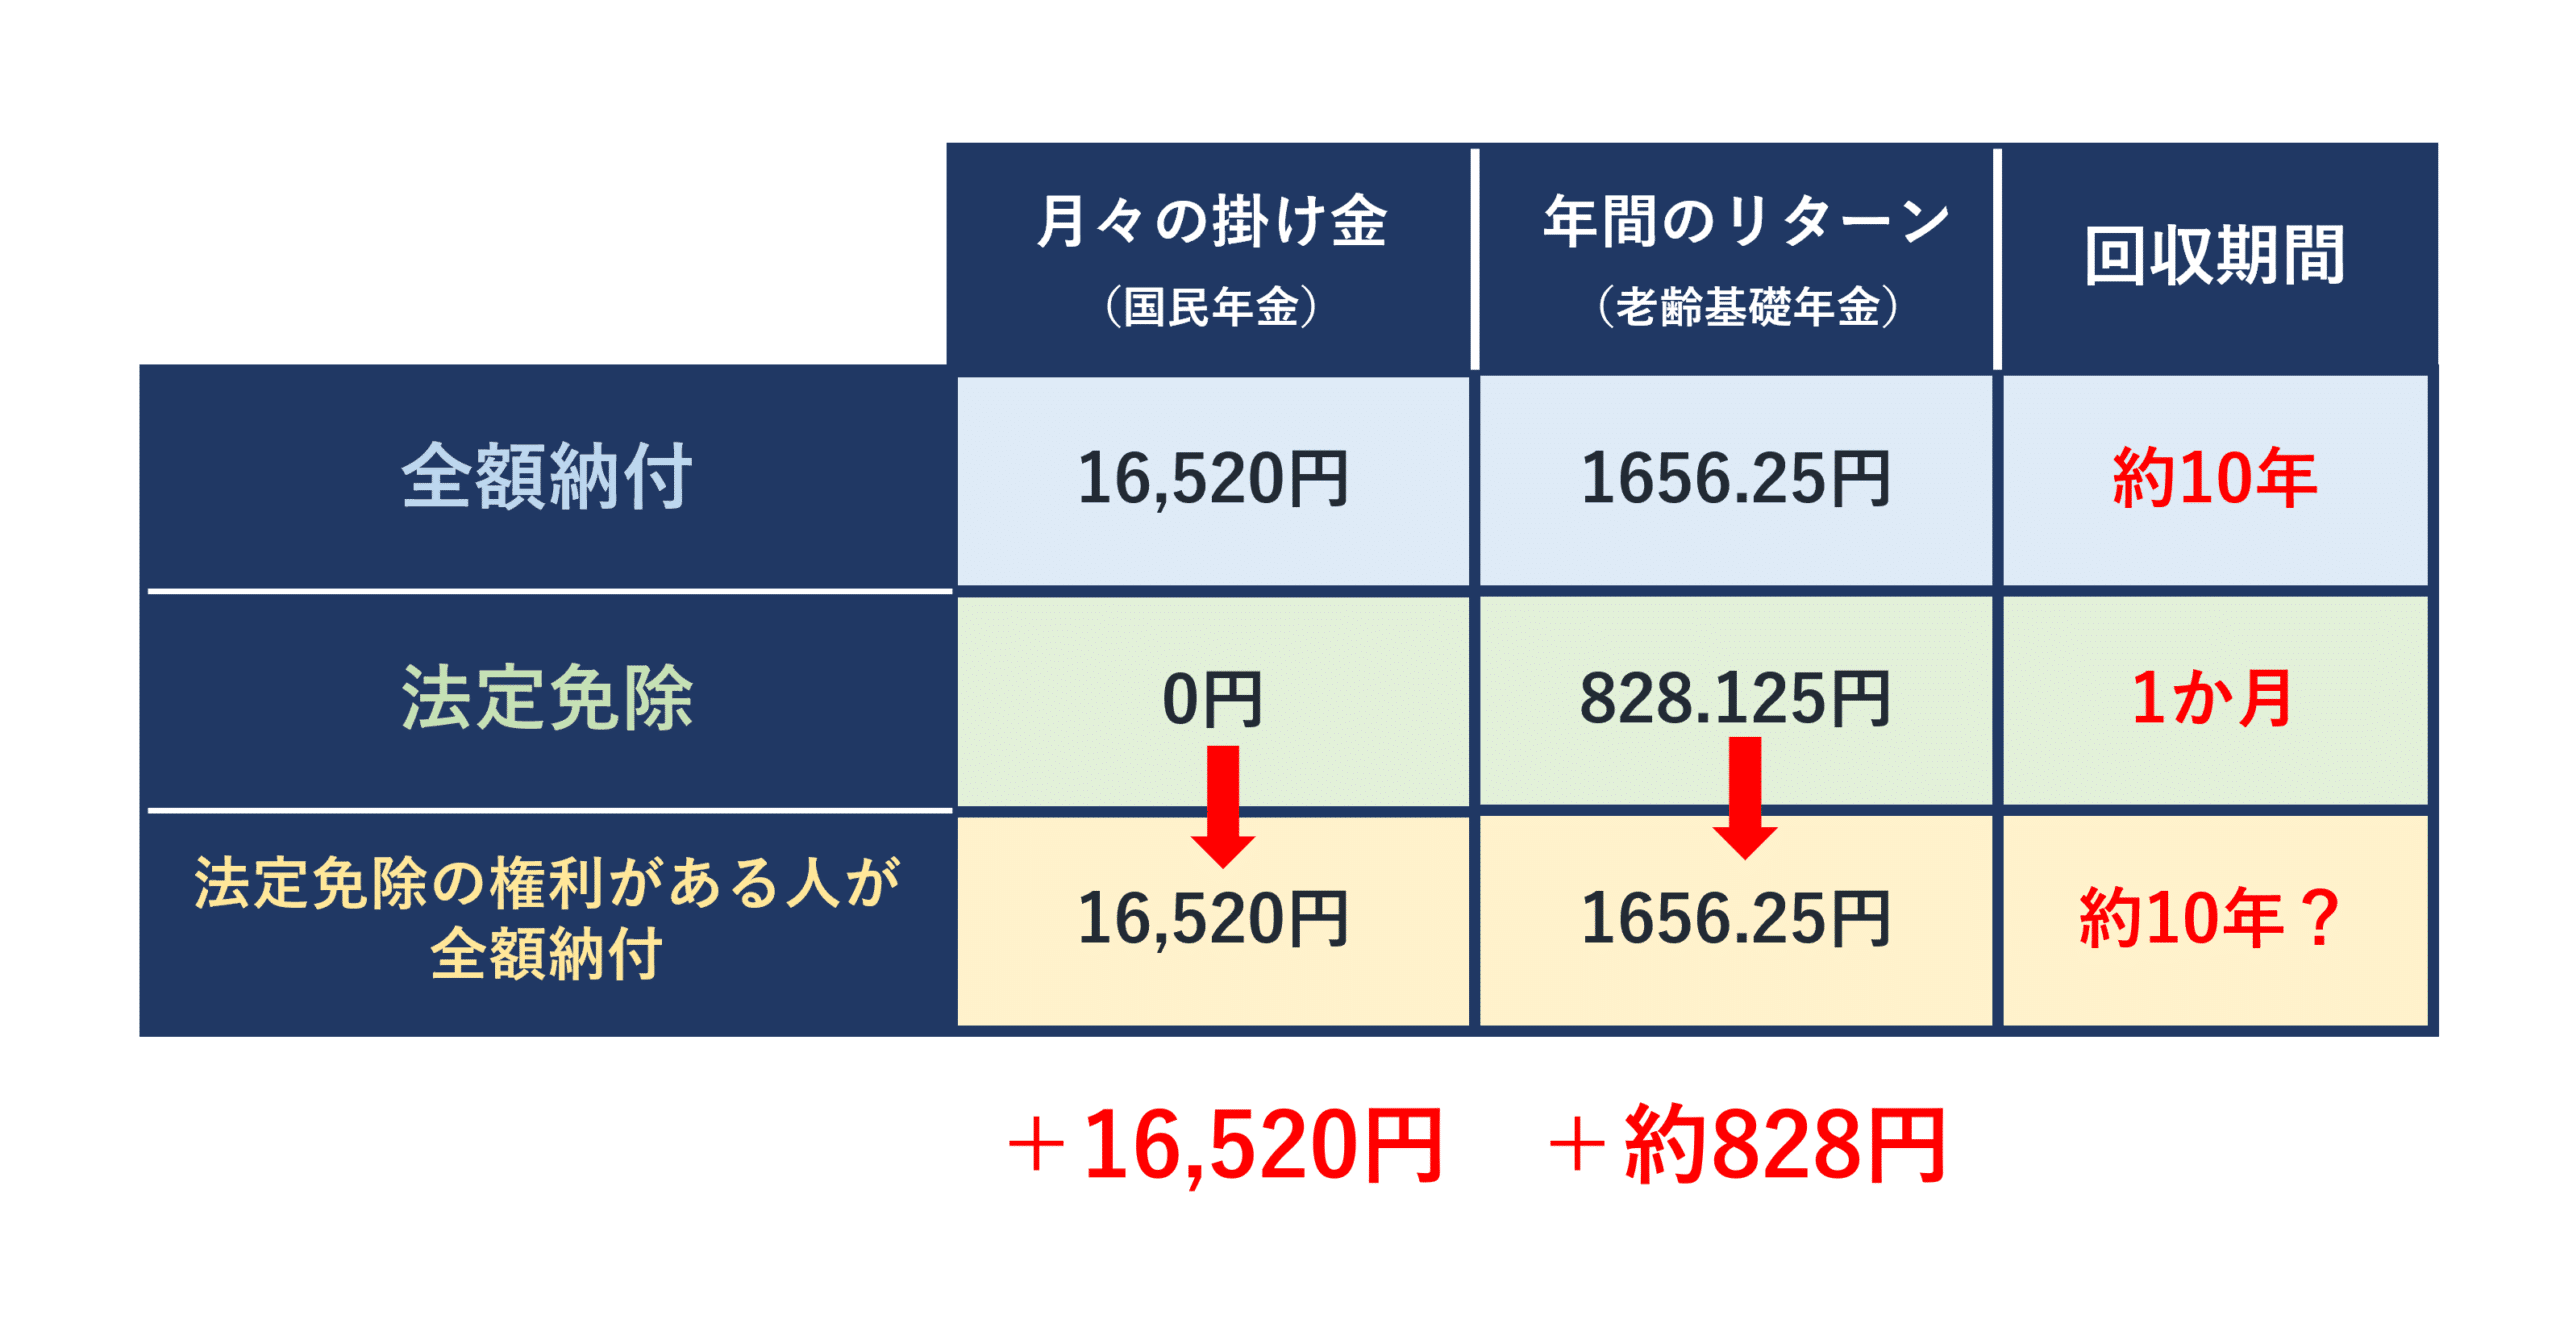
1つ目は、「将来受け取る老齢基礎年金額の恒久的な減額」です。例えば、全額免除を1年間利用した場合、その1年分については満額納付時の半分しか受給額に反映されません。現在の受給水準で試算すると、1年間の全額免除により、65歳以降に受け取れる年金額は年額約2万円(月額約1,600円程度)減少します。平均余命まで生存した場合、トータルで受け取る給付額は確実に減少することになります。
2つ目は、「付加年金やiDeCo(個人型確定拠出年金)の利用制限」です。国民年金の保険料免除(一部免除を含む)や納付猶予を受けている期間中は、月額400円で将来の年金を上乗せできる付加年金の納付や、iDeCoの掛金拠出が法律上認められなくなります。私的年金を活用した積極的な資産形成を一時停止せざるを得ない点は、将来設計上の制約となります。
3つ目は、一部免除(4分の3、半額、4分の1免除)における「減額された残りの保険料を期日までに納めないと、未納扱いになる落とし穴」です。例えば半額免除が認められても、残り半額の保険料を納付しなければ、その期間全体が免除ではなく「未納」として処理されてしまいます。減額分を支払う資金計画が立たない場合は、無理に一部免除を狙わず、納付猶予や全額免除の可能性を探るのが賢明です。
これらのデメリットを帳消しにするための制度が「国民年金の追納制度」です。免除や納付猶予を受けた期間の保険料は、過去10年以内であれば後から納付(追納)することができます。追納を行えば、将来の年金受給額を満額納付時とまったく同じ水準まで回復させることが可能です。ただし、免除を受けた年度から3年度目以降に追納する場合、当時の保険料額に政令で定める一定の加算額(利息相当)が上乗せされる仕組みになっているため、家計に余裕ができ次第、早めの追納が推奨されます。
【実態検証】失業等による特例免除と「2年前遡り申請」の落とし穴
ネット上のコミュニティや知恵袋等のQ&Aでは、「前年まで会社員として高年収を稼いでいたため、退職後に免除を申請しても所得基準で落とされた」という嘆きの声が散見されます。しかし、これは制度の正しい活用法を知らないことによる典型的な誤解です。
公的年金には、倒産・解雇・自己都合退職・廃業などで収入が途絶えた人を救済する「失業等による特例免除」が存在します。この特例を適用すると、前年所得が高額であったとしても、「退職した本人の所得をゼロ」として審査を行ってくれます。配偶者や世帯主の所得要件は依然として残るものの、本人の高所得を理由に却下される事態は完全に回避できます。
また、国民年金の免除申請は、申請時点から「過去2年1ヶ月前(2年前遡り申請)」まで遡って手続きを行うことが可能です。例えば、「失業後に手続きを怠り、未納通知が何通も届いて放置していた」というケースでも、2年以内の未納期間であれば、遡って失業特例や所得免除を適用し、未納状態を合法的に免除期間へと上書きできます。
ただし、現場で頻発している落とし穴が「証明書類の不備」です。失業特例の適用を受けるためには、単に「仕事を辞めた」と主張するだけでは受理されず、公的な証明書類の提出が義務付けられています。退職理由や立場に応じて、以下のいずれかの書類を確実に準備しなければなりません。
- 雇用保険受給資格者証 または 雇用保険受給資格通知(ハローワーク発行)
- 雇用保険被保険者離職票(ハローワークまたは勤務先発行)
- 退職辞令、雇用保険被保険者資格喪失確認通知書(公務員や特例対象者)
- 税務署に提出した個人事業の「廃業届」の控え(自営業・フリーランスの場合)
スムーズに通す!国民年金保険料免除申請書の書き方と日本年金機構の審査期間
国民年金の免除手続きは、住民登録のある市区町村役場の国民年金担当窓口、または管轄の年金事務所へ「国民年金保険料免除・納付猶予申請書」を提出することで行います。近年では、マイナンバーカードを用いた「マイナポータル」からの電子申請も普及し、窓口へ出向かずに24時間オンラインで申請を完結させることが可能です。
申請書作成時に特に注意すべきは「免除理由の選択と特例免除欄の記入」です。通常の所得審査を希望する場合は「所得が少ないため」を選択しますが、退職を理由とする場合は必ず「失業・倒産・事業の廃止等」にチェックを入れ、前述の離職票等のコピーを添付します。ここを誤って通常申請にしてしまうと、前年の給与所得で審査されてしまい、却下通知が届く原因になります。
申請書を提出してから結果が手元に届くまでの日本年金機構の審査期間は、通常「約2ヶ月から3ヶ月」を要します。7月の新年度申請集中期や、過去の遡り審査を含む場合は3ヶ月以上かかるケースも珍しくありません。
審査待ちの期間中にも年金事務所から納付書や催告状が届くことがありますが、申請書が受理されていれば支払いを強制されることはありません。審査結果は「国民年金保険料免除・納付猶予承認(却下)通知書」というハガキで通知されます。万が一却下された場合でも、世帯主の所得要件が原因であれば、速やかに「納付猶予」へ切り替えて再申請するなどのリカバリー策を講じることが重要です。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
社会保障と家計防衛の観点から導き出される、免除制度の活用基準は極めて明確です。
【今すぐ免除申請を行うべき人】
- 突然の失業や倒産、病気療養等で一時的に収入が激減した人:失業特例を使えば審査を通過しやすく、手元の生活防衛資金を守りながら障害年金の権利を確保できます。
- フリーランスや個人事業主で前年所得が低く、事業資金の確保を優先したい人:合法的に固定費を削減し、10年以内の追納制度を前提に事業の再建に集中すべきです。
- 保険料を払えず未納状態が続いている人:過去2年分まで遡り申請を行い、差し押さえリスクと無年金リスクを即座に解消するのが最優先です。
【免除の利用に慎重になるべき人】
- 手元資金に一定の余裕があり、単に目先の支出を浮かせたいだけの人:追納を行わない場合、将来の老齢基礎年金が生涯にわたって減額されます。インフレ局面において確定給付である公的年金の受給額を下げるのは長期的な生活防衛として得策ではありません。
- iDeCoや付加年金をフル活用して積極的な資産形成を進めたい人:免除期間中はこれらへの拠出が法的に制限されるため、節税メリットと運用機会を失うデメリットを慎重に比較検討する必要があります。
【国民年金免除】に関するよくある質問(FAQ)
Q1:国民年金の免除を申請すると、将来もらえる年金額は具体的にいくら減りますか?
A1:全額免除を1年間利用した場合、将来受け取る老齢基礎年金は満額納付時と比べて「年額約2万円(2026年基準の年金満額換算で約50%減)」少なくなります。ただし、受給権自体が消えるわけではなく、10年以内に保険料を「追納」すれば減額された受給額を100%元通りに戻すことができます。
Q2:実家暮らしで無職の場合、免除の審査に通らないというのは本当ですか?
A2:通常の免除申請では、本人だけでなく「世帯主(同居の親など)」の所得も審査対象となるため、親に一定以上の収入があると却下されます。ただし、50歳未満であれば世帯主の所得が問われない「納付猶予制度」を利用することで、実家暮らしであっても支払いを合法的に猶予してもらうことが可能です。
Q3:免除申請中に日本年金機構から納付書や督促状が届きました。支払うべきですか?
A3:申請書が日本年金機構で受理されている状態であれば、審査結果が出るまで支払う必要はありません。機構側のデータ処理と納付書の発送タイミングにタイムラグがあるために届くものですが、不安な場合は管轄の年金事務所へ「免除申請中である旨」を確認のうえ保管しておいてください。
Q4:一度免除が承認されたら、来年以降もずっと自動で継続されますか?
A4:全額免除または納付猶予を申請する際、「継続審査」を希望していれば、翌年度以降も本人の再申請なしで自動的に所得審査が行われます。ただし、失業等を理由とする「特例免除」は毎年度個別の審査が必要となるため、翌年度も免除を希望する場合は再度申請書の提出が必要です。
まとめ:今後の動向と失敗しないための判断基準
公的年金制度は、人生における予期せぬリスクから個人の生活を守るための社会共通インフラです。納付が困難な局面で最も致命的な判断ミスは、制度の仕組みを正しく理解しないまま「未納」として放置してしまうことにあります。
免除制度は単なる「支払いの免除」にとどまらず、国庫負担による年金額の最低保障と、障害・遺族年金の受給権を確保するための極めて合理的なセーフティネットです。万が一の収入減や生活困窮に直面した際は、迷わず市区町村窓口やマイナポータルから申請手続きを行い、家計の立て直しを図りながら将来の追納計画を組み立てていくことが、将来の生活を守る確実な選択肢となります。 (出典: 国民 年金 免除(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。