老齢基礎年金の満額はいくら?もらえない理由と2026年最新の受給額
公的年金の土台となる老齢基礎年金。老後の生活設計を立てる際、「自分は満額受給できるのか」「そもそも満額でいくら支給されるのか」という疑問を抱く人は少なくありません。物価や賃金の動向を反映した年金額改定が続く2026年現在、公的年金に対する関心はこれまで以上に高まっています。
しかし、ネット上やコミュニティでは「満額もらえる人は実はごく一部」「40年間納付したはずなのに減額されていた」といった声が後を絶ちません。480ヶ月という厳格な納付要件の壁や、過去の学生納付特例・転職時の手続き漏れなど、知らず知らずのうちに満額受給を逃してしまう落とし穴が潜んでいるためです。本稿では、最新データをもとに満額の支給基準から平均額とのギャップ、減額を回避する具体的な対策まで徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:2026年最新の老齢基礎年金満額は月額約6.9万円(年額約83万円前後)で推移しており、物価スライドとマクロ経済スライドによる微調整が反映されています。
- 要点2:受給条件は20歳から60歳までの「納付月数480ヶ月」の完全達成であり、未納や追納漏れの免除期間があると容赦なく減額されます。
- 要点3:不足分は60歳以降の「任意加入制度」や「追納」「繰り下げ受給」で補填・増額が可能であり、一人暮らしの生活費不足を見据えた戦略的な対策が不可欠です。
【2026年最新】老齢基礎年金の満額はいくら?月額・年額の支給基準と受給条件
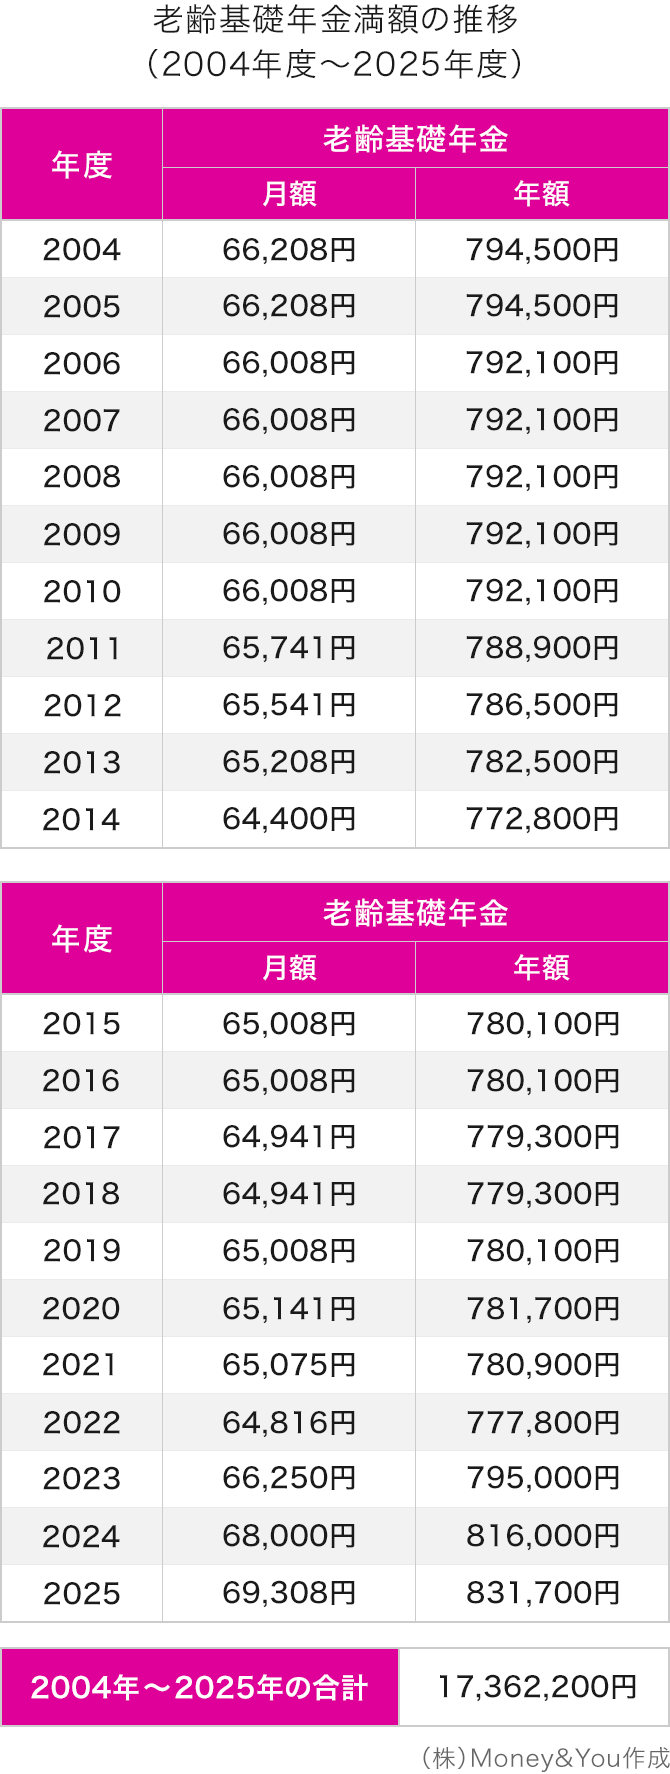
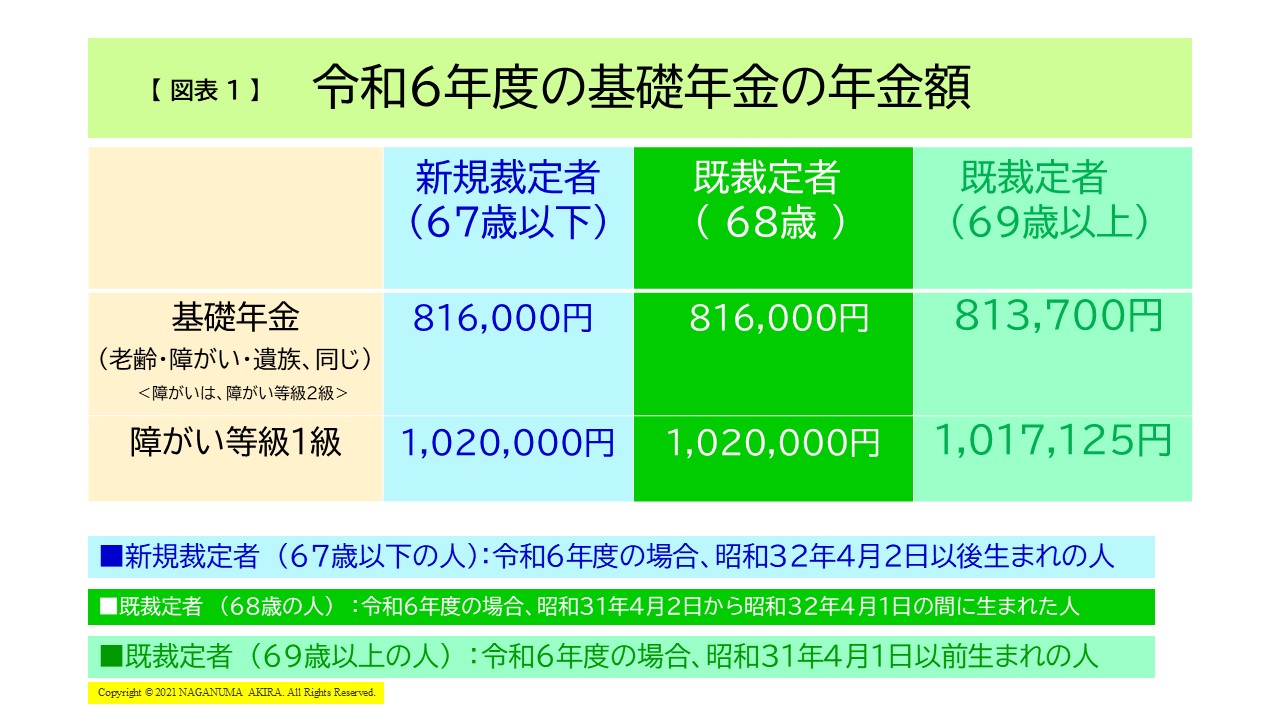
2026年度における老齢基礎年金の満額は、近年の物価変動率や名目手取り賃金変動率、そして公的年金財政を安定させるマクロ経済スライドの調整を経て、年額83万円台半ば(月額約6万9,000円〜7万円弱)の水準となっています。
「老齢基礎年金 満額 いくら」と調べる方の多くが月単位での収支を気にされますが、実際の振込は原則として偶数月(2月、4月、6月、8月、10月、12月)に前月・前々月の2ヶ月分がまとめて支払われます。したがって、満額受給者の場合、1回の支給期に口座へ振り込まれる金額はおよそ13万8,000円〜14万円前後となります。
この満額を受け取るための受給条件は極めて明確です。20歳以上60歳未満の40年間、すなわち納付月数480ヶ月のすべてにおいて保険料を完納していることが唯一の要件となります。厚生年金に加入していた会社員期間(第2号被保険者)や、会社員の配偶者として扶養されていた期間(第3号被保険者)は、国民年金保険料を個別に納めていなくても納付済月数としてカウントされます。
「満額受給者はごく一部」噂の真相|国民年金の平均受給額との格差
ソーシャルメディアや各種相談窓口では「老齢基礎年金を満額もらえない人が多すぎる」という議論が頻繁に交わされます。厚生労働省が公表している年金給付実態調査の統計データを紐解くと、この噂が決して都市伝説ではないことが浮き彫りになります。
実際に国民年金受給権者の平均受給額を見ると、月額換算で約5万6,000円〜5万8,000円程度にとどまっています。満額(約6.9万円)と比較すると、平均して毎月1万円以上、年間で10万円以上の開きが生じているのが現状です。
このように満額をもらえない人が多数派となる背景には、主に以下のような「制度の落とし穴」が存在します。
- 学生時代の未納期間:平成3年(1991年)3月以前は学生の国民年金加入が任意だったため、未加入のまま放置されていたケースや、学生納付特例承認後に追納しなかったケース。
- 転職・退職時の空白期間:会社を退職してから再就職するまでの数ヶ月間、第1号被保険者への切り替え手続きや保険料納付を怠っていたケース。
- 自営業・フリーランス期の未納・免除:所得の減少などにより免除制度を利用したものの、その後10年以内に追納しないまま受給開始年齢に達したケース。
わずか1ヶ月の未納であっても、年金額は「満額 × 納付済月数 ÷ 480」で機械的に算出されるため、生涯にわたって受け取る年金が確実に減額され続けることになります。
【徹底比較】満額・一部免除・未納で受給額はどう変わる?免除期間の計算方法
保険料の支払いが困難な場合に利用される「免除制度」ですが、将来受け取れる老齢基礎年金への影響は免除の区分によって大きく異なります。国庫負担割合(平成21年4月以降は2分の1)が組み込まれているため、全額免除であっても未納(0円)とは異なり、一定割合の年金額が保障されます。
以下の比較表は、納付状況の違いによる受給額への反映割合と、将来的なリスクを整理したものです。
| 納付ステータス | 受給額への反映率(平成21年4月以降) | 40年間継続した場合の受給水準 | 編集部の見解・評価 |
|---|---|---|---|
| 全額納付(満額) | 100%(480/480) | 月額 約69,000円(年額 約83万円) | 基礎年金の最大値。繰り下げ等の土台としても極めて強力。 |
| 全額免除 | 50%(国庫負担分のみ算入) | 月額 約34,500円(年額 約41.5万円) | 保険料未納よりは有利だが、生活費としては大幅な不足が発生。 |
| 4分の3免除 | 62.5%(8分の5) | 月額 約43,100円(年額 約51.8万円) | 4分の1の保険料を納めることで将来の受給額が底上げされる。 |
| 半額免除 | 75%(8分の6) | 月額 約51,750円(年額 約62.2万円) | 半額自己負担により、基礎年金として一定の受給水準を維持可能。 |
| 未納(手続きなし) | 0%(算入なし) | 0円(受給資格期間にも不算入) | 最大の損失。障害年金や遺族年金の受給権まで喪失する致命的リスク。 |
計算式からも分かる通り、保険料が免除されていた期間がある場合でも、追納を行わない限り満額に到達することはありません。未納期間が1ヶ月あるだけでも年額で約1,700円強、1年間(12ヶ月)未納であれば年額約2万円以上の年金が生涯にわたり削られる計算になります。
【実態検証】60歳以降でも満額に近づける挽回策と現場のリアル
「60歳を迎えた時点で納付月数が480ヶ月に満たない」と気付いた場合でも、あきらめる必要はありません。現行の法制度には、過去の未納や免除を穴埋めし、受給額を満額に近づける、あるいは満額以上に増額させる3つの現実的なアプローチが用意されています。
1. 過去10年以内の免除分を取り戻す「国民年金保険料の追納」
過去に免除や猶予(学生納付特例、納付猶予など)の承認を受けていた期間がある場合、過去10年以内であれば保険料の後払いが可能です。これを「追納」と呼びます。追納を行うことで、その期間は満額計算用の「全額納付済期間」へと更新されます。なお、3年度目以降の追納には当時の保険料に一定の加算額が上乗せされますが、支払った保険料は全額が社会保険料控除の対象となり、所得税・住民税の節税効果が得られます。
2. 60歳から65歳までの「任意加入制度」で480ヶ月を埋める
「過去10年を過ぎて未納期間が確定してしまった」「通算納付月数が400ヶ月しかない」というケースで最も有効なのが、60歳以上65歳未満の期間に国民年金へ任意加入する制度です。日本国内に住所がある60歳以上65歳未満の方で、老齢基礎年金の受給資格期間を満たしていない、または満額に達していない場合、最長で65歳に達するまで(480ヶ月に達するまで)保険料を納め続けることができます。現場の窓口相談でも、定年後に個人事業主や無職となった方が満額受給権を確保するために広く活用しています。
3. 「繰り下げ受給」による増額率の活用(最大84%アップ)
納付月数自体が満額に届かない場合や、満額以上のキャッシュフローを確保したい場合に有効なのが繰り下げ受給です。原則65歳からの年金受給開始を66歳以降、最長75歳まで遅らせることで、1ヶ月あたり+0.7%の増額率が生涯適用されます。
- 70歳まで繰り下げた場合:+42.0%増額(満額なら月額約9.8万円)
- 75歳まで繰り下げた場合:+84.0%増額(満額なら月額約12.7万円)
納付月数が420ヶ月程度で基礎年金自体が月6万円程度にとどまる方であっても、70歳まで受給を遅らせることで月額約8.5万円まで引き上げることが可能となり、満額以上の給付水準を自ら作り出すことができます。
一人暮らしの老後生活費と満額のギャップ|公的年金の構造的限界
老齢基礎年金を満額受給できたとしても、それだけで単身の老後生活を完全に維持することは困難です。総務省統計局が公表する「家計調査年報(家計収支編)」によると、高齢単身無職世帯(65歳以上の一人暮らし)の消費支出は月額およそ14万5,000円〜15万5,000円に達します。非消費支出(税・社会保険料)を含めると、実質的な支出総額は毎月約16万円前後にのぼります。
老齢基礎年金満額が月額約6.9万円であることを踏まえると、国民年金のみに加入してきた自営業者やフリーランス、専業主婦(主夫)が単身世帯となった場合、毎月約8万〜9万円の構造的赤字が発生します。年間では約100万円、20年間(65歳〜85歳)で約2,000万円前後の自己資金(厚生年金、退職金、iDeCo、NISA、個人年金等)による補填が前提となっている構造です。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
老齢基礎年金の補填戦略(任意加入や繰り下げ)を選択するにあたっては、個々の健康状態、保有資産、就労継続の可否に応じた冷静な線引きが求められます。
- 任意加入・繰り下げ受給を積極的に選ぶべき人:
- 65歳以降も再雇用や副業で安定した勤労収入があり、年金に頼らず生活費を賄える人
- 公的年金の受給額を一生涯の「終身固定収入」として最大化し、長生きリスクに備えたい人
- 預貯金や流動資産が十分にあり、手元の現金枯渇リスクが極めて低い人
- 任意加入や過度な繰り下げに慎重になるべき人:
- 手元の金融資産が少なく、65歳時点で直ちに生活資金が必要な人
- 持病や健康不安を抱えており、平均余命までの回収期間(受給開始から約12年)を考慮したい人
- 加給年金や振替加算など、繰り下げによって支給停止や待機期間が生じる家族手当的給付を抱えている人
【老齢基礎年金の満額】に関するよくある質問(FAQ)
Q1:40年(480ヶ月)に足りない場合、60歳を過ぎてから厚生年金で働くと基礎年金は満額になりますか?
A1:60歳以降に厚生年金に加入して働いても、国民年金(老齢基礎年金)の納付月数自体は直接増えません。しかし、厚生年金保険制度には「経過的加算(いわゆる差額加算)」という仕組みがあり、20歳未満や60歳以降に厚生年金へ加入した月数(上限480ヶ月まで)に応じて、実質的に老齢基礎年金の満額と同等の水準まで年金額が上乗せされる構造になっています。
Q2:学生時代の「学生納付特例」を利用したまま放置していますが、今からでも満額にできますか?
A2:免除や猶予を受けた期間から10年以内であれば追納によって満額計算に反映させることができます。しかし、すでに10年を超えている場合は追納できません。その場合は、60歳以降に「任意加入制度」を利用して未納月数分の保険料を納めるか、受給開始時期を遅らせる「繰り下げ受給」を選択して増額を図る必要があります。
Q3:老齢基礎年金の満額は、今後引き下げられる可能性がありますか?
A3:物価や賃金が下落した局面では名目額が引き下げられるほか、インフレ時であっても「マクロ経済スライド」が発動されるため、物価上昇率よりも年金額の伸びが低く抑えられます(実質的な目減り)。したがって、数字上の受給額が維持・微増したとしても、購買力ベースでの実質価値は緩やかに調整されていく前提で資金計画を立てることが重要です。
まとめ:制度の正確な理解と早めの軌道修正が老後の明暗を分ける
2026年現在の老齢基礎年金は、月額約6.9万円(年額約83万円台)という明確な基準が存在する一方で、満額を受け取れる条件は「480ヶ月の完全納付」というシビアな現実があります。学生時代の猶予や転職時の空白期間など、過去の小さな見落としが将来の受給額に永続的な減額をもたらします。
しかし、公的年金制度には「過去10年以内の追納」「60歳以降の任意加入」「繰り下げ受給による増額」といった柔軟なリカバー手段が整備されています。まずは「ねんきん定期便」や「ねんきんネット」で自身のこれまでの加入記録と予測受給額を正確に把握し、不足が見込まれる場合は早めの制度活用と私的年金・資産形成の組み合わせによって、盤石な老後生活基盤を構築していきましょう。 (出典: 老齢 基礎 年金 満額(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。