住宅ローン金利推移と2026最新予測!変動と固定どちらが得か徹底解剖
日本銀行による金融政策の大転換を経て、日本の住宅ローン市場は長らく続いた「超低金利の恩恵期」から「金利のある世界」へと完全に舵を切りました。毎月の返済額に直結する基準金利や短期プライムレートの見直しが相次ぐ中、これからマイホームを購入する層だけでなく、すでにローンを返済中の家庭からも将来への不安や戸惑いの声が上がっています。
かつてない分岐点を迎えた2026年現在、過去の長期データと足元の市場動向を正しく読み解かなければ、数百万円単位の損失を被るリスクすら潜んでいます。本稿では、激変する住宅ローン金利の真実と、後悔しないための具体的な防衛戦略を第一線の取材データから浮き彫りにします。
📌 【この記事の重要ポイントまとめ】
- 要点1:日銀の利上げ方針定着により、短期プライムレート連動の変動金利と長期国債連動の固定金利・フラット35がともに新局面へ突入。
- 要点2:過去30年の推移から見れば歴史的な低水準圏にある一方、「5年ルール・125%ルール」の誤解による未払利息リスクが顕在化。
- 要点3:損得勘定だけの金利比較ではなく、各家庭の資産余力とライフステージに応じた金利タイプの選び方や借り換え判断が生涯コストを左右する。
【2026年最新動向】日本銀行の利上げとマイナス金利解除がもたらした住宅ローンへの決定打
マイナス金利解除に端を発した日本銀行の金融正常化プロセスは、2026年に至り日本の住宅ローン市場の構造を根本から塗り替えました。市場関係者の間では「金利上昇はいつから本格化するのか」が長年の焦点でしたが、追加利上げの実施によって各金融機関の短期プライムレートが引き上げられ、すでに変動金利の適用金利にも明確な上昇圧力がかかっています。
大手メガバンク各行(三菱UFJ銀行、三井住友銀行、みずほ銀行)は、基準金利の引き上げを段階的に実行しました。これにより、新規借入時の最優遇金利だけでなく、既存借入者の適用金利も引き上げられる局面が現実のものとなっています。公式発表資料や金融機関の開示データを精査すると、長年0.3%〜0.4%台の熾烈な引き下げ競争を繰り広げてきたネット銀行群も、資金調達コストの上昇を反映して実質的な優遇幅の見直しを進めています。
一方で、長期金利(新発10年物国債利回り)の上昇に直結する固定金利は、変動金利に先駆けて水準を切り上げてきました。「政策金利が段階的に引き上げられる局面では、短期金利に依存する変動金利の優位性がどこまで保たれるか」という議論が白熱しており、返済期間が残り20年〜30年ある子育て世代を中心に、家計防衛に向けた見直しの動きが急速に広がっています。

住宅ローン金利推移の過去30年を検証|バブル崩壊からゼロ金利終了までの教訓
現在の金利水準を冷静に評価するためには、過去の長期的な金利推移を俯瞰する視点が欠かせません。金融機関のヒストリカルデータおよび住宅金融支援機構の公表資料を遡ると、日本の住宅ローン金利は激動の歴史を辿ってきました。
1990年代初頭のバブル経済期、民間銀行の変動金利は一時8.5%という驚異的な高水準を記録していました。当時の借入者は、元金4,000万円に対して毎月の利息負担だけで数十万円に達する過酷な返済を強いられていたのです。しかし、バブル崩壊後の長期デフレ期に入ると、日銀のゼロ金利政策や量的金融緩和政策に伴い、金利は一貫して下降トレンドを辿りました。
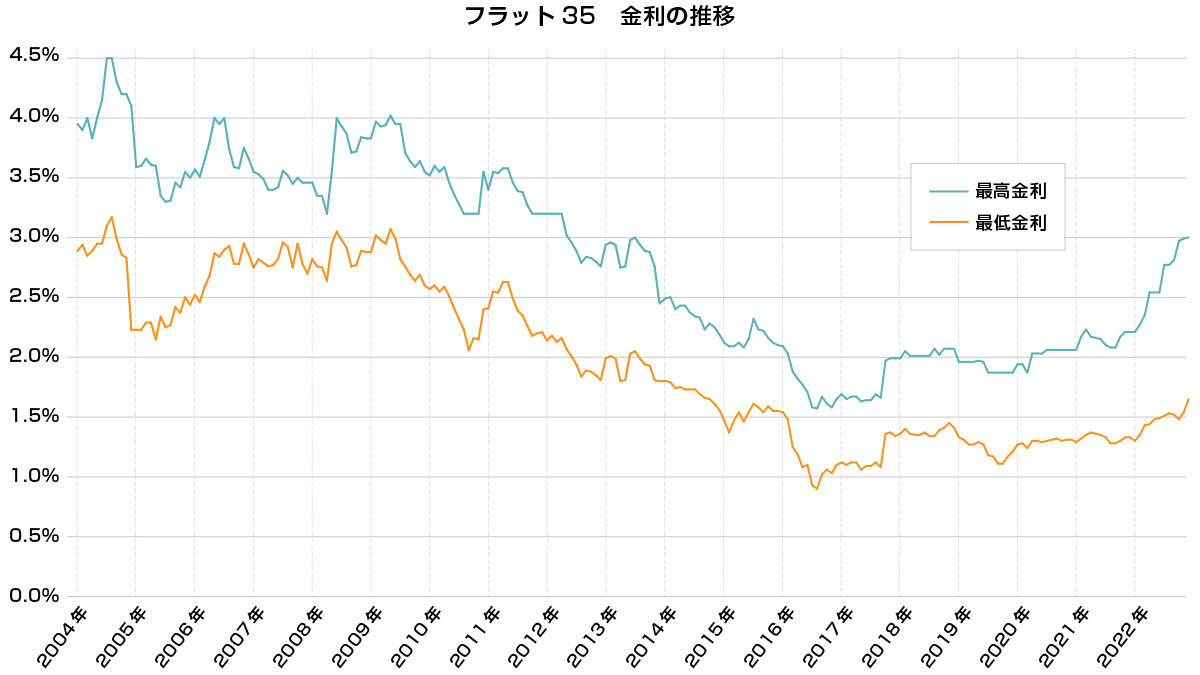
2003年に誕生した全期間固定金利「フラット35」の金利推移を見ても、制度発足当初は3%前後で推移していたものが、2016年のマイナス金利導入以降は1%前後の歴史的ボトム圏へと沈み込みました。過去30年スパンで見れば、2026年現在の水準は「依然として歴史的低水準の範囲内」に位置しています。しかし、過去10年間しか知らない若い借入者にとっては、「金利が上がる」という事象そのものが未知の心理的プレッシャーとなっているのが現場の実情です。
【徹底比較】主要金融機関の金利水準と返済額シミュレーション
金融機関ごとの金利タイプ別実勢水準と、借入額4,000万円(35年返済・元利均等返済・ボーナス払いなし)を想定した試算データを以下に整理しました。
| 項目・金利タイプ | 2026年実勢金利相場 | 毎月返済額の目安 | 総返済額(概算) | 編集部の見解・評価 |
|---|---|---|---|---|
| ネット銀行 変動金利 (auじぶん・住信SBI等) | 年0.45% 〜 0.65% | 約103,000円 〜 106,600円 | 約4,328万円 〜 4,478万円 | 手厚い疾病保障団信を武器に依然優位だが、今後の金利上昇ペースに最も敏感。 |
| メガバンク 変動金利 (三菱UFJ・三井住友・みずほ) | 年0.55% 〜 0.85% | 約104,800円 〜 110,300円 | 約4,402万円 〜 4,632万円 | 短プラ改定に伴い水準が微増。対面窓口の安心感と給与振込等の優遇条件が鍵。 |
| 10年固定金利 (主要都市銀行・地銀) | 年1.60% 〜 2.10% | 約124,700円 〜 134,800円 | 約5,238万円 〜 5,662万円 | 10年後の優遇幅縮小リスクを孕むため、期間終了時の残高管理が必須。 |
| 全期間固定金利 (フラット35・最頻値) | 年1.85% 〜 2.25% | 約129,600円 〜 138,000円 | 約5,446万円 〜 5,796万円 | 完済まで返済額が完全確定する安心料としてのコスト差をどう評価するかが分岐点。 |
上表の返済額シミュレーションから明らかな通り、ネット銀行の最優遇変動金利と全期間固定フラット35との間には、毎月返済額で約26,000円、35年間の総返済額で約1,000万円以上の開きが存在します。この「約1,000万円の価格差」こそが、将来の金利上昇リスクに対する保険料といえます。
【実態検証】利用者の生の声と現場目線で見えたリアル
SNSや金融相談窓口、各種コミュニティでは、日銀の政策転換に伴う借入者のリアルな動揺が可視化されています。「マイナス金利解除のニュースを見た瞬間、毎月の引き落とし額が増えるのではないかと冷や汗が出た」「営業担当者から『変動金利一択』と勧められて契約したが、今になって夜も眠れない」といった切実な声が相次いでいます。
住宅ローンの現場取材において、多くの借入者が誤認している最大のポイントは「5年ルール・125%ルール」の仕組みです。多くの主要銀行(一般的な元利均等返済)では、金利が上昇しても5年間は毎月の返済額が変わらず、6年目以降の見直しでも従来の1.25倍までしか返済額を引き上げないという激変緩和措置が設けられています。
しかし、これは「金利負担が免除されている」わけではありません。返済額の内訳の中で「利息の割合が急増し、元金の減り方が極端に遅くなる」だけであり、急激な金利高騰が続けば、毎月の返済額を利息が上回る「未払利息」が発生する構造になっています。現場のFP(ファイナンシャルプランナー)は、「返済額が変わらないから大丈夫と思い込み、気づいた時には完済間際に多額の一括返済を迫られる潜在リスクを抱えている世帯が少なくない」と警鐘を鳴らしています。
固定金利と変動金利はどっちを選ぶべき?決定的な判断基準と今後の見通し
「結局のところ、変動金利と固定金利のどちらを選ぶべきなのか」という究極の問いに対する答えは、市場の金利予測ではなく、借入者自身の家計体力とリスク許容度に直結しています。
今後の見通しとして、日銀が急激な連続利上げ(年数パーセント単位)を強行する可能性は、国内景気や中小企業の財務体力を考慮すると極めて限定的とみられています。緩やかな利上げペースにとどまるシナリオを前提とするならば、スタート時点の金利差(約1.3%〜1.5%)が逆転し、総返済額で固定金利が変動金利を下回るまでには相当な年数と大幅な金利上昇が必要です。
したがって、以下の基準で判断することが論理的な選択肢となります。
- 変動金利を選ぶべき家庭:借入額が年収の5〜6倍以内に収まっており、毎月の返済額が2〜3万円増額しても家計が破綻しない余裕資金がある。あるいは、共働きで早期の繰り上げ返済が可能な世帯。
- 固定金利を選ぶべき家庭:借入額が年収の上限近くまで達しており、金利上昇による数万円の支出増が教育費や生活防衛資金を直接脅かす世帯。金利動向を日々気にするストレスそのものを回避したい層。
- ハイブリッド戦略(ミックスローン):借入額の半分を変動、残り半分を固定にするなど、金利上昇リスクと低金利メリットを分散させる選択肢も有効です。

一般に知られていない盲点とネットの誤解|借り換えのベストタイミングとは
ネット上の情報やSNSでは「金利が上がり始めたら、すぐ固定金利に借り換えればよい」という短絡的なアドバイスが散見されますが、これは典型的な誤解です。債券市場のプロが動かす長期金利は、日銀が利上げを行う数ヶ月〜1年以上前から先行して上昇します。つまり、「変動金利が実際に上がって慌てて固定金利を見直した段階では、すでに固定金利は高騰しきっている」のが金融市場の冷徹な現実です。
では、住宅ローンの借り換えを検討すべきベストタイミングはいつなのでしょうか。一般的に言われる「残高1,000万円以上、残期間10年以上、金利差1.0%以上」という旧来の基準は、近年のネット銀行の台頭によって劇的に変化しています。
現在では、金利差が0.3%〜0.5%程度であっても、借入額が3,000万円以上残っていれば手数料を差し引いても数十万〜数百万円の削減メリットが生じるケースが多々あります。さらに見落とせないのが「団体信用生命保険(団信)のグレードアップ」です。過去に契約した古いローンから最新のネット銀行ローンに乗り換えることで、ほぼ同等または低水準の金利を維持しつつ、「がん50%〜100%保障」や「全疾病保障」を上乗せできるという付加価値も見逃せません。
【プロの結論】金利上昇局面で生き残る家計防衛策とおすすめできる人の条件
行動経済学や心理学において指摘される「正常性バイアス(Normalcy Bias)」は、住宅ローンの借入行動にも色濃く現れます。「過去数十年間金利が上がらなかったのだから、これからも大丈夫だろう」という根拠なき楽観論は、家計管理における最大の敵です。「金利のある世界」への回帰は、個人の資産形成において家計の心理的・財務的バウンダリー(安全境界線)を引き直す好機でもあります。
おすすめできる人・慎重になるべき人の判断基準
▼ 変動金利をそのまま維持・新規選択して良い人
- 現在のローン残高と同等、または一定割合の金融資産(株式、投資信託、預貯金)を保有している。
- 金利が1%上昇した際のシミュレーションを具体的に把握し、生活水準を落とさずに吸収できる。
- 市場の金利ニュースを定期的にチェックし、必要に応じて繰り上げ返済や資産売却を即断できる。
▼ 固定金利への移行や見直しを真剣に検討すべき人
- 毎月の家計収支がギリギリで、貯蓄が年間数十万円以下しかできていない。
- 教育費のピーク(大学進学等)が今後5〜10年以内に重なる。
- 日々の金利ニュースや為替動向を見るたびに強い不安を感じ、精神的平穏を最優先したい。
金融リテラシーの本質とは、最安の金利を当てるギャンブルに勝つことではなく、「最悪の金利シナリオが発生しても家族の生活と住まいを守り抜ける構造」をあらかじめ作っておくことに他なりません。
【住宅ローン金利推移】に関するよくある質問(FAQ)
Q1:2026年以降、変動金利は一気に2%や3%まで跳ね上がるのでしょうか?
A1:短期間でそこまで急騰する可能性は極めて低いとみられます。日銀は急激な利上げが中小企業や住宅ローン保有世帯に与える打撃を警戒しており、経済成長率や物価上昇率を見極めながら0.25%刻みで極めて慎重に政策金利をコントロールしています。ただし、年0.5%〜1.0%程度の上昇シナリオは十分に想定しておく必要があります。
Q2:すでに変動金利で借りています。固定金利への切り替え手続きは今からでも間に合いますか?
A2:同一銀行内での「変動から固定への金利タイプ変更」は随時可能ですが、適用される固定金利は現在の市場水準(長期金利上昇を織り込んだ水準)となるため、借入当初よりも割高に感じるケースが一般的です。他行の固定金利やフラット35への借り換えも含め、手数料(数十万円〜百万円程度)と今後の総利息削減額を天秤にかけた緻密な比較シミュレーションが不可欠です。
Q3:ネット銀行の金利はなぜメガバンクより低いのですか?リスクはありませんか?
A3:実店舗を持たないことによる人件費・店舗運営コストの徹底的な削減が低金利の主因です。倒産リスク等の法的な保護(預金保険制度等)は一般の銀行と同等ですが、審査や手続きがオンライン完結であるため対面相談が受けにくい点や、つなぎ融資・物件条件の審査基準がメガバンクより厳格な場合がある点には留意が必要です。
まとめ:金利のある時代を生き抜くための住宅ローン戦略
住宅ローン金利推移の歴史を紐解けば明らかなように、金利環境は固定不変のものではなく、経済の呼吸とともに常に変動し続けるサイクルの中にあります。「超低金利の恩恵」が当たり前だった時代は終わり、これからは「金利変動リスクを織り込んだ資金計画」を立てた者だけが真の安心を享受できます。
自身の借入状況、余剰資金の有無、そして家族の将来設計を今一度テーブルの上に並べ、客観的な返済額シミュレーションを行ってみてください。根拠のない噂や不安に振り回されることなく、正しいデータに基づいた主体的な選択を行うことこそが、激動の2026年を賢く生き抜く最善の防衛策です。 (出典: 住宅 ローン 金利 推移(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。