児童手当の増額でいくら増える?所得制限撤廃と最新支給額の全貌
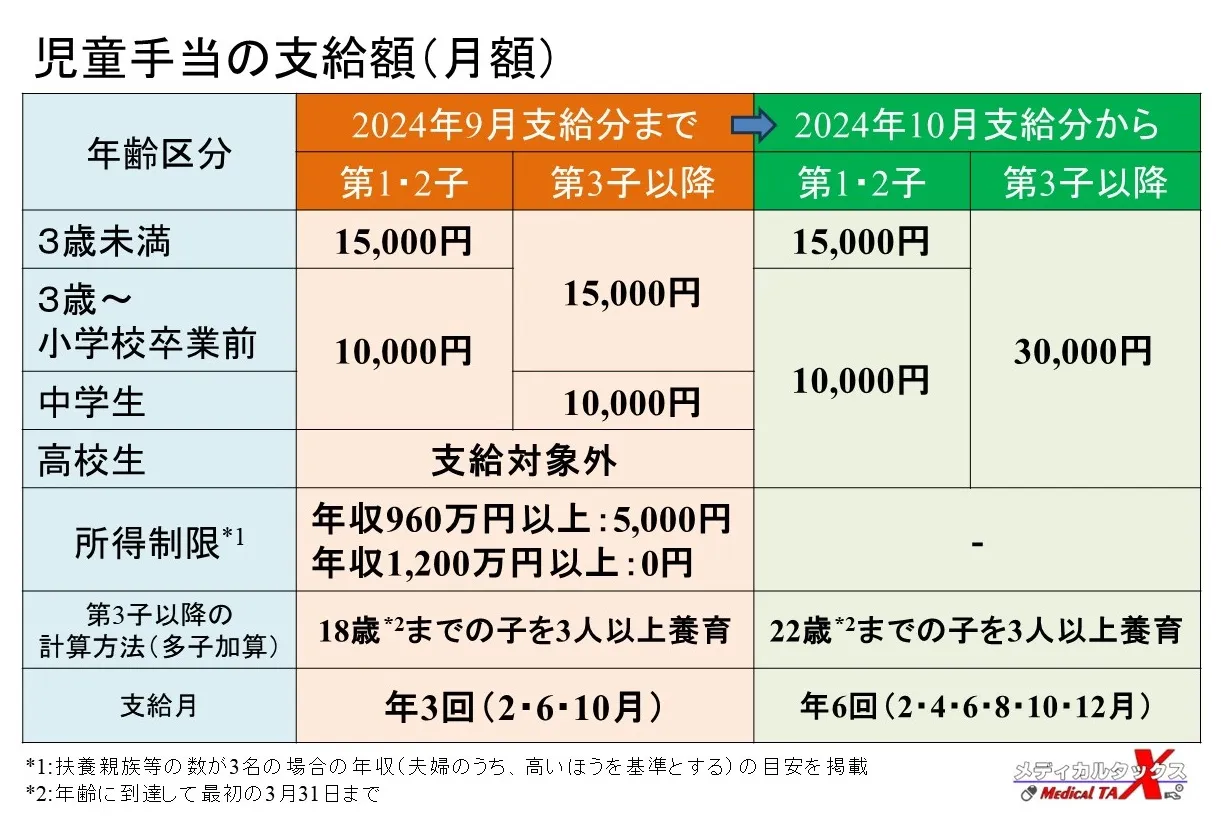
こども家庭庁が推進する少子化対策の中核として実施された児童手当の抜本的拡充により、子育て世帯を取り巻く給付環境は歴史的な転換期を迎えました。所得制限の完全撤廃や支給対象の高校生年代までの延長、さらには第3子以降の支給額が月額3万円へと引き上げられたことで、世帯によっては受給総額が数百万円規模で増加しています。
しかし制度が大幅に拡充された一方で、「多子加算のカウント対象となる大学生年代の申請手続き」や「共働き世帯における受給者判定基準」、さらには「振込口座の指定ルール」など、正確に理解していないと本来受け取れるはずの手当を満額受給できない落とし穴も存在します。制度の最新基準を踏まえ、支給額の変動パターンから申請手続きの注意点までを網羅的に検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:所得制限が完全に撤廃され、高校生年代(18歳到達後の最初の3月31日まで)まで一律支給へ拡大。
- 要点2:第3子以降は月額3万円へ大幅増額。経済的負担がある場合は22歳到達後の最初の3月31日までの兄・姉も多子カウント対象に。
- 要点3:偶数月(年6回・各月2カ月分)の定期支給が定着。共働き世帯の受給者判定や申請漏れ対策が受給額を左右する。
【制度改正の全体像】児童手当の増額で支給額はどう変わる?新旧比較と受給条件
従来の児童手当制度から何が変わり、家計にどのような影響を与えているのか。今回の制度拡充における核心は、単なる給付額の引き上げにとどまらず、これまで給付対象外あるいは減額給付となっていた世帯を包括的に救済する構造改革にあります。
主な変更点は以下の5点に集約されます。
1つ目は所得制限の完全撤廃です。旧制度では世帯主の年収に応じて特例給付(一律月額5,000円)への減額や、年収約1,200万円以上で支給が完全に停止される上限が設けられていましたが、これらが全廃され、すべての所得階層で満額が支給される仕組みとなりました。
2つ目は支給対象期間の高校生年代までの延長です。中学校卒業(15歳到達後の最初の3月31日)までだった対象が、18歳到達後の最初の3月31日まで拡大されました。
3つ目は第3子以降の増額(月額3万円)、4つ目は多子加算のカウント対象が22歳到達後の最初の3月31日まで延長された点、そして5つ目が支給回数の年6回(偶数月)化です。
| 項目 | 改正前の旧制度 | 現行の新制度(拡充後) | 編集部の見解・影響度 |
|---|---|---|---|
| 所得制限 | 所得制限限度額・上限額あり(特例給付または給付ゼロ) | 完全撤廃(全世帯一律満額支給) | 高所得世帯の教育費負担が劇的に軽減。共働きによる所得合算リスクも解消。 |
| 支給期間 | 中学生まで(15歳到達後の最初の3月31日) | 高校生年代まで(18歳到達後の最初の3月31日) | 最も学費・塾代がかさむ高校3年間のキャッシュフローを強力に下支え。 |
| 第3子以降の支給月額 | 月額15,000円(3歳〜小学校修了まで) | 月額30,000円(0歳〜高校生年代まで一律) | 支給額が倍増。0歳から高校卒業まで最大約648万円の直接給付となる試算。 |
| 多子加算のカウント対象 | 高校生年代まで(18歳到達後の最初の3月31日) | 大学生年代まで(22歳到達後の最初の3月31日) | 親の経済的支援があればカウント維持。申請書類の提出が必要な点に注意。 |
| 支給頻度 | 年3回(6月・10月・2月に前月分までを一括支給) | 年6回(偶数月に前月分までの2カ月分を支給) | 2カ月に1回の定期入金となり、家計管理や固定費への充当が容易に。 |

【金額シミュレーション】世帯構成別の受取総額|わが家はいくらもらえるのか
制度改定に伴い、家庭環境ごとに具体的にどの程度の金額が支給されるのか、代表的な3つのモデル世帯をもとに試算します。
モデルケース1:第1子(高1・16歳)、第2子(中2・14歳)の2人世帯
旧制度では第1子が中学校を卒業しているため支給対象外、第2子のみ月額10,000円の受給(年間12万円)でした。現行制度では高校生の第1子にも月額10,000円が支給されるため、合計で月額20,000円(年額24万円)となります。高校3年間で受け取る手当が36万円上乗せされる計算です。
モデルケース2:第1子(大2・20歳)、第2子(高2・17歳)、第3子(小4・10歳)の3人世帯
多子加算の恩恵を最大級に受ける典型例です。親が20歳の大学生を経済的に扶養(監護・生活費負担)している場合、この長男・長女が「第1子」としてカウントされます。そのため、高校生の第2子は「第2子(月額10,000円)」、小学生の第3子は「第3子(月額30,000円)」の扱いになります。世帯合計で月額40,000円(年額48万円)が支給されます。
モデルケース3:年収1,300万円超世帯(旧制度で給付対象外だった世帯)
子どもが中学生1人・小学生1人の2人世帯の場合、旧制度では所得制限上限を超えていたため受給額は0円でした。現行制度では所得制限が撤廃されたため、中学生(月額10,000円)+小学生(月額10,000円)で月額20,000円(年額24万円)が満額支給されます。
多子加算のカウント方法と「大学生の壁」|見落とすと年間数十万円の損失に
児童手当の制度設計において最も複雑で、多くの保護者が誤解しやすいのが「多子加算のカウントルール」です。
第3子以降の月額3万円を受給するためには、家庭内に「3人以上の子どもがいる」と認定されなければなりません。現行ルールでは、22歳に到達した後の最初の3月31日までの子を第1子・第2子としてカウントできます。
ただし、ここに2つの大きな注意点が存在します。
第1に、「監護相当・生計費の負担についての確認書」の届出義務です。高校生までの子どもは自治体の住民基本台帳等で自動把握されますが、18歳を超えた大学生年代の子どもについては、親が学費や生活費の仕送り等の経済的支援を行っている旨を書類で申請しなければカウント対象から除外されます。進学や就職に伴って別居している場合でも、親が家賃や生活費を補助していれば対象となりますが、無届の場合は「第3子加算」が外れてしまいます。
第2に、長子が22歳到達後の最初の3月31日を迎えた瞬間の減額です。第1子が基準年齢を超過した時点でカウントから外れるため、それまで「第2子」だった子どもが繰り上がって「第1子」になり、「第3子(月3万円)」だった子どもは「第2子(月1万円)」へと降格します。これにより、世帯の月額支給額が一気に2万円(年額24万円)減少します。この「カウント落ち」による家計のキャッシュフロー急変には事前の計画が必要です。
【実態検証】申請手続きと共働きの判定基準|振込口座のトラブル事例
現場の市区町村窓口や子育て世帯のコミュニティで頻発している実務上のトラブルについて、取材データをもとに検証します。
共働き世帯における受給者判定のルール
児童手当の受給者は、父母のうち「恒常的に所得が高い方(生計を維持する程度の高い者)」と定められています。夫婦がともに会社員である場合、前年の課税所得や健康保険の扶養状況、住民票の世帯主設定などを総合的に比較して自治体が判断します。原則として、所得が低い側の親を受給者に任意指定することはできません。
振込口座の名義指定における制約
給付金の振込先口座は、「受給者本人名義の口座」に限定されています。配偶者名義の口座や、子ども本人の教育資金用口座を直接指定することは法律上認められていません。「妻が家計を管理しているため妻名義の口座に振り込んでほしい」「子どもの名義で貯金したい」という要望が多く寄せられますが、受給者本人の口座を経由して家庭内で資金移動させる必要があります。
公務員特有の申請窓口の相違
一般の会社員や自営業者は居住地の市区町村へ申請を行いますが、公務員は所属する各省庁・自治体・共済組合等の「勤務先(所属庁)」へ申請します。公務員を退職して民間に転職した場合や、その逆のケースでは、速やかに15日以内に自治体と勤務先の双方で手続きを切り替えないと、給付が一時的にストップする支給空白期間が生じるため注意が必要です。
一般に知られていない盲点とネットの誤解|税制・扶養控除との相殺リスク
ネット上やSNSでは児童手当の拡充に関して様々な情報が飛び交っていますが、制度の構造的な側面を理解していないと誤った期待を抱くことになります。
誤解1:「何もしなくても自動で増額される」という思い込み
すでに旧制度で児童手当を受給していた世帯は自動更新されるケースが多いものの、「高校生年代の子どものみしかいない世帯」や「過去に所得上限を超えて資格喪失していた世帯」、「別居・同居を問わず22歳までの上の子をカウント申請する世帯」は、自治体への新規・追加申請が必須です。申請が遅れると、遡及支給が認められず申請月の翌月分からの支給となる原則があるため、早急な手続きが求められます。
誤解2:「児童手当の増額分がそのまま純増になる」という錯覚
家計経済の観点から最も注視すべきは、高校生年代の税制上の扶養控除縮小との兼ね合いです。児童手当が高校生年代まで月1万円支給される見返りとして、所得税および住民税における高校生(16〜18歳)の扶養控除(一般扶養控除)の控除額が圧縮される税制改正議論が進められてきました。手当として年間12万円を受け取っても、親の所得水準によっては増税分で手取りの増加幅が相殺され、実質的な純増額は数万円程度にとどまる世帯が存在します。
【プロの結論】児童手当を最大化できる世帯と生活防衛の判断基準
家計管理および家族社会学の知見から導き出される本質的な結論として、児童手当の増額は「受給後の資金プールをどう設計するか」によって将来の教育資金格差に直結します。
行動経済学で指摘される「メンタル・アカウンティング(心の会計)」の罠により、年6回偶数月に定期入金される手当を生活費の口座と同一にしておくと、日常的な消費や外食費に無意識に溶けてしまいがちです。
向いている活用法:教育資金の完全分離プール
支給日に受給口座から「ジュニアNISAの後継となる新NISA成長投資枠・つみたて投資枠」や「教育資金専用の預金口座」へ自動振替設定を行い、家計の基礎生活費と完全に隔離できる世帯は、大学進学時の数百万円の資金ショートを確実に防ぐことができます。
避けるべき行動:日常消費への充当と高校卒業時のカウント落ちの放置
手当の入金を見越して生活水準(固定費)を上げてしまう世帯や、第1子が22歳を迎えて多子加算が一気に消滅するタイミングを想定していない世帯は、子どもが大学在学中という最も教育費負担の重い時期に深刻な家計破綻に直面するリスクを抱えます。

【児童手当の増額】に関するよくある質問(FAQ)
Q1:児童手当の支給日は具体的にいつですか?
A1:原則として、偶数月(2月、4月、6月、8月、10月、12月)の各月10日前後(自治体により5日〜15日頃)に、前月までの2カ月分が指定口座に振り込まれます。自治体の例規によって正確な振込日は異なるため、お住まいの市区町村の公式ウェブサイトをご確認ください。
Q2:共働きで夫と妻の年収が近い場合、受給口座を妻にすることはできますか?
A2:原則としてできません。児童手当法上、生計を維持する程度の高い方(課税所得が高い方)が受給者となる義務があります。妻の口座に振り込みたい場合は、所得状況の逆転や扶養親族の異動など客観的な事実変更がない限り、名義の変更は認められません。
Q3:大学生の子どもがアルバイトをして自立している場合、多子加算の対象から外れますか?
A3:子どものアルバイト収入があっても、親が学費を負担していたり、生活費の一部を仕送りしている、あるいは同居して食費・光熱費を負担しているなど「経済的な支援の事実」があれば対象となります。完全に生計を独立させて親からの支援を一切受けていない場合を除き、確認書を提出することでカウント対象として認められます。
まとめ:制度拡充の恩恵を確実に受け取るための必須アクション
児童手当の大幅な拡充は、子育て世帯の経済的安定に向けた強力な後押しとなっています。所得制限の撤廃によりすべての家庭に権利が開かれ、高校生年代までの給付や多子加算の引き上げによって、長期的なライフプランニングの自由度は格段に向上しました。
しかし、制度の恩恵を満額享受するためには、大学生年代の上の子を含めた申請漏れの防止や、受給者口座の適切な管理、そして税制改正を踏まえた実質的な家計シミュレーションが欠かせません。各自治体から届く通知書類を必ず確認し、受給した資金を計画的に運用・プールすることが、激変する教育経済環境を勝ち抜く最善の防衛策となります。 (出典: 児童 手当 増額(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。