医療費控除の確定申告はいつ?還付は1月1日〜過去5年遡及可能【26】
病気やケガの治療、歯科矯正やインプラント、出産などで思わぬ出費が重なったとき、家計を大きく助けてくれるのが税金の「医療費控除」です。しかし、多くの人が「確定申告の受付は2月16日からだからまだ先だ」と思い込んでいたり、「会社員だから年末調整で済まないのは面倒」と申請を放置してしまったりしています。
実は、税金が戻ってくる「還付申告」であれば、該当年の翌年1月1日からいつでも提出可能であり、さらに過去5年分まで遡って申告できるという強力なルールが存在します。知らずに放置していた医療費を取り戻すための申請期間、還付金が口座に振り込まれるまでの日数、そして2026年最新のスマホ・マイナポータル連携手順まで、税制の現場実態を交えて徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:医療費控除による還付申告は、通常の確定申告期間(2月中旬〜3月中旬)を待たずに1月1日から提出可能で、過去5年間まで遡って請求できる。
- 要点2:会社員が年末調整で処理できない理由は「個人のプライバシー保護」と「世帯合算の複雑さ」にあり、スマホとマイナポータルを使えば最短数分で申請が完了する。
- 要点3:従来の「医療費控除(10万円超〜)」と「セルフメディケーション税制(1.2万円超〜)」は併用不可であり、課税所得と対象支出に応じた事前の損益分岐点見極めが必須となる。
【確定申告・医療費控除の2026年最新スケジュール】いつからいつまで?1月1日提出と5年遡及の真相
確定申告といえば「2月16日から3月15日(該当日が休日の場合は翌月曜日)」というイメージが定着していますが、これはあくまで税金を新しく納付する人(納税申告)に課された法定期限です。会社員や公務員のように源泉徴収で既に税金を前払いしており、医療費控除によって払いすぎた税金の還付を受ける「還付申告」の場合は、提出スケジュールが根本から異なります。
確定申告における医療費控除の2026年最新スケジュールを整理すると、通常の所得税確定申告期間は2026年2月16日(月)から3月16日(月)までとなります。しかし、医療費控除の還付申告は医療費を支払った翌年の1月1日から提出可能となっており、税務署の窓口が開く前の年始早々からe-Tax(電子申告)経由で手続きを開始できます。
さらに見逃せないのが、過去5年まで遡って申告できる点です。国税通則法第74条に基づく更正の請求および所得税法上の還付申告規定により、支払った年の翌年1月1日から起算して5年以内であれば、過去の医療費を今からでも申請して税金の還付を受ける権利が法的に認められています。
例えば、2026年中に申告できる過去の医療費控除の対象期間は以下の通りです。
- 2025年(令和7年)分:2026年1月1日 〜 2030年12月31日まで申請可能
- 2024年(令和6年)分:2025年1月1日 〜 2029年12月31日まで申請可能
- 2023年(令和5年)分:2024年1月1日 〜 2028年12月31日まで申請可能
- 2022年(令和4年)分:2023年1月1日 〜 2027年12月31日まで申請可能
- 2021年(令和3年)分:2022年1月1日 〜 2026年12月31日申告期限
「数年前に高額な入院費用を払ったのに手続きを忘れていた」という場合でも、2021年以降の医療費であれば現在も正当に還付金を取り戻すことができます。
医療費控除の期限を過ぎたらどうなる?還付金はいつ振り込まれるのか徹底追跡
「3月16日の締め切りを過ぎてしまったら、もう医療費控除は受けられないのか」という不安の声をSNSや税務相談掲示板で頻繁に見かけます。結論から述べると、還付申告であれば3月16日の期限を過ぎてもペナルティは一切発生せず、5年の期限内であれば問題なく受理されます。
延滞税や無申告加算税といった追徴ペナルティが科されるのは、「確定申告によって追加の納税が必要な人」が期限を過ぎた場合のみです。税金を返してもらう側の還付申告者にはそうした罰則規定は適用されません。ただし、住民税の算定時期(例年5月〜6月頃の税額決定通知書発送)に反映させるためには、3月中旬までに申告を済ませておくのが実務上最もスムーズです。
申告書を提出した後、最も気になるのが「還付金はいつ口座に振り込まれるのか」という点です。国税庁の公表処理期間および実際の納税者からの報告データを集約すると、提出方法や時期によって大きな差が出ています。
- e-Tax・スマホ申請(1月〜2月上旬提出):約2週間〜3週間で振込完了
- e-Tax・スマホ申請(2月中旬〜3月繁忙期提出):約3週間〜4週間程度
- 書面(紙の申告書を持参・郵送):約1ヶ月〜1ヶ月半程度
国税庁の処理システムは1月上旬から順次稼働しており、税務署の窓口が混雑を極める前の1月中にマイナポータル連携を用いてe-Tax送信を完了させた場合、「1月中旬に申請を済ませたら、2月第1週には口座に入金されていた」というケースも珍しくありません。早期に現金を回収したい場合は、年明け早々の電子申告が圧倒的に有利です。
なぜ会社員は年末調整で医療費控除ができないのか?税制構造と制度のカラクリ
給与所得者から最も多く寄せられる疑問の一つが、「生命保険料控除や住宅ローン控除(2年目以降)は会社の年末調整でできるのに、なぜ医療費控除だけは自分で確定申告しなければならないのか」という不満です。
この背景には、単なる行政の都合だけでなく、「従業員の極めてセンシティブな個人情報の保護」と「企業の事務負担の肥大化防止」という2つの明確な理由が存在します。
医療費の明細には、通院先の診療科(心療内科、婦人科、不妊治療、美容皮膚科、性病科など)や具体的な病名、使用した医薬品名が密接に紐付いています。もしこれを職場の総務・人事担当者が確認・審査する仕組みにしてしまうと、従業員の重大な健康情報や私生活のプライバシーが会社側に筒抜けになってしまいます。労働者の権利とプライバシーを保護する観点から、医療情報の精査を勤務先に委ねることは制度設計上避けられているのです。
さらに、医療費控除は「生計を一にする配偶者やその他の親族」が支払った医療費を合算して申告できる制度です。別居している仕送り先の大学生の子どもの医療費や、同居する親の自己負担分まで集約して計算するため、会社側がその正当性や支払証憑を1件ずつ確認することは実務の限界を超えてしまいます。こうした構造的背景から、医療費控除は個人の責任において直接税務署へ申告する仕組みが維持されています。

【徹底比較】医療費控除とセルフメディケーション税制はどっちがお得?損益分岐点データ
医療費に関する減税制度には、従来の「医療費控除」に加えて、特定の一般用医薬品(スイッチOTC医薬品等)の購入額を控除できる「セルフメディケーション税制(医療費控除の特例)」があります。注意すべきは、両者を同一の年で同時に併用することはできず、必ずどちらか一方を選択しなければならないという点です。
どちらを選択すべきかは、1年間に支払った「総医療費の金額」と「対象医薬品の購入額」、そして本人の「課税所得水準」によって決まります。
| 制度区分 | 従来の医療費控除 | セルフメディケーション税制 | 編集部の判定基準 |
|---|---|---|---|
| 適用下限額(足切りライン) | 年間10万円超 (総所得金額200万円未満は所得の5%超) | 年間1万2,000円超 (特定対象医薬品のみ) | ドラッグストア購入中心ならセルフメディケーションが有利 |
| 控除限度額 | 最高200万円 | 最高8万8,000円 | 手術や入院、歯科自費診療があるなら従来控除一択 |
| 対象となる主な支出 | 医師の診療費・治療費、処方薬、通院交通費(電車・バス)、インプラント、出産費用など | 対象マーク(識別マーク)記載のスイッチOTC医薬品購入代金 | レシートに「★」等のセルフメディケーション対象印があるか確認 |
| 適用に必要な条件 | 特になし(実質支払額のみ) | 申告者が健康診断、予防接種、がん検診などを受診していること | 会社の定期健診結果通知書等が必要となる点に注意 |
【損益分岐点の判断ロジック】
病院での窓口負担や処方箋薬の合計が世帯で年間10万円(総所得200万円未満の場合は所得の5%)を明確に超えている場合は、控除限度額の大きい従来の医療費控除を選択するのが鉄則です。一方で、「通院はほとんどしなかったが、花粉症の市販薬や風邪薬、鎮痛剤などを年間数万円分ドラッグストアで購入した」というケースでは、1万2,000円を超えた部分から控除を受けられるセルフメディケーション税制を活用することで、確実な節税効果を得られます。
領収書の提出不要ルールと保管期間の落とし穴|税務調査の実態と注意点
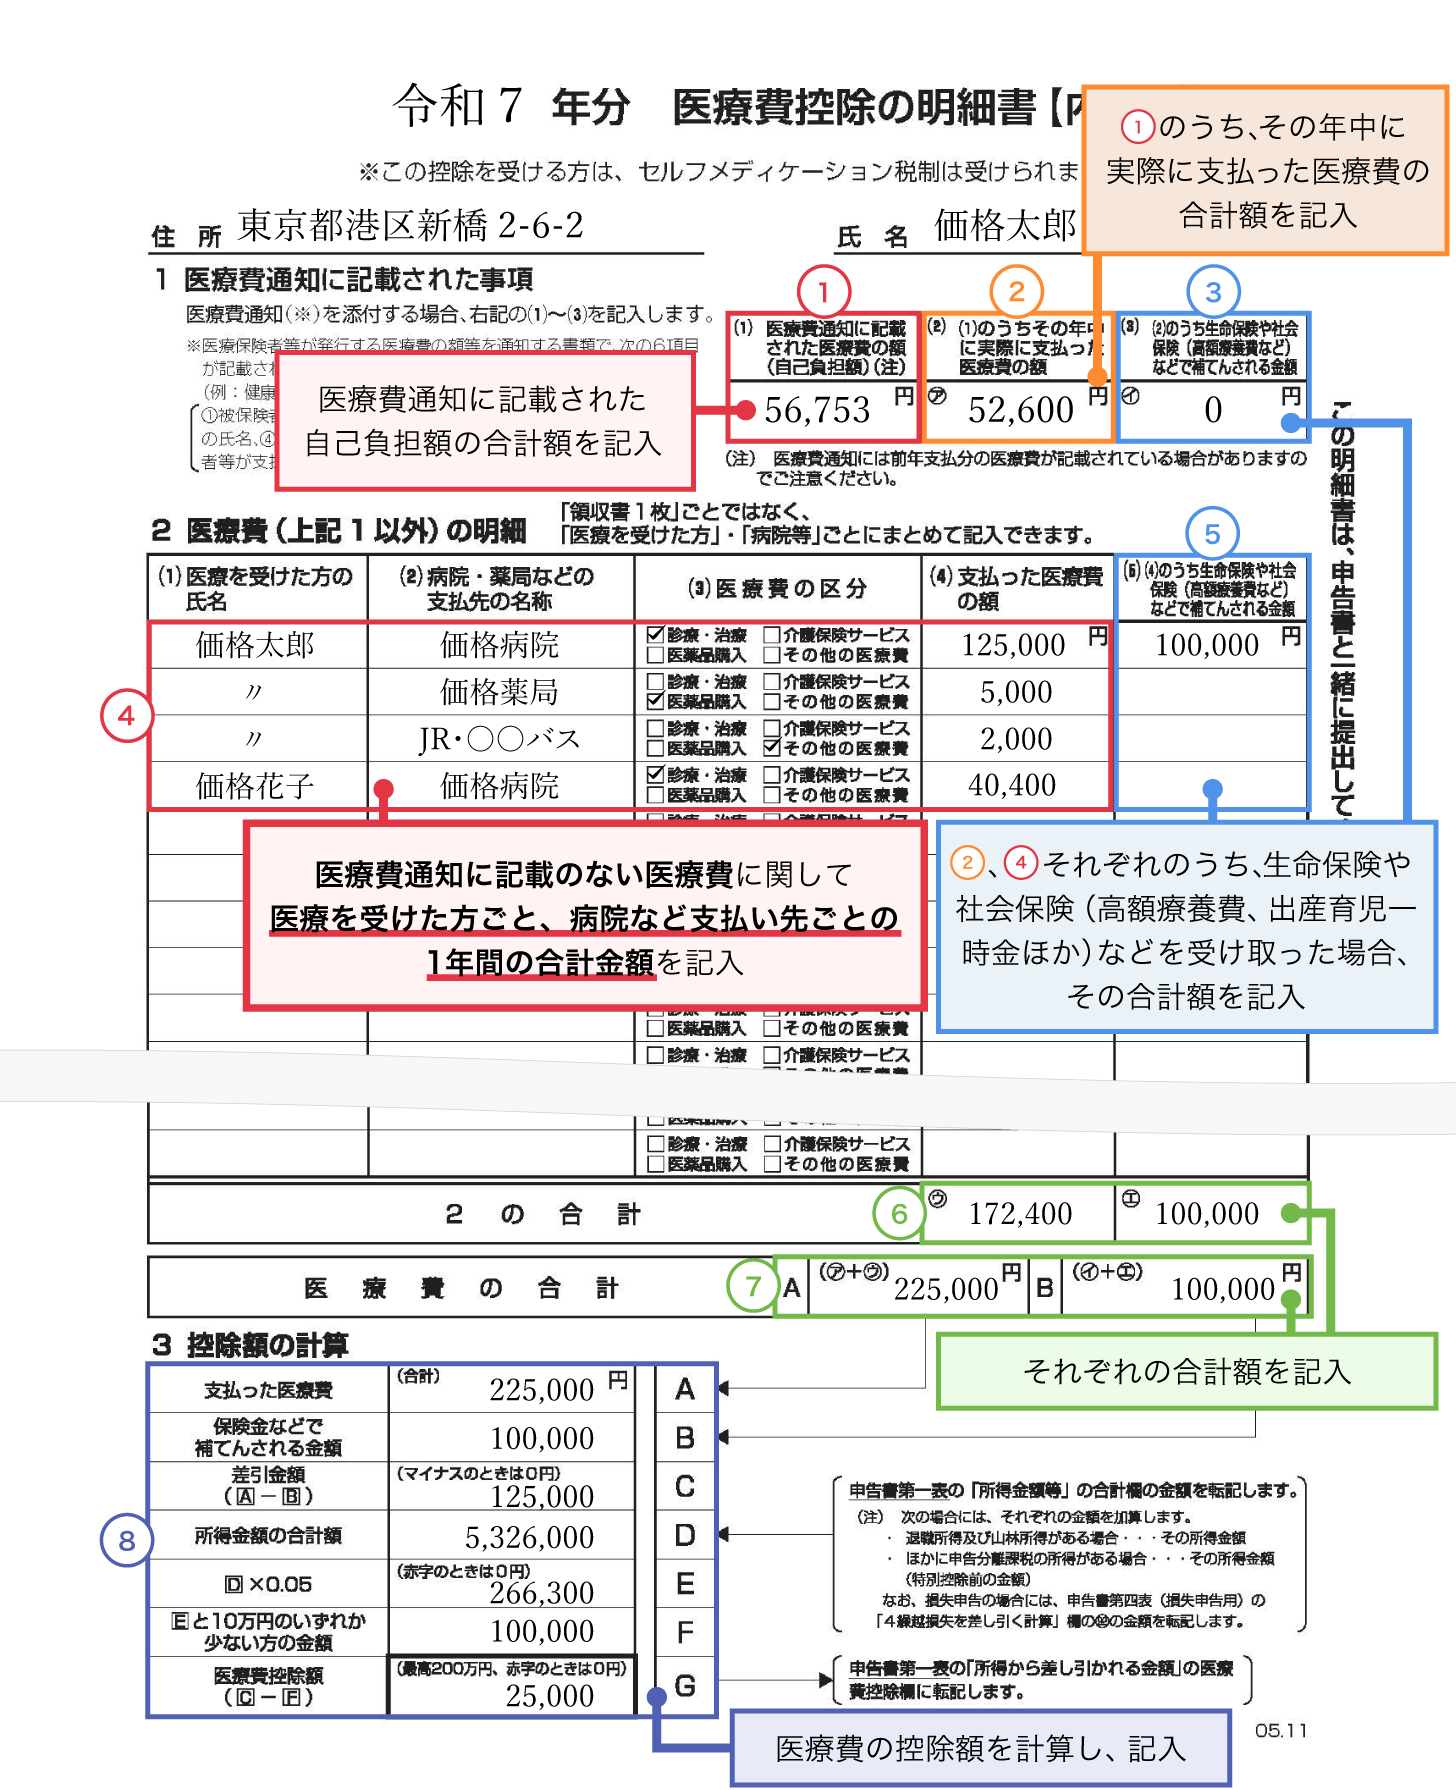
税制改正以降、医療費控除の確定申告において「医療費の領収書を税務署へ提出・提示する必要」は原則不要となりました。申告書には「医療費控除の明細書」を添付する形式に簡素化されています。
しかし、この規制緩和を「領収書は捨ててしまって構わない」と誤認している納税者が後を絶ちません。ここには重大な落とし穴が存在します。
国税庁の規定により、明細書の記載内容を確認するため、税務署長から領収書の提示または提出を求められる場合があります。そのため、確定申告期限の翌日から5年間は自宅等で領収書を原本保管する義務が法的に課されています。
税務調査の現場では、高額な歯科治療費や美容目的ではない自由診療、不審な交通費の計上に対して、申告から1〜2年後に「医療費控除に関する確認のお願い」という文書とともに領収書の原本提出を求められるケースが実際に発生しています。この求めに応じられず領収書を提示できない場合、控除が否認されて還付金の返還を求められるだけでなく、過少申告加算税が課されるリスクがあります。申告が終わったからといって領収書を即座に廃棄することは絶対に避け、年度ごとに封筒へまとめて5年間保管してください。
なお、健康保険組合から送られてくる「医療費のお知らせ(医療費通知)」の原本を添付する場合や、マイナポータル連携によって自動取得した医療費データについては、領収書の5年間保管義務は免除されます。

スマホ×マイナポータル連携のやり方と現場のリアルな評価
確定申告の手間を劇的に削減したのが、スマートフォンとマイナポータルを活用した電子申告です。かつてのように領収書の束を1枚ずつ電卓で計算し、用紙に手書きする時代は完全に過去のものとなりました。
確定申告における医療費控除のスマホ操作手順は以下の4ステップで完結します。
- 事前準備:スマートフォン、マイナンバーカード、利用者証明用電子証明書暗証番号(数字4桁)、署名用電子証明書暗証番号(英数字6〜16桁)を用意。
- マイナポータル連携の設定:国税庁の「確定申告書等作成コーナー」にスマホからアクセスし、マイナポータルアプリを経由して健康保険組合(公的医療保険)の医療費通知情報と連携。
- データの自動反映と確認:マイナポータル経由で取得された1年間の医療費(窓口負担額)が申告書へ自動入力される。
- 対象外データの補正・送信:マイナポータルデータに反映されない自費診療(インプラント等)、通院交通費、12月受診分などの領収書を手入力で追記し、e-Taxでデータ送信完了。
利用者の現場からは「驚くほど入力が短縮された」「医療費の合計を計算する苦痛から解放された」と極めて高い評価を得ています。ただし、現場の実務上で注意すべき盲点が1点あります。
それは、「健康保険組合の診療データがマイナポータルに反映されるまでには約2〜3ヶ月のタイムラグがある」という点です。例年、前年1月〜12月までの完全な1年分データがマイナポータル上で揃うのは2月上旬〜中旬頃となります。1月1日の最速タイミングで申告を行う場合は、マイナポータルにまだ未反映の11月〜12月受診分などを手元にある領収書から手入力で補正入力する必要があることを覚えておきましょう。
【実態検証とプロの結論】医療費控除をフル活用すべき人・見送るべき人の明確な判断基準
医療費控除は強力な制度ですが、すべての人にとって等しく手間に見合うリターンがあるとは限りません。申告書の作成やデータ入力にかかる「時間・心理的コスト」と、「実際の還付金額」を天秤にかけ、合理的に判断することが不可欠です。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
■ 迷わず申請すべき人の条件:
- 高額な自費診療・治療を受けた世帯:インプラント治療、歯列矯正(噛み合わせ治療目的)、不妊治療、先進医療、レーシック手術など、単発で数十万円の出費があった人。
- 年間に出産があった家庭:定期健診費、分べん費用、入院費など自己負担分が10万円を大きく超えるケース(出産育児一時金の受取額を差し引いても手出しが残る場合)。
- 世帯内に持病を持つ家族がいる人:家族全員の窓口支払額、処方薬代、通院交通費を合算すると10万円を突破する世帯。※所得が最も高い家族がまとめて申告することで所得税率が高くなり、還付額が最大化されます。
- 総所得金額が200万円未満の給与所得者・パート・年金受給者:医療費が10万円に達していなくても、「所得の5%(例:総所得150万円なら7万5,000円)」を超えていれば控除対象となるため。
■ 申告を見送る(または慎重に検討すべき)人の条件:
- 年間医療費が10万円をわずかに超える程度(10万5,000円など)で課税所得が低い人:所得税率5%の場合、10万円を引いた5,000円に対する所得税還付はわずか250円(住民税減税500円と合わせても計750円程度)。マイナポータル未連携で大量の手入力が必要な場合、手続きの労力に見合わない可能性があります。
- そもそも所得税・住民税が非課税(所得ゼロ)の人:納めている税金がないため、控除を申請しても還付される原資が存在しません(※生計を一にする配偶者等の名義で合算申告すべきです)。
- ふるさと納税の「ワンストップ特例」を利用しており、医療費控除の還付額が極めて少額な人:医療費控除を確定申告するとワンストップ特例が自動的に無効化されるため、ふるさと納税分も併せて確定申告書に再記載する手間が発生します。
【医療費控除の確定申告はいつからいつまで?】に関するよくある質問(FAQ)
Q1:家族の医療費も合算できますか?誰の名義で申告するのが一番お得ですか?
A1:生計を一にしている配偶者や子ども、両親の医療費はすべて合算して申告できます(別居していても生活費を仕送りしている場合は対象)。医療費控除は所得控除であるため、「世帯の中で最も課税所得(税率)が高い人」がまとめて申告することで、税率の差により還付金額が最も大きくなります。
Q2:通院にかかった電車代やバス代、タクシー代は医療費控除の対象になりますか?
A2:医師の診療を受けるために直接必要だった電車や路線バスの運賃は対象になります。領収書が出ない公共交通機関の場合は、利用日・乗車区間・金額を通院メモとして記録しておけば明細書に記載可能です。ただし、自家用車のガソリン代や駐車場代は対象外です。タクシー代は、急病や大怪我、陣痛など電車・バス等の利用が困難な正当な理由がある場合に限り認められます。
Q3:過去5年分を遡ってまとめて申告する場合、どのように手続きすればいいですか?
A3:国税庁の「確定申告書等作成コーナー」で申告書を作成する際、該当する年(2021年分、2022年分など)を年度ごとに選択し、1年分ずつ個別に申告データを作成・送信します。5年分を合算して1枚の用紙に書くことはできませんので、必ず年別(1月1日〜12月31日ごと)に明細を分けて手続きを行ってください。
Q4:ふるさと納税のワンストップ特例を申請済みですが、医療費控除を申告するとどうなりますか?
A4:医療費控除などのために確定申告書を提出した時点で、申請済みのワンストップ特例申請書は法律上すべて無効になります。確定申告を行う際は、医療費控除の明細だけでなく、ふるさと納税の「寄附金控除」に関する情報も必ず確定申告書に漏れなく入力してください。これを忘れるとふるさと納税の減税が適用されなくなってしまいます。
まとめ:2026年の医療費控除をスムーズに完結させるために
医療費控除の申請は、「確定申告期間(2月中旬〜3月中旬)を待たなければいけない」という固定観念を捨てることから始まります。税金の還付を受けるだけであれば、年が明けた1月1日からいつでも提出でき、過去5年間に支払った医療費まで幅広く救済されます。
特にマイナポータル連携を活用したスマホ申告が標準化した現代において、手続きのハードルは劇的に低下しました。まずは手元にある昨年の領収書やマイナポータルの医療費通知を確認し、10万円の足切りラインまたはセルフメディケーション税制の対象になっていないかをチェックすることをおすすめします。正当な権利を活用し、家計の防衛と負担軽減を着実に実現していきましょう。 (出典: 医療 費 確定 申告 いつ(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。