国民年金差し押さえの基準と実態|口座凍結や家族財産への波及を防ぐ策
日本年金機構による未納者への強制徴収が年々厳格化する中、「自分には財産がないから大丈夫」「少額の未納だから差し押さえまでは来ない」という根拠のない思い込みは極めて危険です。国民年金保険料の未納を放置し続けると、ある日突然、銀行口座から預金が引き落とされ、給与の一部が差し押さえられるという過酷な現実に直面します。
公的年金の差し押さえは、裁判所の判決や事前の裁判手続きを経ることなく、行政機関独自の権限(自力執行権)によって迅速に実行されます。本稿では、2026年時点における最新の強制執行基準、督促状から口座凍結に至るタイムライン、世帯主や配偶者にまで及ぶ「連帯納付義務」の盲点、そして手遅れになる前に資産と生活を守る現実的な回避手続きを、現場取材と制度データに基づいて徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:国民年金の差し押さえは裁判不要で実行され、年間所得300万円以上・未納7ヶ月以上が強制徴収の主要な着手基準となる。
- 要点2:督促状の放置で預金口座凍結や給与差押えが執行されるだけでなく、配偶者や世帯主の財産も「連帯納付義務」により差し押さえの標的になる。
- 要点3:「差押予告通知書」が届く前であれば、保険料免除申請や納付猶予制度の手続きによって強制執行を法的にストップできる。
【2026年最新基準】国民年金の差し押さえ対象となる年収・未納期間の決定打
国民年金保険料の未納に対して、日本年金機構が財産差し押さえに踏み切る基準は明確に定められています。政府方針に基づき、強制徴収の対象範囲は段階的に拡大されてきました。
現在、強制徴収(財産調査および差し押さえ処分)の重点対象として設定されている基本的な国民年金 差し押さえ 基準は、「控除後所得300万円以上かつ未納月数7ヶ月以上」の滞納者です。しかし、この基準を下回っていれば完全に安全というわけではありません。年間所得が300万円未満であっても、過去に何度も納付督励を無視し続けている悪質な未納者と判断された場合、順次、強制執行の手続きへ移行されるケースが現場で報告されています。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 強制徴収の対象基準 | 控除後所得300万円以上・未納7ヶ月以上 | 所得400万円・未納13ヶ月(過去基準) | 徴収ラインは年々引き下げられており、基準未満でも催告は継続。 |
| 未納延滞金の加算率 | 納期限翌日から3ヶ月超で年8.7%(基準年) | 当初3ヶ月は年2.4%程度 | 消費者金融並みの利息負担となり、放置するほど元本以上の負債に膨張。 |
| 差押え対象の優先順位 | 1. 預貯金(即時回収) 2. 給与債権 3. 不動産・自動車 | 換価が容易な金融資産から順次執行 | 銀行残高からの引き落としが最も早く、生活基盤への打撃が極めて大きい。 |
| 連帯納付義務者の範囲 | 同一世帯の世帯主および配偶者 | 本人のみ(民間の一般借入金) | 本人が無収入でも、親や配偶者に資力があればその財産が差し押さえられる。 |
税務署や日本年金機構の徴収部門は、国税総合管理システムや各金融機関との電子的連携を活用して滞納者の所得・資産を即時に捕捉します。「確定申告をしていないから把握されていないはずだ」という逃げ道は通用しません。
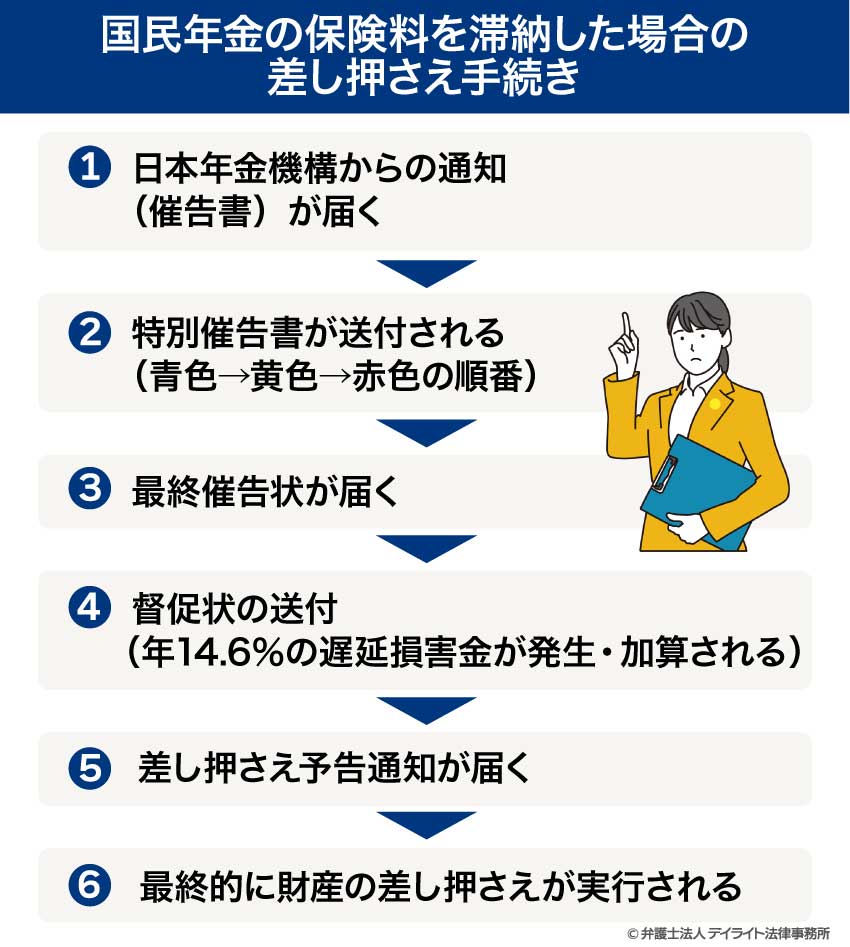
【強制執行の流れ】特別催告状から預金差し押さえ・口座凍結に至る5段階
国民年金の滞納から実際の差し押さえに至るまでには、法律で厳格に定められたステップが存在します。通知を無視し続けることで事態は確実に深刻化していきます。
最初の段階では、青色、黄色、赤色と危険度に応じて封筒の色が変化する日本年金機構 特別催告状が届きます。封筒が赤色になった段階は「最終警告」のサインです。これを無視すると、納期限を厳格に指定した最終催告状が送付されます。
さらに放置を続けると、法律上の正式な請求文書である「督促状」が発送されます。督促状が発行された時点で、法律上は国民年金 未納 延滞金が発生する起算日となり、以降は完納するまで高金利の延滞金が日割りで加算され続けます。
督促状の指定期限を過ぎると、最終通告である差押予告通知書が届き、日本年金機構による財産調査 預金差し押さえの手続きが一気に開始されます。行政機関は各銀行、勤務先、保険会社、登記所に対して調査権使使を行い、全財産を洗い出します。そして予告なく預金口座の残高が引き落とされ、実質的な国民年金 差し押さえ 口座凍結(残高の全額差押えおよび出金制限)が執行されるのです。
給与や家族の財産も標的に?世帯主・配偶者の「連帯納付義務」という落とし穴
「自分名義の口座には数千円しか入っていないから差し押さえようがない」と高を括っている滞納者が最も衝撃を受けるのが、国民年金 差し押さえ 給与への波及と、家族への飛び火です。
預貯金で未納分を回収しきれない場合、日本年金機構は勤務先に対して給与差押通知書を送達します。原則として手取り給与の4分の1(給与額が高額な場合はさらに高い割合)が毎月の給料から天引きされ、未納分へ充当されます。この通知は会社の人事・総務部門へ直接届くため、社内での社会的信用は著しく失墜し、昇進や業務上の立場に重大な影を落とすことになります。
さらに恐ろしいのが、国民年金法第88条に定められた連帯納付義務 世帯主 配偶者の規定です。公的年金制度では、被保険者本人だけでなく、その世帯主(親など)および配偶者に対しても、法律上の連帯納付義務が課されています。
たとえば、成人した子どもが無職で保険料を滞納している場合、同居している父親の預金口座や給与、あるいは共働き配偶者の資産が国民年金 差し押さえ 家族の財産として強制執行の対象になります。「本人が払えないなら、連帯義務者である親や夫・妻から回収する」という強力な法的執行力が認められているのです。

【実態検証】「ある朝突然、預金残高がゼロに…」現場目線で見えた滞納者のリアル
行政の相談窓口や法テラスなどの現場では、年金の差し押さえを受けた滞納者からの切迫した相談が後を絶ちません。
実際に差し押さえを経験した元滞納者の手記や相談事例によると、その衝撃は「予告なしの日常の崩壊」として訪れます。「朝、コンビニのATMで生活費を下ろそうとしたら残高が数十円になっていた」「家賃の引き落とし不能通知で初めて差し押さえに気づいた」という告白は枚挙にいとまがありません。督促状が何度も届いていたにもかかわらず、本人は「どうせ脅しだろう」と開封すらしていなかったケースが大半を占めます。
心理学では、不都合な現実や恐怖から目を背け、郵便物を放置してしまう心理傾向を「ダチョウ効果(オーストリッチ・エフェクト)」と呼びます。砂の中に頭を隠して嵐をやり過ごそうとするダチョウのように、通知をゴミ箱に捨てることで現実を否認しようとする行動です。しかし、民間の借金とは異なり、国の強制徴収は時効を待たずに着実に進行します。目を背けている間に延滞金は膨らみ、ある日突然、逃げ場のない執行が行われるのが滞納現場のリアルです。
一般に知られていない盲点とネットの誤解|「自己破産でも消えない」真実
ネット上の掲示板やSNSでは、年金未納に関して数多くの誤った情報が飛び交っています。これらを信じ込むことは極めて危険です。
代表的な誤解の一つが、「多額の借金と一緒に自己破産すれば、年金の未納分も帳消しになる」という噂です。これは完全な誤りです。国民年金保険料は破産法第253条第1項第1号に規定される「非免責債権(公租公課)」に該当するため、裁判所で破産免責が確定しても支払義務は1円も消滅しません。民間金融機関の借金はゼロになっても、税金と年金保険料の納付義務は一生涯残り続けます。
もう一つの誤解は、「銀行口座を解約して別の地方銀行やネット銀行に移せば捕捉されない」という逃亡策です。日本年金機構の財産調査権は強力であり、全国の金融機関本店に対する一括口座照会を行うシステムが整備されています。名義変更や資金移動を行った履歴も金融機関の取引明細から筒抜けとなり、隠蔽行為とみなされれば悪質性が高いとして即座に全口座の残高が差し押さえられます。

手遅れになる前の国民年金差し押さえ回避方法|免除申請と分割納付の現実的ルート
国民年金の滞納問題において最も重要なのは、国民年金 差し押さえ 回避方法は制度として最初から用意されているという事実を知ることです。国は「払えるのに払わない者」には厳格に対処しますが、「払いたくても経済的に払えない者」に対しては手厚い救済措置を設けています。
収入の減少、失業、病気などで保険料の納付が困難な場合は、督促状を放置せず、速やかに市区町村の国民年金窓口または年金事務所で国民年金 保険料免除申請を行いましょう。前年の所得基準に応じて「全額免除」「4分の3免除」「半額免除」「4分の1免除」が認められます。また、50歳未満の方を対象とした「納付猶予」や、学生向けの「学生納付特例」といった納付猶予制度 手続きも整備されています。
免除や猶予の申請が承認されれば、その期間中の強制徴収や差し押さえは完全にストップします。さらに、免除期間であっても老齢基礎年金の受給資格期間(10年)に算入され、将来受け取る年金額にも一定割合(国庫負担分)が国から上乗せ反映されます。未納のまま放置して受給資格を失い、障害年金や遺族年金すら受け取れなくなる最悪のリスクを確実に防ぐことができます。
すでに「最終催告状」や「督促状」が届いてしまっている場合でも、直ちに年金事務所へ出向き、納付の意思を示して「分割納付計画」を相談することが極めて重要です。誠実に生活収支を提示し、現実的な月々の納付誓約を交わすことで、財産の差し押さえ執行を猶予してもらえる道が開かれます。
【プロの結論】経済的孤立と心理的バウンダリーから導くリスク回避の原則
年金問題の深層には、単なる金銭苦だけでなく、家族関係における「心理的バウンダリー(境界線)」の曖昧さが潜んでいます。成人した家族の未納を放置し、連帯納付義務によって親世帯が経済的危機に巻き込まれる構造は、日本特有の共依存的な家族観が一因となっています。
家計を守るための鉄則は、「個人の経済責任の明確化」と「早期の公的制度介入」です。家族の未納に気づいた時点で、親や配偶者が肩代わりして払い続けるのではなく、公的な免除・猶予申請を本人の名義で速やかに完了させる必要があります。制度を正しく利用することこそが、家族全体の生活防衛につながる唯一の道です。
【国民 年金 差し押さえ】に関するよくある質問(FAQ)
Q1:預金口座が差し押さえられた場合、生活費は一切引き出せなくなりますか?
A1:預金が差し押さえられると、その時点で口座内にあった残高から未納額分が即座に回収されます。回収後に残った残高や、差し押さえられた日の翌日以降に新しく振り込まれた資金は引き出し可能です。ただし、全額を回収しきれなかった場合は、再度予告なく残高が差し押さえられるリスクが継続します。
Q2:同居している家族に年金の滞納者がいます。自分の財産を守るにはどうすればよいですか?
A2:世帯主や配偶者には連帯納付義務があるため、滞納者本人が免除申請を行わない限り、ご自身の口座や給与も差し押さえの対象になります。同居家族に速やかに年金事務所で免除・猶予申請を行わせるか、世帯分離の手続きを行って住民票上の世帯を分けることが法的な防衛策となります。
Q3:「差押予告通知書」が届いてしまいました。今からでも免除申請は間に合いますか?
A3:差押予告通知書が届いた段階は強制執行の直前であり、極めて危険な状態です。免除申請書の提出だけでは執行が止まらない可能性があるため、通知書を持参して直ちに年金事務所の徴収担当窓口へ直接出向き、分割納付の相談と免除手続きを同時に申し出る緊急対応が必要です。
まとめ:警告状を放置せず早期の公的手続きで資産と信用を守る
国民年金の差し押さえは、督促状を無視し続けた結果として発生する法的措置であり、突然の天災ではありません。裁判なしで預金や給与が回収され、家族にまで被害が拡大する制度設計になっているからこそ、放置することが最大の損失を生み出します。
手元に届いた封筒をゴミ箱へ送るのではなく、今すぐ開封して年金事務所へ相談すること。そして免除申請や猶予制度を迅速に活用すること。この一歩を踏み出すだけで、口座凍結の恐怖から解放され、生活の平穏と社会的信用を確実に守り抜くことができます。 (出典: 国民 年金 差し押さえ(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。