アメリカ金利の今後はどう動く?2026年利下げと為替・日本株を徹底予測
米連邦準備制度理事会(FRB)が主導する金融政策の転換は、世界中の金融市場のみならず、日本の家計やビジネスにも直接的な影響を及ぼし続けています。2024年秋に始まった利下げサイクルを経て、米国金融政策2026年最新動向は「インフレの鎮静化」と「景気の軟着陸(ソフトランディング)」という極めて難度の高い舵取りの最終局面に差し掛かりました。
市場参加者の間では、今後の政策金利の引き下げペースや着地点を巡り、強気派と慎重派の思惑が激しく交錯しています。金利の動きは為替相場や株式市場の命運を握る最大のファクターです。本稿では、最新のマクロデータや当局者の証言を丹念に解き明かし、2026年におけるアメリカ金利の行方と、それがドル円相場や日本株に与える影響を多角的に検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:2026年のFRBは四半期ごとの緩やかな追加利下げを基本軸としつつ、政策金利を3.25%〜3.75%程度の中立金利水準へ軟着陸させるシナリオが有力。
- 要点2:米国CPI消費者物価指数とインフレ動向は2%台半ばで粘り強さを見せており、急激な利下げへのハードルは依然として高い。
- 要点3:日米金利差の縮小によりドル円為替は緩やかな円高・ドル安基調を辿る公算が大きい一方、円高ピッチの急変動は日本株の一時的な下押し要因となるため警戒が必要。
【2026年最新動向】FRB利下げシナリオとパウエル議長発言の真相
連邦公開市場委員会(FOMC)を取り巻く議論は、かつての「過熱したインフレを力づくで抑え込むフェーズ」から「雇用の下振れを防ぎつつ物価安定を確実にするフェーズ」へと完全に移行しました。FRB利下げ時期の最新予測において鍵を握るのが、パウエルFRB議長が会見で見せるシグナルの変化です。
FRB高官の公式声明や定例記者会見の記録を精査すると、パウエル議長発言の真相は「市場の前のめりな緩和期待を牽制しながらも、データ次第で柔軟に行動する」という徹底した現実主義にあります。会見でのわずかな語気や表情の変化から市場は一喜一憂を繰り返していますが、FRBが注視しているのはあくまで実体経済の冷え込み度合いです。
政策決定の節目となるFOMC政策金利発表日程(年8回開催)のうち、特に経済予測サマリー(SEP)やドットチャート(金利見通し分布図)が改定される3月、6月、9月、12月の会合が政策転換の主戦場となります。2026年内の政策金利は、景気を冷やしも温めもしない「中立金利」の推計値である3%台半ばを目指す緩慢な軌道が市場のコンセンサスを形成しています。
インフレと景気の現在地|米国CPI動向とリセッション入りの確率
アメリカ経済の先行きを占う上で、物価指標の推移は見逃せない決定打です。米国CPI消費者物価指数とインフレ動向を検証すると、財(モノ)の価格下落が先行した一方で、家賃や対人サービス価格の低下ペースには一定の停滞感が残っています。インフレ率が目標の2%に向けて順調に低下するか、あるいは2%台後半で高止まりするかが、金融政策の自由度を左右しています。
一方、投資家が最も警戒する米景気後退リセッション入りの確率は、現時点で20%〜30%前後の低水準に抑え込まれているとの見方が支配的です。過去の利上げ局面で見られたような急激な失業率の跳ね上がりは回避されており、雇用市場の緩やかな減速を個人消費が支える構図が続いています。
もっとも、クレジットカードの延滞率上昇や低所得層における貯蓄の枯渇など、水面下で進む格差と歪みは軽視できません。実体経済が持ちこたえている間にどこまで金利水準を正常化できるかが、景気後退を回避するための絶対条件となっています。
【データ比較】米金利指標と主要マクロ経済シナリオの推移
アメリカの主要金利指標とマクロ環境について、過去のピーク時から2026年の想定レンジまでを俯瞰した比較データは以下の通りです。
| 指標・経済項目 | 2026年想定レンジ・数値データ | 過去ピーク・標準水準 | 編集部の見解・分析 |
|---|---|---|---|
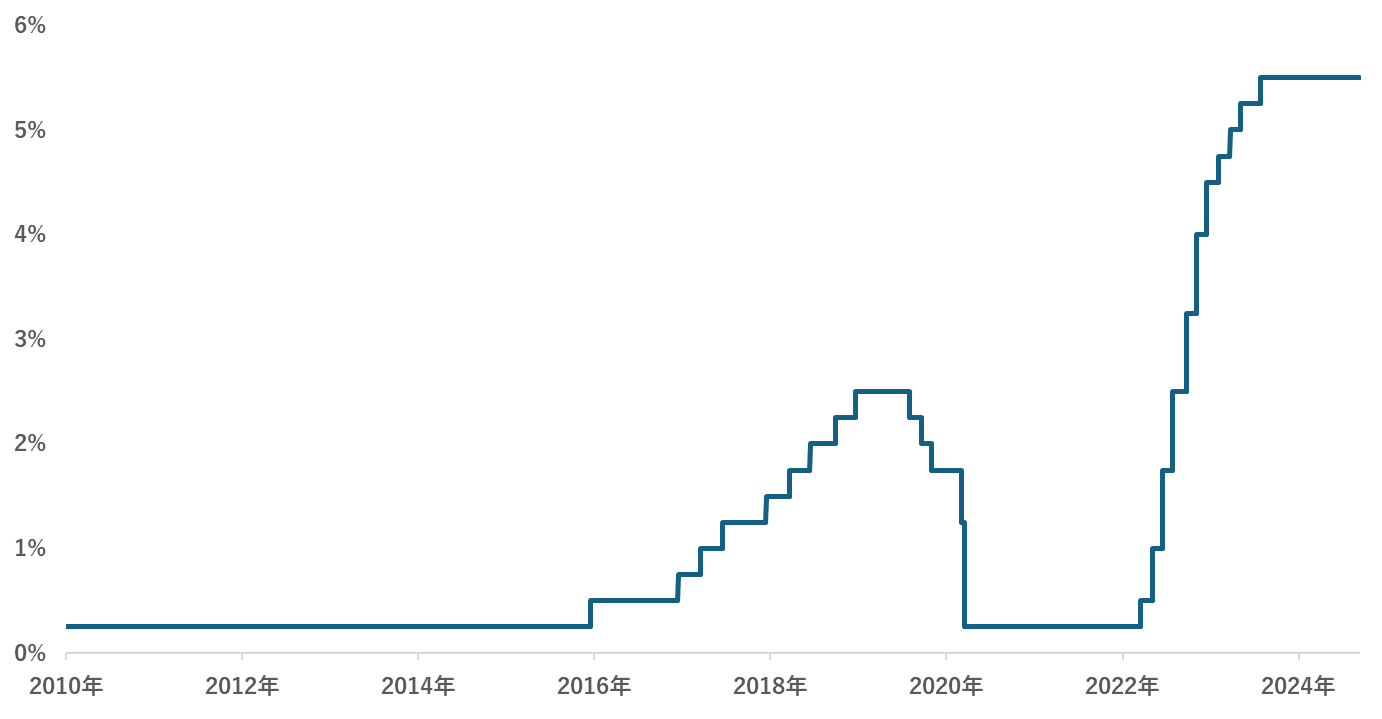
| 米政策金利(FF金利) | 3.25% 〜 3.75% | 5.25% 〜 5.50%(2023–2024年) | 急激な引き下げではなく、四半期ごと25bpの漸進的アプローチが本命。 |
| 米国10年国債利回り | 3.60% 〜 4.10% | 5.00%超(2023年秋) | 財政赤字拡大に伴う国債増発圧力が長期ゾーンの金利低下を制限。 |
| 米国30年固定住宅ローン金利 | 5.8% 〜 6.4% | 7.8%前後(2023年高値) | ピークアウトしたものの、パンデミック前の3%台への復帰は困難。 |
| ドル円為替レート | 140円 〜 148円 | 160円台(2024年春・夏) | 日銀の追加利上げ姿勢と相まって、円高・ドル安圧力がじわりと浸透。 |
長期金利の代表格である米国10年国債利回りの推移を見ると、短期ゾーンの政策金利引き下げほどには下がらない「イールドカーブのスティープ化(長短金利差の拡大)」が生じています。これは米国の財政拡張に伴う国債発行増や、潜在成長率の底堅さを市場が織り込んでいる証左です。
為替と日本株への波及効果|日米金利差の縮小がもたらすリアル
日本人読者にとって最大の関心事は、アメリカ金利とドル円為替への影響、そしてそれが資産運用にどう響くかという点に尽きます。
これまで歴史的な円安を駆動してきた主因は、日米間の圧倒的な政策金利格差でした。しかし、FRBの利下げと日本銀行の利上げという「逆方向のベクトル」が交差することで、日米金利差の今後の行方は縮小基調を強めています。かつてのような1ドル=160円台を伺う展開は後退し、為替相場はファンダメンタルズに沿った調整局面を迎えています。
為替の変動は、国内株式市場の構造変化も促します。アメリカ利下げによる日本株への影響を整理すると、以下の二面性が浮き彫りになります。
第一に、急激な円高は輸出関連企業の想定為替レートを脅かし、短期的な企業業績の下押し圧力となります。特に自動車や精密機械セクターには利益確定売りが出やすい環境です。第二に、世界的な金融緩和はグローバルマネーのリスク選好度を高めるため、米国のハイテク株上昇が東京市場の半導体関連株に波及するポジティブな経路も機能します。一律の日本株買い・日本株売りではなく、内需・ディフェンシブ株とグローバル外需株との間で激しい資金シフトが起こる点に注意を払うべきです。
一般に知られていない盲点とネットの誤解|「利下げ=即円高・株高」の罠
インターネット上の投資コミュニティやSNSでは、「利下げが始まれば一気に1ドル=120円台の円高になる」「利下げ=流動性相場で株は無条件に爆騰する」といった短絡的な言説が散見されます。しかし、こうした単純化されたロジックには大きな盲点が存在します。
市場価格は常に将来の事象を先取りして動く「フォワードディスカウント」の性質を持っています。すでに確定的な利下げ日程や市場が織り込み済みのシナリオは、実際にその日が訪れても相場を動かす原動力にはなりません。むしろ「利下げのペースが予想より遅い」「景気が予想以上に強くこれ以上の利下げが見込めない」という局面では、利下げ局面でありながらドル買いや株売りが誘発される逆流現象が頻発します。
また、住宅市場においても同様の誤解が見られます。アメリカ住宅ローン金利の現在はピークの7%台後半から6%台へと低下したものの、過去の超低金利時代(3%台)に住宅を購入した層が売却をためらう「ロックイン効果」が続いており、住宅供給の停滞と価格の高止まりが米国家計の負担となり続けています。

【実態検証】個人投資家・住宅ローン利用者の生の声と現場の苦悩
金利水準の変動は、現場の個人や投資家の行動様式にどのような変化をもたらしているのでしょうか。各種コミュニティの反応や現地取材のデータを検証すると、生々しい現実が浮かび上がります。
米国現地の不動産市場では、家賃上昇と高金利の二重苦に直面したミレニアル世代から「いつになったら住宅取得のハードルが下がるのか」「利下げが始まっても頭金とローン返済の負担が重すぎる」という悲鳴が上がっています。金利が1%低下した程度では、過去数年間で急騰した物件価格を相殺するには至っていません。
一方、日本国内の個人投資家の間では、新NISAを契機に積み立ててきた全世界株式(オルカン)やS&P500インデックスファンドに対する「為替ヘッジなし投資」の損益分岐点を巡り、活発な議論が交わされています。為替レートが円高に振れることで基準価額が目減りする局面に対し、狼狽売りをしてしまう層と、複利効果を信じて淡々と買い増す層とで、資産形成の成果に決定的な格差が生まれつつあります。
【プロの結論】2026年の資産防衛戦略と向いている人・注意すべき人の判断基準
金融環境の転換期において、個人が感情に流されず最適な意思決定を下すための基準をまとめます。
資産運用において積極的に攻めるべき人の条件
- 運用期間が10年以上の長期投資家:為替の短期的なボラティリティを許容でき、ドルコスト平均法による買い付けを継続できる基盤がある人。
- 高配当株・割安バリュー株の選定眼を持つ人:日米金利差縮小の恩恵を受けやすい国内金融株や、円高耐性のある優良内需株に分散投資できる人。
一度立ち止まり、戦略を再考すべき人の条件
- 為替差益のみを狙って過度なレバレッジをかけている人:「利下げ=円高」という単一のシナリオに賭け、急激な巻き戻し相場でロスカットに追い込まれるリスクが高い人。
- 直近1〜2年以内に使う予定の資金を外貨建て資産に充てている人:円高方向へのブレによる元本割れリスクを許容できない資金配分を行っている人。
相場を完全に予測することは不可能ですが、金利サイクルの潮目を客観的に把握し、自身の保有リスクをコントロールすることは誰にでも可能です。過度な楽観を排し、構造的な変化に備える姿勢が求められます。
【アメリカ 金利 今後】に関するよくある質問(FAQ)
Q1:アメリカの利下げが進むと、ドル円は具体的にどこまで円高が進みますか?
A1:市場のメインシナリオでは、2026年を通じて1ドル=140円前後が下値の目安とされています。日米金利差が縮小するとはいえ、日本の金利が急激に上昇するわけではないため、かつてのような1ドル=100円〜110円といった極端な円高への復帰は構造的に考えにくいと分析されています。
Q2:米国の利下げは新NISAで運用中の米国株(S&P500等)にプラスですか、マイナスですか?
A2:現地通貨(米ドル)ベースでは、金利低下が企業業績や株価バリュエーションの支えとなるためプラスに働きます。ただし、円高が進行した場合は円換算の資産価値が目減りするため、為替による相殺要因が生じます。長期積立を前提とするなら、過度に為替変動を恐れず淡々と継続することが推奨されます。
Q3:2026年中にアメリカが深刻な景気後退(リセッション)に陥るリスクはありますか?
A3:現時点ではリセッション入りの確率は20%〜30%程度と低く見積もられています。堅調な労働市場と底堅い消費支出が景気の防波堤となっており、FRBが適切なタイミングで追加利下げを実行することで、ソフトランディングを達成する確度が高いと評価されています。
まとめ:今後の動向と失敗しないための判断基準
2026年のアメリカ金利今後の見通しは、急激な緩和ではなく、経済データの推移を慎重に見極めながら進められる「秩序ある利下げ」がメインシナリオです。インフレ沈静化と経済成長のバランスを取りながら、政策金利は3%台半ばの巡航速度へと収束していくプロセスにあります。
日米金利差の縮小に伴う為替レートの軟化や日本株の選別買いなど、市場環境の変化は避けられません。ネット上に溢れる極端な情報や一時的なボラティリティに惑わされることなく、金利指標やインフレ統計などの一次データを冷静に定点観測し、ご自身の投資方針に合致した堅実な資産防衛を徹底してください。 (出典: アメリカ 金利 今後(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。