イオン銀行の利息はいつもらえる?2026年最新金利と攻略法を徹底検証
日本銀行の金融政策正常化に伴い、本格的な「金利ある世界」が定着した2026年現在、家計の防衛手段として預金利息の多寡に熱い視線が注がれています。日常の買い物圏と密接に結びつくリテール銀行として盤石な支持を集めるイオン銀行ですが、利用者の間では「実際のところ、普通預金利息はいつもらえるのか」「2026年の金利引き上げ局面でどれほどの恩恵があるのか」といった具体的な疑問が絶えません。
預金利息を効率的に受け取るためには、利息の付与日や入金スケジュールの正確な把握に加え、同行独自の優遇プログラム「イオン銀行Myステージ」をいかに攻略するかが成否を分けます。ネット上に散見される古い情報や誤解を排し、利息計算シミュレーションや税引き後の手取り額、さらにはステージ判定の最適ルートまで、客観的なデータと取材知見に基づいて詳細に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:イオン銀行の普通預金利息は「毎年2月と8月の第2日曜日締め、翌日(月曜日未明〜早朝)入金」の年2回サイクルで付与される。
- 要点2:2026年の金利環境下でも「イオン銀行Myステージ」のプラチナ達成により、メガバンク水準を大きく上回る優遇金利の獲得が可能。
- 要点3:イオンカードセレクトの保有と生活インフラ連携(給与受取・各種引落)を組み合わせれば、余計なコストをかけずに最高金利水準を維持できる。
【付与日の真相】イオン銀行の利息はいつもらえる?入金時間と仕組みを徹底解説
預金者が最も知りたい「イオン銀行の普通預金利息はいつもらえるのか」という問いに対する結論は、年2回(毎年2月と8月)の付与です。具体的には、毎年2月と8月の「第2日曜日」を決算日として利息が集計され、その翌日である「第2月曜日」に口座へ一括入金される厳格な規約となっています。
日々の残高に対する利息の計算ロジックは極めてシステマチックです。毎日の最終残高(1,000円以上)について「毎日の最終残高 × 適用利率 ÷ 365日」で日割り計算され、半年分の合計額から所定の税金が源泉徴収されたうえで残高に反映されます。
入金時間帯に関しては、第2月曜日の午前0時から午前6時頃にかけて順次バッチ処理が実行されます。アプリやインターネットバンキングの明細には「利息」または「オシハライ リソク」名義で記帳され、早朝のログイン時点で入金を確認できるケースが大半です。ただし、システムメンテナンス等の影響により、画面上の残高反映が多少前後する場合がある点には留意が必要です。

【2026年最新データ比較】イオン銀行金利の実力と普通預金・定期預金のシミュレーション
日本国内の金利引き上げトレンドを受け、各金融機関の預金金利設定には明確な格差が生まれています。イオン銀行の普通預金金利および定期預金利息の立ち位置を把握するため、主要銀行との客観的な比較データを整理しました。
| 金融機関・ステージ区分 | 適用金利(年率・税引前) | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| イオン銀行(プラチナ) | 年0.15%〜0.20%水準 | ネット銀上位ランク相場 | 流通系銀行としてトップクラスの還元率。生活圏連携で達成容易。 |
| イオン銀行(ゴールド) | 年0.10%〜0.12%水準 | ネット銀標準〜中位 | カード利用とWAON決済のみで到達可能。費用対効果が極めて高い。 |
| イオン銀行(ベーシック) | 年0.02%〜0.05%水準 | メガバンク普通預金並み | ステージ無対策では恩恵が薄いため、初期設定の最適化が必須。 |
| メガバンク普通預金 | 年0.10%前後 | 全国都市銀行基準 | 引き上げはあったものの、預金単独でのインセンティブは限定的。 |
| イオン銀行定期預金(1年) | 年0.25%〜0.35%水準 | 定期預金キャンペーン相場 | 特別金利キャンペーン期を狙うことで資金拘束に見合う利回りを確保。 |
実際にどれほどの現金が手元に残るのか、普通預金の利息計算シミュレーション(税引き後)を確認してみます。預金利息には一律20.315%(国税15.315%+地方税5%)の源泉分離課税が適用されます。
仮にプラチナステージ(年0.15%適用と想定)の普通預金口座に1年間預け入れた場合の手取り概算は以下の通りです。
- 預入額100万円の場合:税引前利息 1,500円 → 税引き後利息 約1,195円
- 預入額300万円の場合:税引前利息 4,500円 → 税引き後利息 約3,585円
- 預入額500万円の場合:税引前利息 7,500円 → 税引き後利息 約5,976円
- 預入額1,000万円の場合:税引前利息 15,000円 → 税引き後利息 約11,952円
かつてのゼロ金利時代には1,000万円を預けても年間数十円程度だった利息が、金利正常化とステージ優遇の組み合わせによって、年間1万円を超える実体的なリターンとして戻ってくる計算です。
【Myステージ完全攻略】プラチナステージ利息を無理なく達成する裏ワザと必須条件
イオン銀行で高利息を享受するための最大の関門が「イオン銀行Myステージ」です。毎月獲得する「イオン銀行スコア」に応じて翌月のステージ(ブロンズ・シルバー・ゴールド・プラチナ)が決定される構造となっています。
投資信託や外貨預金、カードローンといったリスク商品や手数料のかかるサービスに手を出さずとも、日常決済の集約のみでプラチナ(150点以上)を達成する現実的なルートが存在します。
- イオンカードセレクトの契約・保有:10点(必須基盤)
- イオンカード利用代金の口座引落:引落金額に応じて10〜100点(月2万円以上利用で30点、月5万円以上利用で40点)
- 電子マネーWAONの利用・オートチャージ:各月利用で10点+オートチャージ利用で10点(合計20点)
- 給与口座の指定受取:30点(生活口座指定で手堅く獲得)
- インターネットバンキングへのログイン:月1回以上で5点
- イオンPay(コード決済)の利用:10点
- WAON POINTからWAONへのチャージ利用:10点
- 他社口座からの公的年金受取または各種公共料金口座振替:1件につき5点
これらを組み合わせることで、無駄な投資リスクを一切負うことなく150点ラインを突破可能です。「イオンカードセレクトで光熱費や生活費を決済し、給与をイオン銀行で受け取り、週末の買い物でWAONやイオンPayを使う」という基本動作を一度設定するだけで、自動的にプラチナステージが維持される設計となっています。
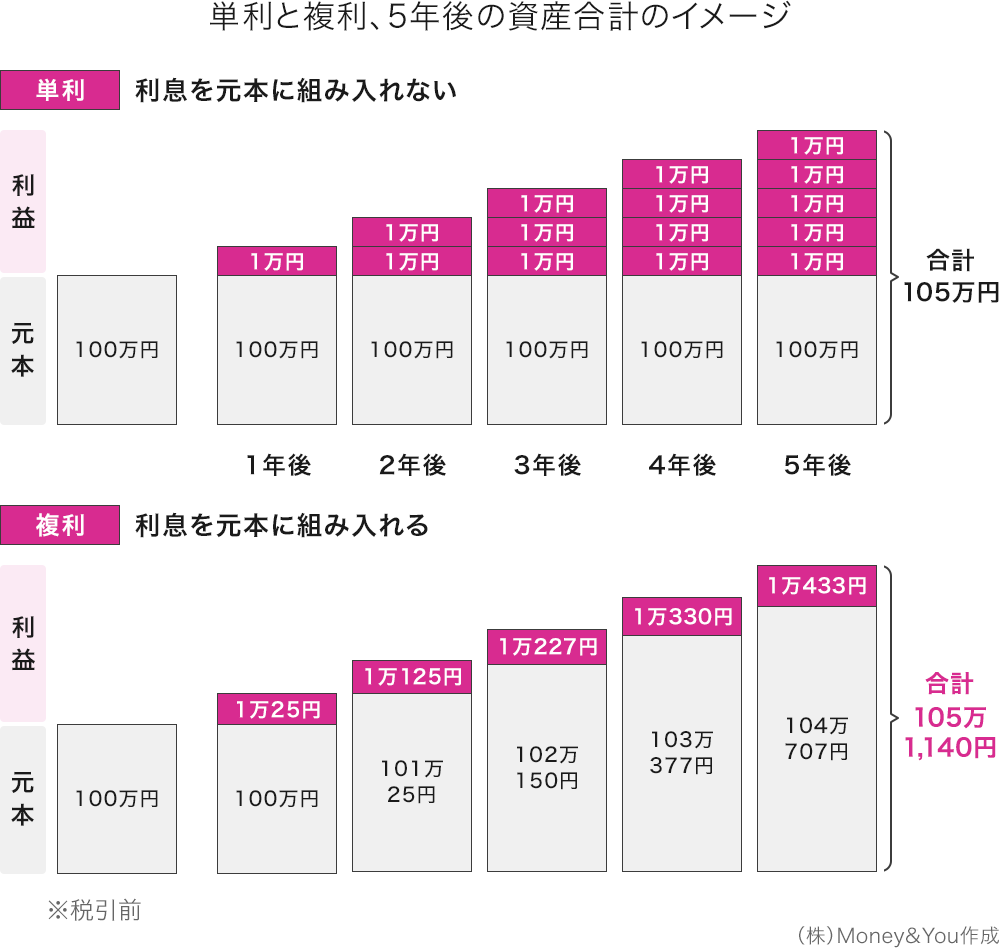
【実態検証】利用者の生の声と現場目線で見えたリアル|利息評判と落とし穴
SNSや金融コミュニティにおけるイオン銀行の利息評判を徹底検証すると、絶賛の声と同時に運用上の戸惑いも浮かび上がってきます。
肯定的な意見として目立つのは、「イオングループでの買い物が多いため、気付いたらプラチナを維持できており半年に一度の利息振込がちょっとしたボーナス感覚になる」「アプリの利息入金通知で確実に増えている実感がある」といった、生活導線との親和性を評価する声です。
一方で、現場の生データが示す落とし穴も存在します。特に多い不満が「カードの支払額が一時的に減った月にゴールドへランクダウンし、金利が下がってしまった」という判定基準のブレです。Myステージのスコアは毎月リセットされて再判定されるため、決済金額の変動が大きいユーザーはスコア不足に陥りやすい傾向があります。確実なステージ維持を狙うなら、カード決済額のみに依存せず、給与受取や公共料金引落などの固定スコアを強固にしておく戦略が不可欠です。
一般に知られていない盲点とネットの誤解|「思ったより利息が少ない」の正体
ネット上の口コミで散見される「計算シミュレーションより付与利息が少なかった」というトラブルには、明確な理由が存在します。主な原因は以下の3点です。
第1に、ステージ金利は毎月見直される変動制である点です。半年間の集計期間(例:2月〜8月)のうち、4ヶ月がプラチナで2ヶ月がブロンズだった場合、その日その日に適用されていた利率で日割り計算されます。「直近がプラチナだから半年分すべてが最高金利で計算される」という認識は典型的な誤解です。
第2に、税金の端数処理と源泉徴収の存在です。提示されている利率はすべて「税引前」の表記であり、国税と地方税を合わせた20.315%が差し引かれます。手元に入金される金額は額面の約8割になる点をあらかじめ織り込んでおく必要があります。
第3に、口座種別の不一致です。通常のイオン銀行キャッシュ+デビットや単体キャッシュカードでは初期配点が低く、イオンカードセレクト(クレジットカード一体型)を保有していなければスコア獲得効率が著しく低下します。「カードを作っただけで満足し、セレクトへの切り替えを行っていない」ケースは意外な盲点となっています。
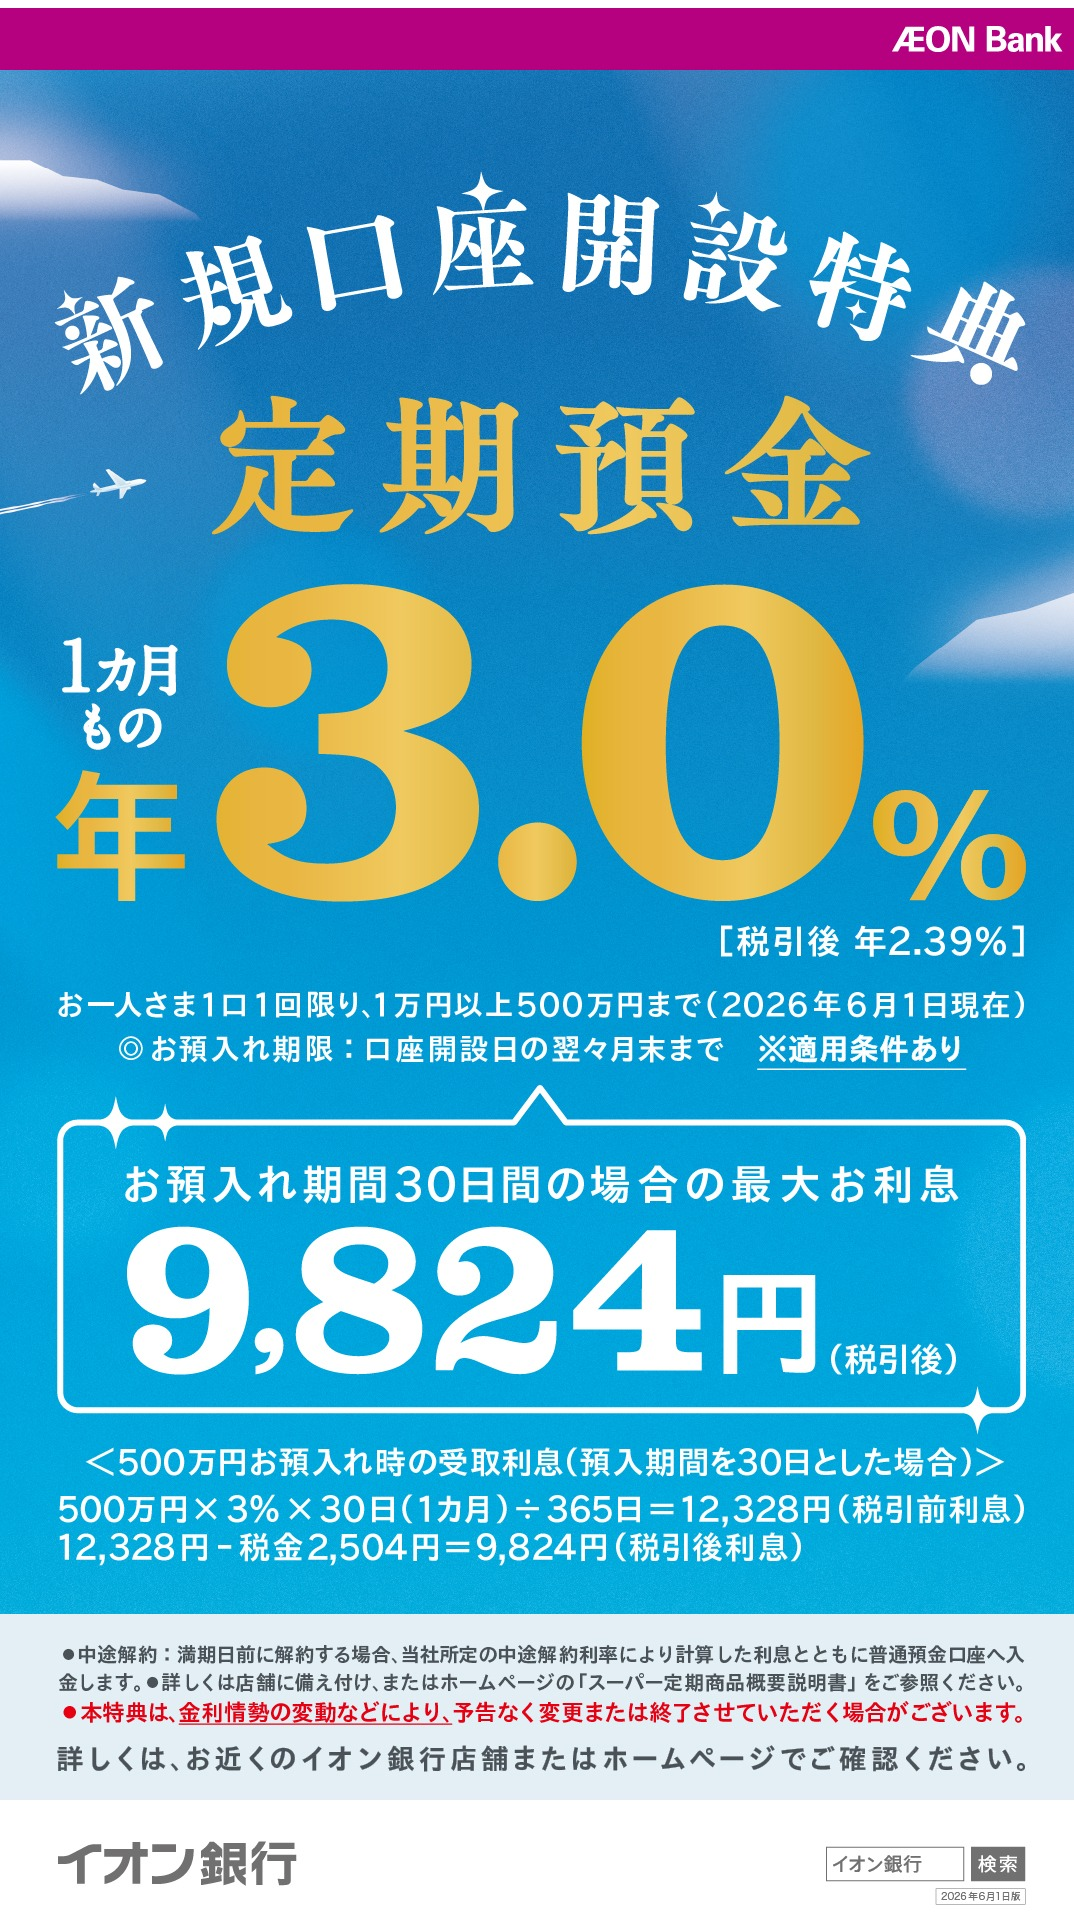
【プロの結論】経済行動心理学から見る最適な付き合い方とおすすめできる人の判断基準
行動経済学の観点から見ると、銀行のステージプログラムには「上位ランクを維持したい」という心理(保有効果・サンクコスト効果)を利用して不要な消費を誘発する側面があります。わずか数百円〜数千円の追加利息を得るために、無理にイオングループで余計な買い物を重ねては本末転倒です。
したがって、イオン銀行の利息最大化に向いている人と、慎重に距離を置くべき人の境界線は明確に切り分けられます。
イオン銀行をメインバンクにすべき人
- イオン、マックスバリュ、まいばすけっと等のイオングループ店舗を週1回以上利用する家庭
- 給与受取口座を柔軟に変更でき、生活費決済をイオンカードセレクトに一本化できる人
- リスク資産ではなく、普通預金の安全性を保ったままインフレ対策の利息を底上げしたい人
別のネット銀行や金融サービスを検討すべき人
- イオングループでの買い物をほとんど行わず、他社経済圏(楽天、SBI、PayPay等)に生活インフラが依存している人
- ステージ管理や毎月のスコア計算を煩わしいと感じ、無条件で高金利が付く銀行を好む人
- 給与振込口座の指定が勤務先の規定により変更不可能な人
ご自身の生活スタイルと照らし合わせ、日常の消費行動を変えずにステージ条件を満たせる場合に限り、イオン銀行は最強クラスの利息還元マシンとして機能します。
【イオン 銀行 利息】に関するよくある質問(FAQ)
Q1:普通預金利息が入金される時間は何時頃ですか?明細にはどう表記されますか?
A1:毎年2月と8月の第2月曜日の午前0時〜午前6時頃にかけて順次入金処理が行われます。入出金明細には「利息」または「オシハライ リソク」と記載され、スマートフォンアプリやインターネットバンキングから即座に確認できます。
Q2:ステージごとの適用金利はいつ切り替わりますか?
A2:毎月1日〜末日までの利用状況に基づいて翌月10日頃にスコアが集計され、翌々月1日〜月末までの1ヶ月間にわたって新しいステージ金利が適用されます。
Q3:受け取った利息について確定申告を行う必要はありますか?
A3:原則として確定申告は不要です。預金利息は20.315%の税率で源泉分離課税されるため、口座へ入金された時点で納税手続きが自動的に完了しています。
Q4:イオンカードセレクトを持っていない場合でもプラチナステージになれますか?
A4:制度上は投資信託残高や外貨預金残高を増やすことで到達可能ですが、手数料や市場リスクを伴います。年会費無料のイオンカードセレクトを保有し、日常決済を絡めるルートが最も安全かつ確実です。
まとめ:2026年の金利ある世界でイオン銀行利息を最大化するために
金利が日常の資産形成に直結する時代において、銀行口座の選定と金利優遇の獲得は家計管理の基幹戦略です。イオン銀行の利息は毎年2月と8月の決算スケジュールに沿って着実に入金され、Myステージの仕組みを正しく活用すれば、ノーリスクの普通預金でありながら際立った利息収入を生み出します。
まずは自身の現在のステージスコアをアプリで確認し、イオンカードセレクトの保有や給与口座の設定など、恒久的に点数を底上げできる環境を整えることから始めてみてください。生活圏の利便性と高金利を両立させるスマートな選択が、将来の確かなゆとりへと繋がります。 (出典: イオン 銀行 利息(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。