住友電工の株価掲示板が過熱!急騰劇の真相と今後の買い時を徹底解剖
国内屈指の歴史を誇る名門メーカー、住友電気工業(5802)の株価を巡り、ネット上の投資コミュニティが沸き立っています。「電線御三家」の一角として古くから重厚長大・オールドエコノミーの代表格とみなされてきた同社ですが、いまや生成AIのインフラを支える大本命として市場の評価が一変しました。日々の値動きに一喜一憂する個人投資家たちの声が、掲示板やSNSを埋め尽くしています。
日々の株価ボードを眺めながら、「歴史的な高値圏にあるが、まだ上値の余地はあるのか」「突発的な押し目で拾うべきか」と頭を悩ませる投資家は少なくありません。熱狂と警戒が入り混じるYahooファイナンス 住友電工掲示板の投稿を手がかりに、業績の実態、アナリストの将来予測、そして知られざる事業構造の強みまで、取材陣が集めた客観的データをもとに総力取材で深層へ迫ります。
📌 【この記事の重要ポイントまとめ】
- 要点1:株価急騰の原動力は、生成AIデータセンター向けの超多芯光ファイバー需要と、欧州を中心とする高圧直流送電(HVDC)海底ケーブルの大型受注ラッシュにある。
- 要点2:掲示板で囁かれる一時的な暴落への警戒は、米ハイテク株の連れ安や原材料(銅)相場の急変動による短期調整が主因であり、企業の構造的競争力に起因するものではない。
- 要点3:今後の買い時は中長期の成長シナリオ(配当増額傾向とPERの再評価)を見据えた「マクロ要因による押し目」であり、短期の値幅取りに終始するスタンスは高値掴みのリスクを孕む。
住友電工の株価掲示板で今何が起きているのか?急騰と急落が交錯する背景
住友電工の銘柄スレッドを開くと、連日数百件規模の熱狂的な書き込みが続いています。「どこまで青天井で伸びるのか」「含み益が過去最高を更新した」という歓喜の声が並ぶ一方で、相場全体の調整局面では「まさかの急落、天井を打ったのではないか」という悲鳴にも似た投稿が入り乱れ、ボラティリティの高さが際立ちます。個人投資家の心理がこれほど激しく揺れ動く背景には、明確な構造的要因が存在します。
そもそも住友電工 株価 なぜ上がったのかという点について、市場関係者の見解は一致しています。従来の主力事業であった自動車用ワイヤーハーネスの採算改善に加え、世界的な生成AI普及に伴う通信トラフィックの爆発が、同社の高密度光配線ソリューションに空前の特需をもたらしたためです。かつての「低PBR・割安放置銘柄」から「グローバルAIインフラの主役」へと市場の認識が根本から塗り替わったことが、株価を一気に押し上げました。
一方で、掲示板で定期的に騒乱を巻き起こす住友電工 株価 暴落理由を検証すると、その多くは同社固有の業績悪化ではなく、外部環境の急変に起因しています。米国の半導体・ビッグテック株の急激なスピード調整による海外ヘッジファンドの持ち高解消、または銅先物価格の急騰・急落に伴う一時的なマージン圧迫懸念が売り材料として過剰反応されるケースが目立ちます。掲示板の感情的なパニックと、企業の本質的価値との間には明らかな乖離が生じています。
【業績速報と決算分析】AIデータセンターと光ファイバー需要がもたらす構造改革
同社の成長エンジンを正確に把握するには、直近の住友電工 決算発表 業績速報を精緻に読み解く必要があります。通信・情報事業セグメントにおいて、住友電工 AIデータセンター 光ファイバー需要の恩恵は数字として如実に現れており、超多芯超高密度光ファイバーケーブルや光トランシーバの出荷量は過去最高水準を推移しています。米国のハイパースケーラー(大規模クラウド事業者)によるデータセンター新設投資は一過性のブームを超え、複数年にわたる設備投資計画へと昇華しています。
さらに見逃せないのが、エネルギー・環境事業の躍進です。再生可能エネルギーの主電源化を進める欧州やアジアにおいて、洋上風力発電所と陸上電力網を結ぶ高圧直流(HVDC)送電ケーブルの引き合いが極めて強く、数千億円規模の超大型案件を相次いで受注しています。住友電工 最新ニュース 経緯を振り返ると、英国・ドイツ間の国際連系線プロジェクトなど、グローバルで限られたプレイヤーしか参入できない高難度インフラ市場で圧倒的なシェアを獲得している事実が浮かび上がります。
【データ比較検証】電線大手3社の指標分析と住友電工のポジショニング
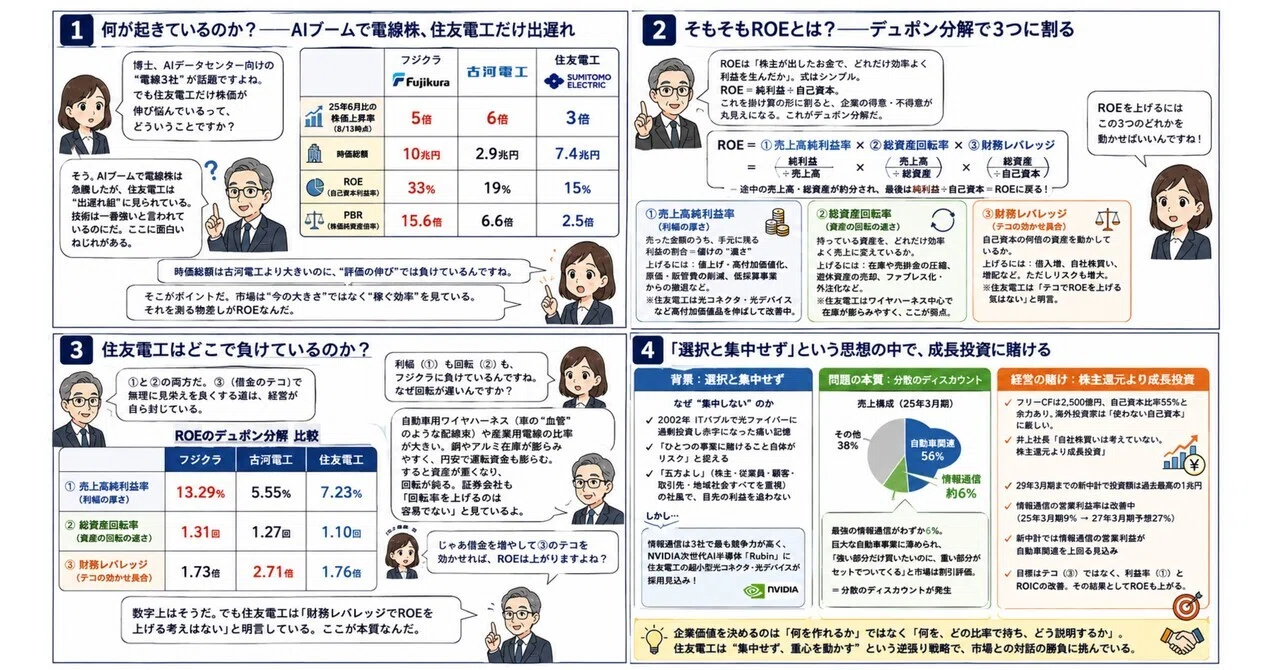
投資家が冷静な判断を下すためには、同業他社との客観的なデータ比較が欠かせません。電線御三家と呼ばれるフジクラ、古河電気工業と比較することで、住友電工の財務的な健全性と成長性のバランスが浮き彫りになります。
| 項目・指標 | 住友電気工業(5802) | フジクラ(5803) | 業界平均・市場基準 |
|---|---|---|---|
| 主軸の成長ドライバー | 光通信+HVDC海底送電+車載CASE | データセンター向け超多芯光ファイバー特化 | 光通信・汎用電線 |
| 売上高規模 | 4兆円台半ば(業界圧倒的トップ) | 8,000億〜9,000億円規模 | 1兆円前後 |
| 予想PER水準 | 14倍〜17倍前後(再評価進行中) | 20倍〜25倍超(プレミアム評価) | 12倍〜15倍 |
| 株主還元(配当利回り) | 2.3%〜2.8%前後+連続増配方針 | 1.5%〜2.0%前後 | 2.2%前後 |
| 総合評価・特性 | 事業分散と巨額受注残による高安定成長 | AI特需のピュアプレイとしての高い爆発力 | 事業構造改革の途上 |
フジクラがデータセンター向け光配線に経営資源を集中投下して高い利益率を叩き出しているのに対し、住友電工の真価は「通信・エネルギー・モビリティ」の3本柱が強固に噛み合っている点にあります。単一セクターの市況悪化を他事業がカバーできるため、中長期の資産形成を志向する投資家にとって、ポートフォリオの軸に据えやすい安定感を提供しています。
【実態検証】投資家のリアルな口コミと掲示板に漂う期待・不安の正体
スレッド内の投稿を詳細に定性分析すると、住友電工 投資家の反応 評判には明確な2つの潮流が存在します。長期保有を掲げるホルダーと、短期的なサヤ取りを狙うデイトレーダーの間で、銘柄に対する見解が真っ向から対立しているのです。
現物を長年保有している層からは、「押し目を作っても結局は高値を更新していく安心感がある」「電力網の更新需要は向こう10年続く国策テーマだから放置一択」といった腰の据わった意見が目立ちます。とりわけ、強固なキャッシュフローに裏打ちされた住友電工 配当金 配当利回りへの評価は高く、配当性向の引き上げや積極的な自己株式取得を好感する声が多数を占めています。
これに対し、信用取引で参戦している短期勢の投稿には焦燥感が滲み出ています。「寄り付きで高値を掴んで焼かれた」「日経平均先物が崩れた瞬間の投げ売りが激しすぎる」といった嘆きが散見されます。株価急騰によって個人投資家の認知度が跳ね上がった結果、信用買い残が高水準に積み上がり、ちょっとした相場全体の波乱で追証回避の投げ売りが連鎖しやすい地合いが形成されている点には注意が必要です。
住友電工の株価は今後どこまで上がる?目標株価とアナリスト予想の限界値
個人投資家が最も熱い視線を注いでいるのが、「住友電工 株価 今後はどう推移し、住友電工 株価 どこまで上がるのか」という問いです。大手証券や外資系金融機関が発表している住友電工 目標株価 アナリスト予想を俯瞰すると、強気シナリオを提示するリポートが依然として主流を占めています。
国内外の機関投資家向けカンファレンスで示された見通しによると、主要アナリストらは目標株価のレンジを従来の想定から順次引き上げており、強気派の試算では現行水準からさらに15〜25%程度の上値余地を見込むレポートも確認されます。その根拠となっているのは、単なる売上拡大だけでなく、高付加価値製品の比率上昇による営業利益率の構造的改善です。
ただし、過度な楽観は禁物です。市場の期待値が極限まで高まっている局面では、決算数値が会社の公表計画を上回って着地したとしても、掲示板で過熱した「高すぎる市場コンセンサス」に届かなかったという理由だけで、決算直後に利益確定売りに押される現象が頻発します。上値の余地は十分にあるものの、直線的な右肩上がりではなく、荒い乱高下を伴いながら水準を切り上げていくシナリオを想定しておくのが現実的です。
一般に知られていない盲点とネットの誤解|銅価格連動と関税リスクの真実
ネット上の掲示板やSNSでは、時折実態と乖離した俗説がまことしやかに語られます。その最たるものが、「銅の市況が高騰すると原価が跳ね上がり、住友電工の業績は深刻な打撃を受ける」という言説です。
この認識は、同社の価格決定メカニズムを誤解しています。住友電工をはじめとする主要電線メーカーは、主要原材料である銅の相場変動を製品販売価格に反映させる「銅価スライド制」を確立しています。原材料コストの上昇分はタイムラグを伴いつつも販売価格へ転嫁される仕組みが構築されているため、銅相場の上昇そのものが直接的な致命傷になることはありません。むしろ、インフレ局面においては販売単価の引き上げ要因として機能する側面すらあります。
真に警戒すべきリスクファクターは原材料費ではなく、地政学リスクに伴う関税政策の変更と為替の乱高下です。同社は北米や欧州、アジアに広大なグローバルサプライチェーン網を展開しています。保護貿易主義的な関税障壁の引き上げや、急激な円高の進行は、現地法人の採算悪化や円換算後の連結利益目減りという形で直接的な下押し圧力となり得ます。掲示板で語られがちな「銅価格ショック」に過敏に反応するのではなく、マクロ通商環境の変化を冷徹に見極める視点が不可欠です。
【プロの結論】住友電気工業(5802)の買い時と投資判断基準
徹底した取材とデータ分析を踏まえ、住友電気工業 5802 買い時をどう捉えるべきか、市場の歪みに惑わされない客観的な投資基準を提示します。
結論として、現在の住友電工は「世界的な脱炭素・AIインフラ投資という10年規模のメガトレンド」のド真ん中に位置しています。したがって、日々の株価ボードに張り付いて高値を追いかけるのではなく、相場全体のパニック売りや地政学リスクの台頭によって一時的に売られた「押し目」を冷静に拾い集めるアプローチが最も優位性を発揮します。
おすすめできる人・資産形成に向いているタイプ
- 3〜5年単位の中長期スパンで資産を増やしたい投資家:メガトレンドの追い風と増配方針の恩恵をフルに享受できます。
- 事業分散によるディフェンシブ性を重視する人:単一製品への依存度が低く、ポートフォリオの中核銘柄として機能します。
- 相場急落時にも慌てず買い増しができる規律を持った人:構造的な強みを理解していれば、短期的な下落は絶好の仕込み場となります。
おすすめできない人・慎重になるべきタイプ
- 数日から数週間の超短期で倍増のような値幅を狙う投機志向の人:時価総額が大きく発行済株式数も多いため、小型株のような身軽な仕手化は期待できません。
- 掲示板の熱気やSNSの煽りに流されて高値圏で飛びついてしまう人:過熱感が生じた直後の調整局面でパニック売りに追い込まれる典型的な行動パターンに陥ります。
- 日々の含み損益の変動に耐えられない心理的負荷を嫌う人:注目度が高まったことで信用期日の需給に絡む振るい落としが発生しやすくなっています。
【住友 電工 株価 掲示板】に関するよくある質問(FAQ)
Q1:掲示板で「フジクラより出遅れている」と書かれていますが、乗り換えるべきですか?
A1:投資方針によって判断が分かれます。データセンター向け光配線に全振りして爆発的な営業利益率を狙うならフジクラに分がありますが、事業規模、財務基盤の強靭さ、HVDC海底送電ケーブルなどの国策インフラ事業まで網羅した全方位の安定成長を求めるなら、住友電工に軍配が上がります。どちらか一方に絞るのではなく、役割の違いを理解した分散保有も合理的な選択肢です。
Q2:配当利回りが以前より下がって見えますが、株主還元は後退したのでしょうか?
A2:還元姿勢が後退したわけではありません。株価が急速に上昇したことによって見かけ上の配当利回りが低下していますが、1株あたりの配当金額自体は増配基調を維持しています。さらに、機動的な自社株買いの実施など総還元性向を意識した経営が定着しており、株主還元へのコミットメントはむしろ強まっています。
Q3:掲示板の書き込みを見て初めて投資を検討していますが、今から買っても間に合いますか?
A3:株価が高値圏にある局面で一括投資を行うのは、短期的な調整に巻き込まれるリスクが高く危険です。中長期的な成長余力は依然として有望ですが、投資を始める場合は資金を複数回に分ける「時間分散(分割エントリー)」を徹底し、相場全体の下げに巻き込まれた押し目を狙って少しずつポジションを構築することをおすすめします。
まとめ:2026年相場を勝ち抜くための住友電工投資戦略
掲示板に溢れる喧騒の奥底にあるのは、住友電気工業という企業が迎えた歴史的な変革期に対する市場の強い関心です。かつて重厚長大産業の象徴と見られていた企業が、最先端の生成AIデータセンターとグローバルな再生可能エネルギー網を支えるインフラ企業へと脱皮を遂げました。この構造改革の本質を見誤らないことが、相場で成果を出すための絶対条件です。
匿名掲示板の悲喜こもごもに感情を左右され、高値を追って焦り、安値で投げてしまう行動は最も避けなければなりません。確かな決算データ、強固な受注残高、そして冷静なバリュエーション分析を指針に据えることで、ノイズに惑わされない盤石な投資判断が可能になります。激動のマーケットにおいて確固たる果実を手にするため、目先の値動きの裏にある事業価値の拡大を注視し続けてください。 (出典: 住友 電工 株価 掲示板(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。