年収1000万の手取りはいくら?税金と生活水準のリアルを徹底検証
ビジネスパーソンにとって一つのステータスであり、大きな目標として語られることの多い「年収1000万円」。しかし、実際にこの大台に到達した人々から聞こえてくるのは、「想像していたほど贅沢ができない」「手取りの少なさに愕然とした」という切実な声です。額面の華やかさとは裏腹に、給与明細を開いた瞬間に突きつけられる重い控除の現実は、多くのビジネスパーソンを悩ませています。
本稿では、国税庁の統計や最新の税制データを徹底検証し、独身・既婚・扶養状況に応じた手取りの実額から、所得税・住民税・社会保険料が差し引かれるカラクリ、月々の生活水準や貯金のリアルまで、現場の生々しい声とともに解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:年収1000万円の実質的な年間手取り額は約700万〜740万円であり、額面の約3割(約260万〜300万円)が税金と社会保険料で差し引かれます。
- 要点2:日本の給与所得者全体における割合は約5%台にとどまるものの、累進課税や各種控除の縮小により、特に都市部での生活実感は「富裕層」とは大きく乖離しています。
- 要点3:手取りの目減りに対抗するためには、ふるさと納税やiDeCoのフル活用、無理のない住宅ローン設定による計画的な資産防衛が不可欠です。
【2026年最新】年収1000万円の手取り額は実際いくら?「思ったより少ない」衝撃の真相
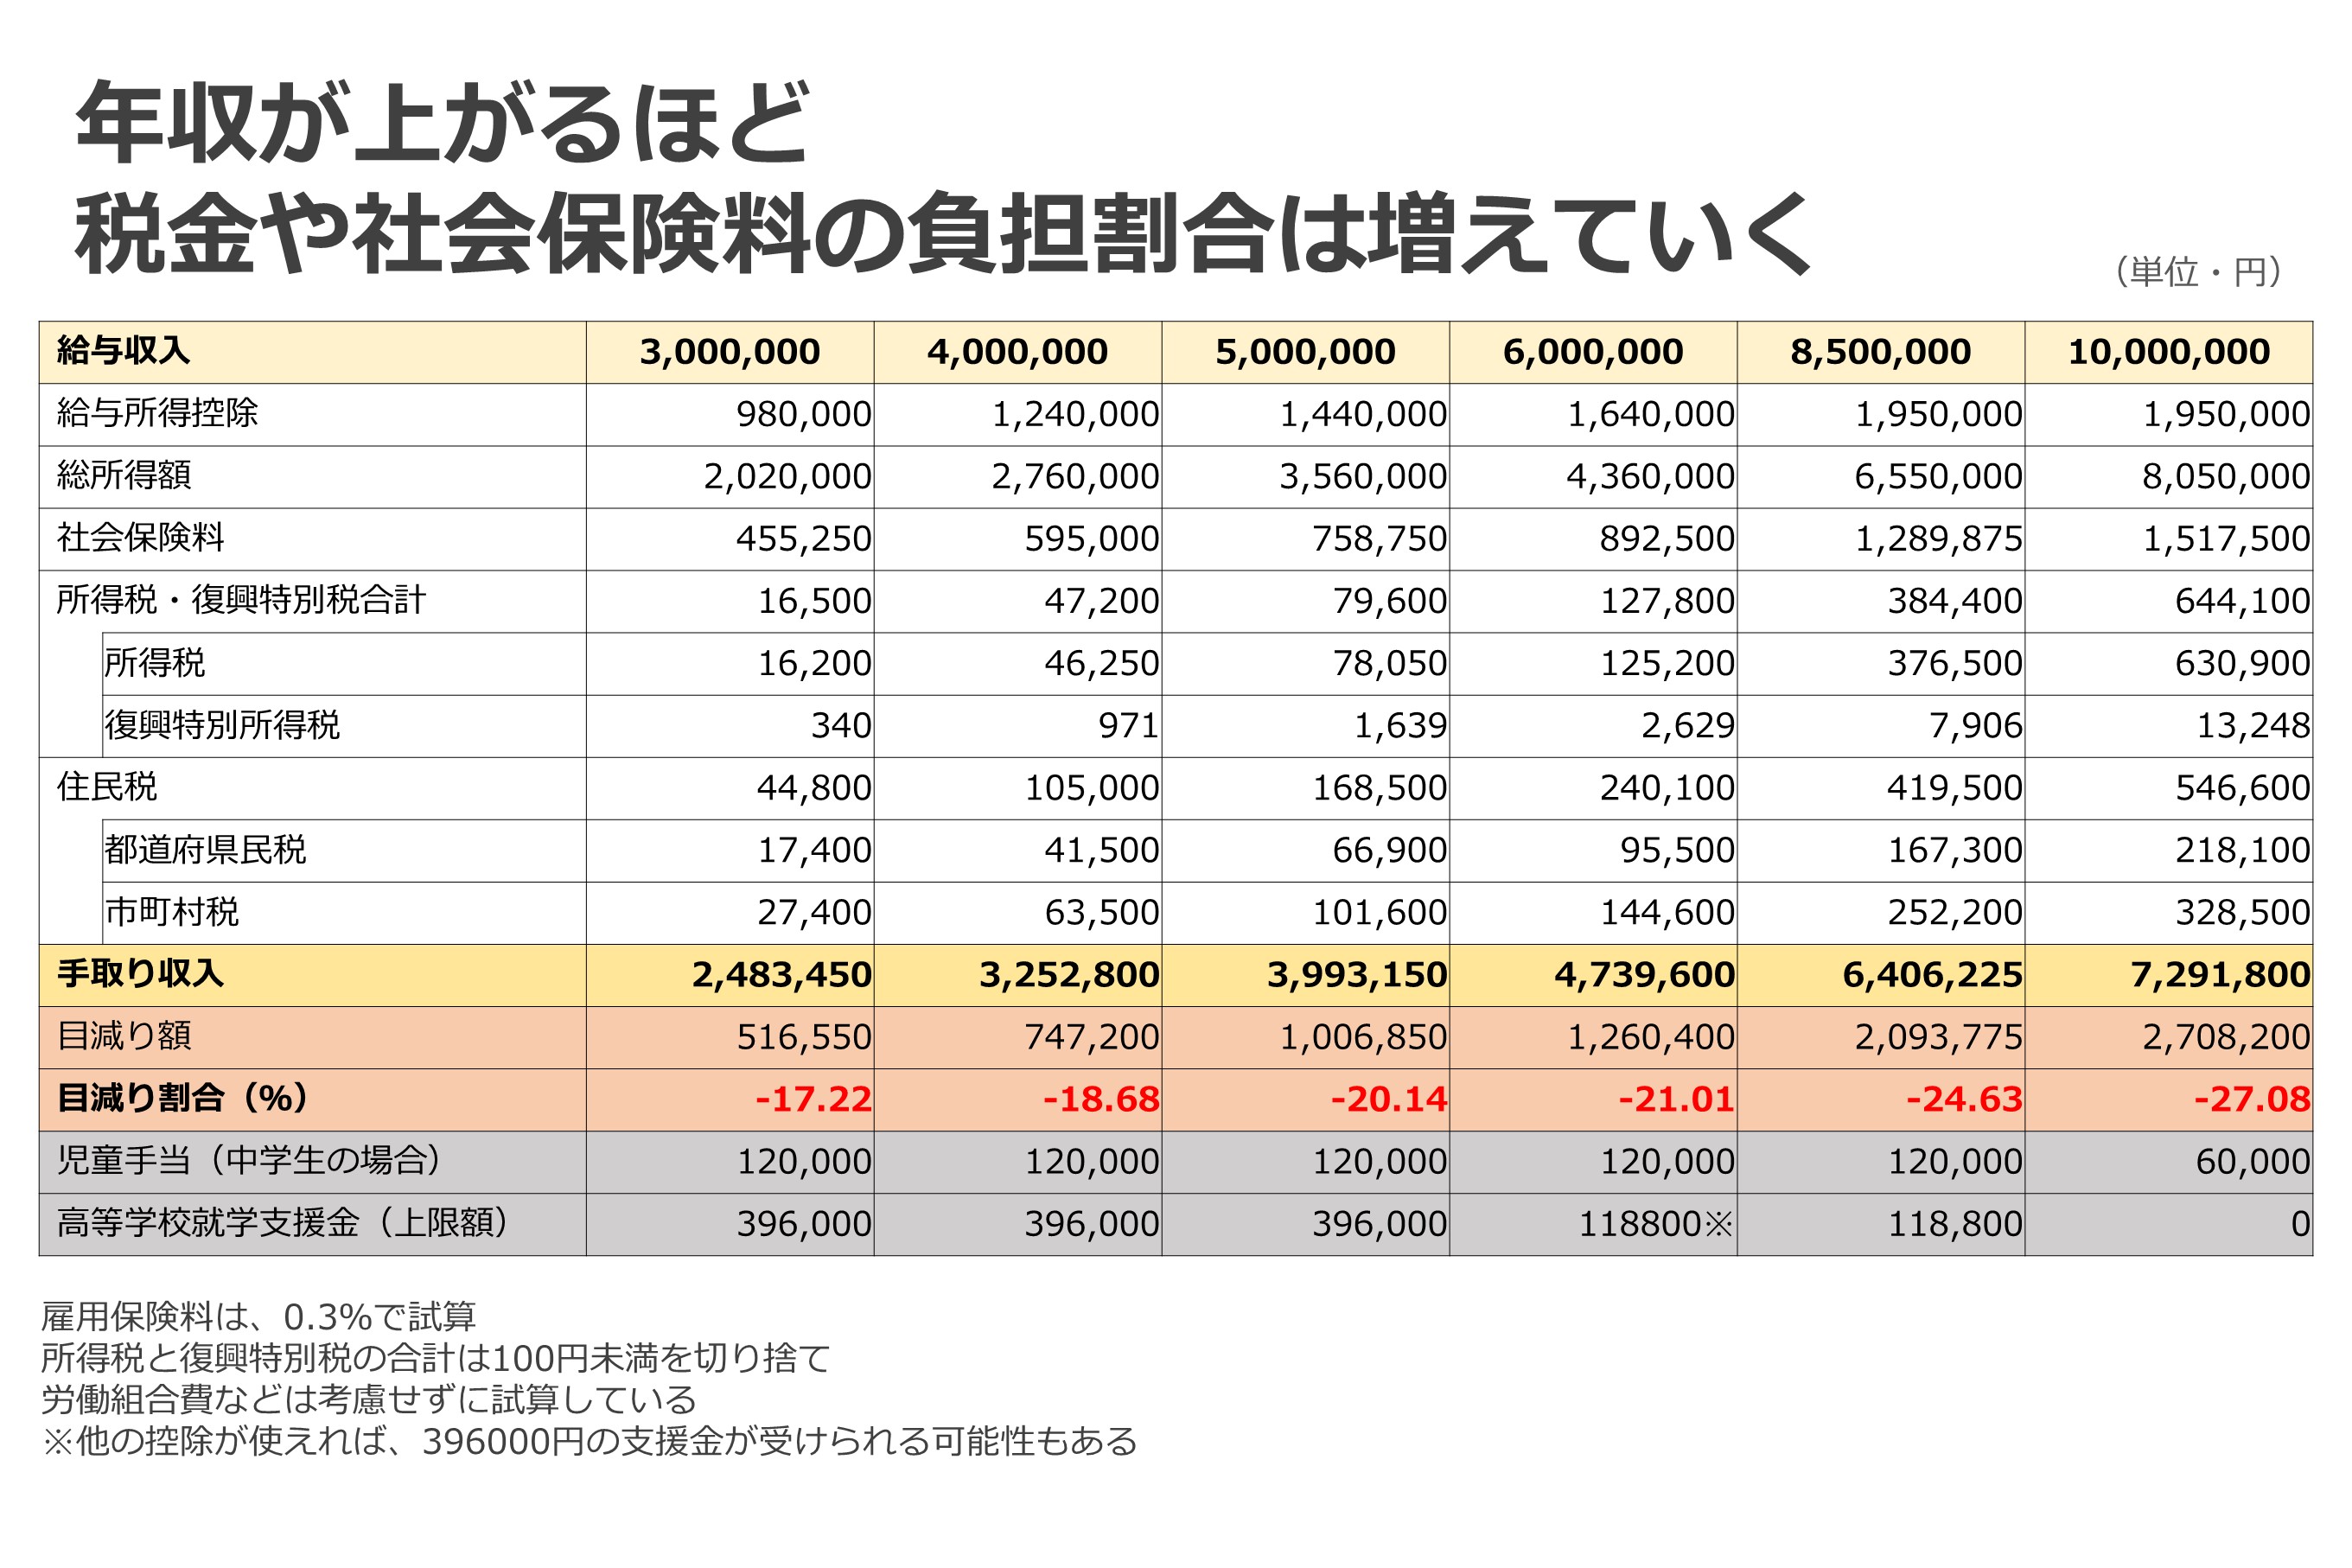
「年収1000万円プレイヤー」と聞けば、何不自由のない優雅な暮らしを思い浮かべる人が少なくありません。しかし、実際に銀行口座へ振り込まれる年間の実質的な金額は、約700万〜740万円程度にとどまります。つまり、年収のほぼ3割に相当する約260万〜300万円が、税金や社会保険料として自動的に徴収されています。
「年収が上がったのに、手元に残るお金が増えた実感が湧かない」と言われる背景には、日本の税制が採用している累進課税制度と社会保険料の負担増が存在します。課税所得が増えるにつれて所得税率は段階的に跳ね上がり、年収1000万円前後の層では所得税率20%(住民税10%と合わせて30%)が適用されます。さらに、給与所得控除の上限(195万円)が頭打ちになっていることも、高所得者の手取り率を押し下げる大きな要因です。
国税庁が発表した「民間給与実態統計調査」の最新公表データを分析すると、日本における年収1000万円以上の給与所得者の割合は全体の約5.5%に過ぎません。20人に1人という狭き門を突破した高所得者層でありながら、引かれる金額の大きさに「額面と手取りのギャップ」を感じる人が後を絶ちません。

【独身・既婚・子持ち別】年収1000万円の手取りと税金・社会保険料の徹底比較
年収が同じ1000万円であっても、家族構成や扶養家族の有無によって、最終的な手取り額には数十万円単位の差が生じます。税負担を大きく左右する配偶者控除や扶養控除の適用条件が世帯ごとに異なるためです。
| 世帯区分 | 年間手取り額(目安) | 控除合計(税金+社保) | 編集部の見解・実質負担感 |
|---|---|---|---|
| 独身(扶養なし) | 約705万〜715万円 | 約285万〜295万円 | 各種控除が基礎控除のみとなるため税負担が最も重い。ただし支出の裁量は自由。 |
| 既婚(配偶者扶養・子なし) | 約720万〜730万円 | 約270万〜280万円 | 配偶者控除等の適用により独身より手取りは増えるが、2人分の生活費がかかる。 |
| 既婚子持ち(配偶者扶養・高校生1人) | 約730万〜740万円 | 約260万〜270万円 | 16歳以上の扶養控除が加わるものの、教育費や養育費のピークと重なり可処分所得は圧迫。 |
| 共働き(夫500万+妻500万)※参考 | 約780万〜800万円 | 約200万〜220万円 | 累進課税を分散できるため、世帯年収が同じでも片働きより手取りが約60万〜80万円多い。 |
具体的な内訳として、年収1000万円の社会保険料の計算を行うと、厚生年金保険料、健康保険料、雇用保険料、40歳以上で加算される介護保険料を合計して年間約145万〜150万円が引かれます。さらに年収1000万円にかかる所得税と住民税を合算すると、所得税が約80万〜85万円、住民税が約60万〜65万円となり、年間で約140万〜150万円の税金が差し引かれる計算です。
扶養家族がいない独身の場合における年収1000万円の手取り額は、控除が少ないため約710万円前後まで目減りします。一方、既婚子持ち世帯での年収1000万円の手取りシミュレーションでは、扶養控除が加味されるため手取り総額自体はやや高くなるものの、家族全体の固定費や教育費がかさむため、手元に残る余裕資金は独身以上にシビアになります。
ボーナスあり・なしでどう変わる?年収1000万円の月の手取り額とキャッシュフロー
年間の手取り額だけでなく、日々の生活設計に直結するのがボーナス支給の有無で変動する年収1000万円の月の手取り額です。給与体系が「年俸制(ボーナスなしの12分割)」か「賞与あり(基本給+賞与)」かによって、毎月の通帳に記帳される振込額は大きく変化します。
完全年俸制でボーナスがない場合、月額の額面給与は約83.3万円となり、毎月の手取り額は約58万〜60万円になります。毎月均等にまとまった現金が入るため、月々のキャッシュフローを管理しやすく、家計の安定性を保ちやすい特徴があります。
対照的に、ボーナスありの場合の年収1000万円の手取り配分(例:夏冬合わせて4ヶ月分の賞与があるケース)では、基本給が月額62.5万円、賞与が年2回で各125万円となります。この場合、毎月の手取り額は約45万〜48万円まで下がり、賞与時の手取りが1回あたり約85万〜95万円となります。
月々の手取りが40万円台後半である場合、都心部での家賃や住宅ローン、子どもの習い事や生活費を支払うと、毎月の収支はギリギリになりがちです。「ボーナス頼みの家計構造」に陥ると、業績変動によって賞与が減額された際に一気に家計が破綻するリスクを孕んでいます。

【実態検証】年収1000万円の生活水準と貯金額|「勝ち組」の理想と苦しい現場のリアル
世間一般では「勝ち組」と称される年収1000万円層ですが、その内情を深掘りすると、住む地域や家族構成によってリアルな生活水準と貯金の実態は二極化しています。
大手人材サービスや金融情報メディアの独自アンケート、SNSの投稿やコミュニティの告白検証では、次のような生々しい実態が浮き彫りになっています。
「都内で子ども2人を私立中高一貫校に通わせ、タワーマンションのローンを払っていると、手取り月45万円では毎月赤字。ボーナスを崩してなんとか補填している」(40代・IT企業管理職)
「年収1000万円を超えた瞬間、高級外車やブランド品を買う同僚が多いが、生活レベルを一度上げると下げるのは至難の業。貯蓄が数百万円しかない高所得者貧乏も珍しくない」(30代・金融系専門職)
地方都市であれば、年収1000万円は広い持ち家を構え、自家用車を複数台所有しながら年間200万〜300万円を貯金に回せる余裕があります。しかし、首都圏の都心部で暮らす場合、家賃や住宅ローンが月20万〜25万円、食費や交際費、教育費が膨らむことで、年間の貯金額が50万〜100万円未満にとどまる世帯も少なくありません。
行動経済学や消費心理学で指摘される「生活水準のインフレ(ライフスタイル・クリープ)」に無自覚なまま支出を拡大させると、年収が増えても手元の純資産は一向に増えないという罠に陥ります。
一般に知られていない盲点とネットの誤解|「児童手当の所得制限」と控除の壁
年収1000万円層が直面する最大の不満の一つが、公的な支援制度や手当から次々と除外される「高所得者の崖」です。ネット上では「1000万円稼いでいれば国からの補助など不要」という意見も見られますが、当事者にとっては累進課税で高額な税金を納めながら、行政サービスを受けられない不公平感が蓄積しやすい構造になっています。
代表的な例が、年収1000万円世帯に関わる児童手当や所得制限の影響です。国の制度改革により児童手当の所得制限は撤廃の方向へ進んだものの、自治体独自の高校授業料無償化制度や医療費助成制度、私立学校への補助金などでは、依然として年収上限が設けられているケースが多々存在します。
さらに、税制面でも「配偶者控除・配偶者特別控除」が本人の合計所得金額900万円(給与収入1095万円)を超えると段階的に減額され、1000万円を超えると全額適用外となります。単身稼ぎ手(片働き)の世帯では、税負担が最も重くなる設計になっており、同じ世帯年収1000万円であれば「夫500万+妻500万」の共働き世帯の方が税制・手当の両面で圧倒的に有利であるという事実は見落とされがちです。
【プロの結論】資産防衛のための節税対策と住宅ローン適正額の判断基準
手取りの減少と公的支援の縮小に対抗し、健全な家計を維持するためには、制度を活用した徹底的な資産防衛が不可欠です。高所得者層ほど税率が高いため、控除による節税効果が劇的に高くなります。
まず実践すべき年収1000万円層におすすめの節税対策が、ふるさと納税と私的年金制度の活用です。年収1000万円におけるふるさと納税の上限額は、独身や共働きの場合で約17.5万〜18万円、配偶者控除がある世帯で約15.5万〜16.5万円に達します。自己負担2,000円を除いた全額が住民税・所得税から控除されるため、日用品や食品の返礼品を受け取ることで実質的な生活費削減に直結します。
また、iDeCo(個人型確定拠出年金)は掛金の全額が所得控除の対象となるため、所得税率20%+住民税率10%の年収1000万円層であれば、拠出額の約30%がそのまま税金還付として手元に戻る計算になります。新NISAによる非課税投資と組み合わせることで、手取りを最大化しながら効率的な資産形成が可能です。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
年収1000万円に到達した際、人生設計を成功させる人と失敗する人の分岐点は「固定費のコントロール」にあります。
特に無理のない年収1000万円の住宅ローン目安として、金融機関の審査上は7000万〜8000万円超の借入が可能ですが、安全圏とされる適正額は5000万〜6000万円(年収倍率5〜6倍程度)です。手取り年額約720万円に対し、年間返済比率を20〜25%(年間返済額140万〜180万円・月々12万〜15万円程度)に抑えなければ、子どもの教育費や老後資金の積立を同時に維持することは困難になります。
周囲への見栄によるタワーマンションの購入や外車の維持、無計画な私立進学を重ねる人は、年収1000万円であっても家計破綻の危機に瀕します。一方で、手取り700万円台の現実を冷静に受け止め、可処分所得に応じた地に足の着いた支出設計ができる人こそが、真の豊かさを享受できます。
【年収 1000 万 円 手取り】に関するよくある質問(FAQ)
Q1:年収1000万円の手取り額は独身と既婚者でどれくらい違いますか?
A1:扶養控除や配偶者控除の有無により、年間で約15万〜25万円程度の差が生じます。独身の場合は各種控除が少ないため手取り約705万〜715万円ですが、専業主婦(夫)や高校生以上の子どもを扶養している既婚者の場合は手取り約725万〜740万円程度になります。
Q2:年収1000万円世帯の理想的な年間貯蓄額はいくらですか?
A2:手取り額(約720万円)の20%〜25%に相当する「年間140万〜180万円(月額10万〜15万円+賞与の一部)」を貯蓄および投資に回すのが健全な資産形成の目安です。都心部で教育費がかかる時期であっても、最低15%(年100万円以上)の貯蓄ラインを死守することが推奨されます。
Q3:片働きで年収1000万円と、共働きで世帯年収1000万円ではどちらが得ですか?
A3:手取り額の多さや公的支援の受けやすさでは「共働き世帯」が圧倒的に有利です。例えば夫500万円・妻500万円の共働きの場合、累進課税が分散されるため世帯の手取り額は約780万〜800万円となり、片働き年収1000万円の家庭と比べて年間約60万〜80万円も手取りが多くなります。
まとめ:手取りの現実を直視し賢く資産を築くための指針
年収1000万円は、日本の労働市場において上位5%に入る確固たる実績であり、誇るべき到達点です。しかし、額面の数字に惑わされ、実際の手取りが約700万〜740万円であるという現実を見失ってしまうと、重い税負担と生活水準の上昇によって家計は容易に逼迫します。
額面上の豊かさという幻想を捨て、手取りベースでの適正な生活防衛、ふるさと納税やiDeCoを活用した計画的な節税、そして身の丈に合った住宅ローンや教育費の予算設計を徹底すること。この堅実な姿勢こそが、年収1000万円というアドバンテージを真の経済的自由へと昇華させる唯一の道です。 (出典: 年収 1000 万 円 手取り(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。