自動車税廃止の真相とは?2026年税制見直しと走行距離課税の行方
毎年5月になると自宅に届く自動車税の納税通知書を見て、ため息をつくドライバーは少なくありません。購入時、車検時、給油時、そして毎年の保有時にまで課される日本の自動車関連税は、欧米諸国と比較しても突出して重く、「二重課税の撤廃」や「自動車税の廃止」を求める声は長年叫ばれ続けています。特に2026年に向けた税制抜本見直しの議論が本格化するなか、ネット上では「ついに自動車税が廃止されるのではないか」「EV普及に伴い新たな税金が導入される」といった様々な情報が飛び交っています。
果たして、自動車税の廃止や減税は本当に現実味を帯びているのでしょうか。それとも、単なる名称の変更や別の新税へのすり替えに過ぎないのでしょうか。本稿では、JAF(日本自動車連盟)の要望書や政府・財務省の税制調査会における最新議論、さらには水面下で浮上する「走行距離課税」の真相に至るまで、客観的データと現場の声を交えて徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:自動車税そのものの「完全無税化」ではなく、複雑怪奇な取得・保有・走行税制の一本化と抜本再編が2026年の主眼となっている。
- 要点2:EV普及によるガソリン税(燃料税収)の激減を補填するため、「走行距離課税」など実質的な代替増税案が最大の争点に浮上。
- 要点3:JAFや自動車業界が強く求める「二重課税」「当分の間税率(旧暫定税率)」の撤廃には、地方財源不足という厚い壁が立ちはだかる。
【2026年最新】自動車税廃止の噂は本当か?政府の抜本見直しと現状の争点
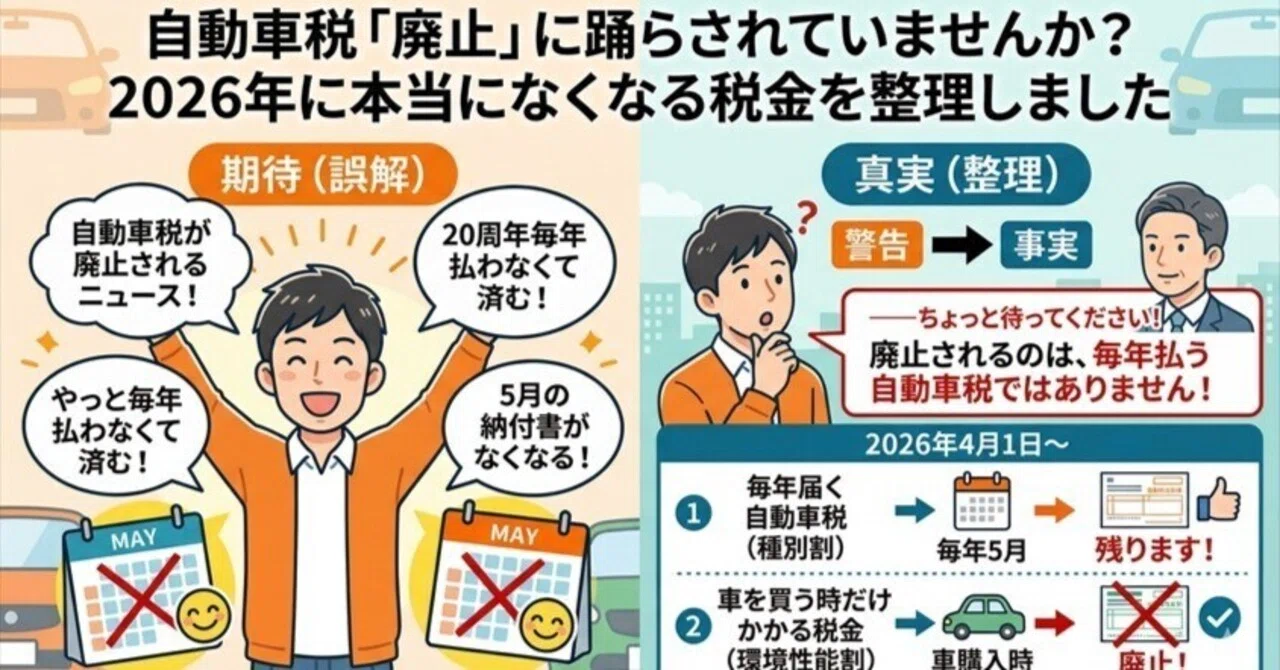
「自動車税が廃止される」という言説がネット上で急速に拡散した背景には、政府が中期的な課題として掲げてきた2026年の自動車税制抜本見直しがあります。現行の車関係の税制は、昭和のモータリゼーション期に道路整備財源を確保するために設計されたパッチワークのような構造となっており、経済産業省や日本自動車工業会(自工会)からも「国際競争力を阻害する重税」「複雑すぎてユーザーに不公平」と長年批判されてきました。
公式発表資料や関係省庁の議論を精査すると、検討されているのは税金そのものをゼロにする「単純廃止」ではありません。保有段階でかかる「自動車税(種別割)」と「自動車重量税」、さらに取得時の「環境性能割」などを整理・統合し、簡素で公平な新課税体系へと一本化する再編案が議論の中核です。つまり、「自動車税という名称が消える可能性」はあっても、「ドライバーの負担がゼロになるわけではない」というのが報道各社の取材で明らかになっている冷徹な事実です。
しかし、制度の統合にあたって「二重課税の解消」や「減税」を期待するユーザー側の熱量と、安定した地方財源を死守したい総務省・財務省側の思惑には埋めがたい溝が存在します。自動車税廃止いつからという問いに対しては、制度の枠組み改定に向けた法案提出や周知期間を考慮すると、段階的な移行措置を含めて複数年を要する見通しとなっており、一朝一夕に劇的な負担減が訪れるわけではありません。
日本の車関連税はなぜ高すぎる?二重課税と暫定税率が残る構造的病理
日本のドライバーが抱く「自動車税が高すぎる」という怒りには、明確な客観的根拠があります。JAFが公表している国際比較データによると、日本の自動車ユーザーが負担する税金はアメリカの約30倍、ドイツの約4倍、イギリスの約2.5倍という極めて重い水準に達しています。
特に問題視されているのが、憲法や租税原則の観点からも疑義が呈される「二重課税」と「形骸化した上乗せ税率」の存在です。
- ガソリン税への消費税二重課税(タックス・オン・タックス):本来、税金であるはずの揮発油税や地方揮発油税に対して、さらに消費税10%が上乗せされて請求される理不尽な仕組み。
- 自動車重量税の二重性:車輪が道路を傷める度合いに応じて課されるはずの重量税が、道路特定財源の一般財源化後も廃止されず、自動車税と二重取りされている現状。
- ガソリン税・重量税の「当分の間税率(旧暫定税率)」:1970年代に道路整備の財源不足を理由に「一時的な上乗せ」として導入された暫定税率が、道路が整備された後も半世紀にわたり「当分の間」という名目で維持され続けている実態。
JAF(日本自動車連盟)が毎年実施している「税制改正に関するアンケート調査」では、有効回答の90%以上が「自動車に関わる税金を負担に感じる」と回答し、ガソリン税の暫定税率廃止や二重課税の撤廃を求める声が圧倒的多数を占めています。車を単なる「贅沢品」と見なしていた半世紀前の発想が、現代の生活必需品としての実態と完全に乖離していることが、この不満の根本原因です。
自動車関連税制の現状と見直し議論の徹底比較データ
現在議論の俎上に載せられている主な税目と、業界要望、政府方針のギャップを以下の比較表に整理しました。
| 税目 | 現状の課税基準・税額例 | 業界・JAFの廃止・見直し要望 | 編集部の見解・今後の見通し |
|---|---|---|---|
| 自動車税(種別割) | 排気量に応じて年25,000円〜110,000円(自家用乗用車) | 大幅減税および重量税との一本化 | 地方の基幹財源のため完全廃止は困難。EV対応の出力ベース課税等へ再編が有力。 |
| 自動車重量税 | 車両重量0.5tごとに年4,100円(※当分の間税率が適用中) | 自動車重量税の完全廃止、暫定上乗せ分の即時撤廃 | 保有税一本化の過程で吸収される可能性があるが、名目を変えて存続するリスク大。 |
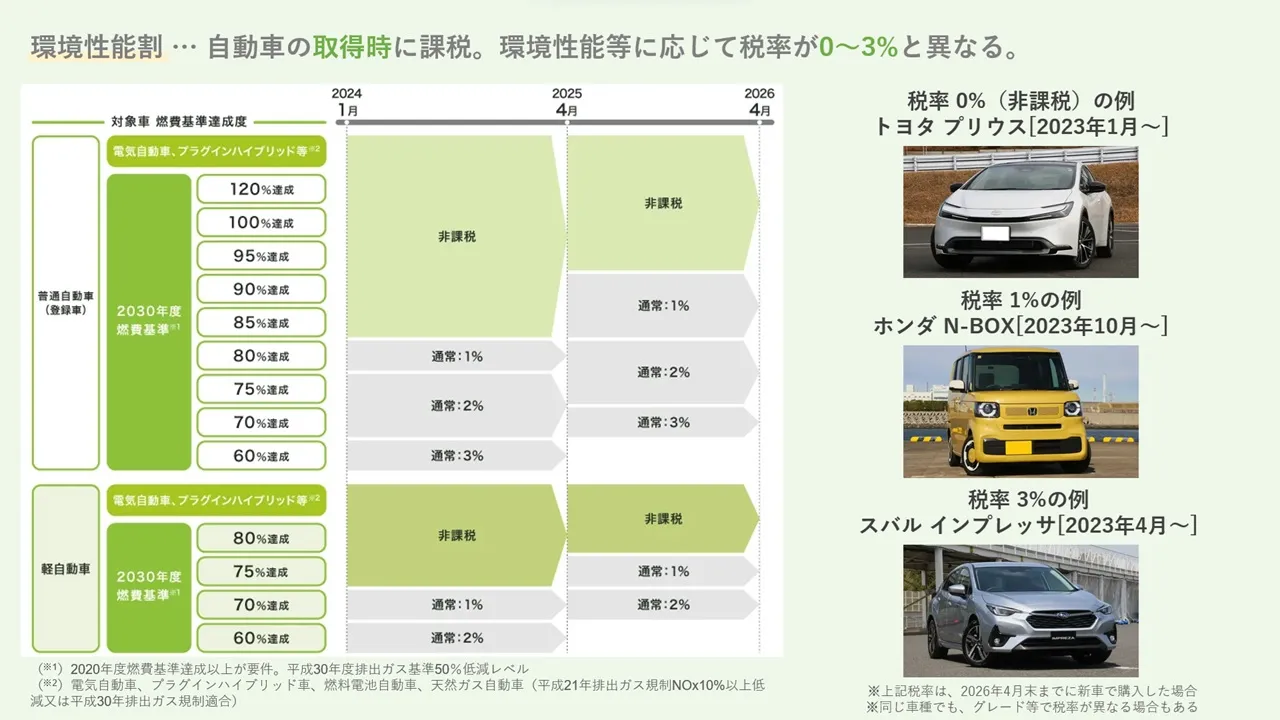
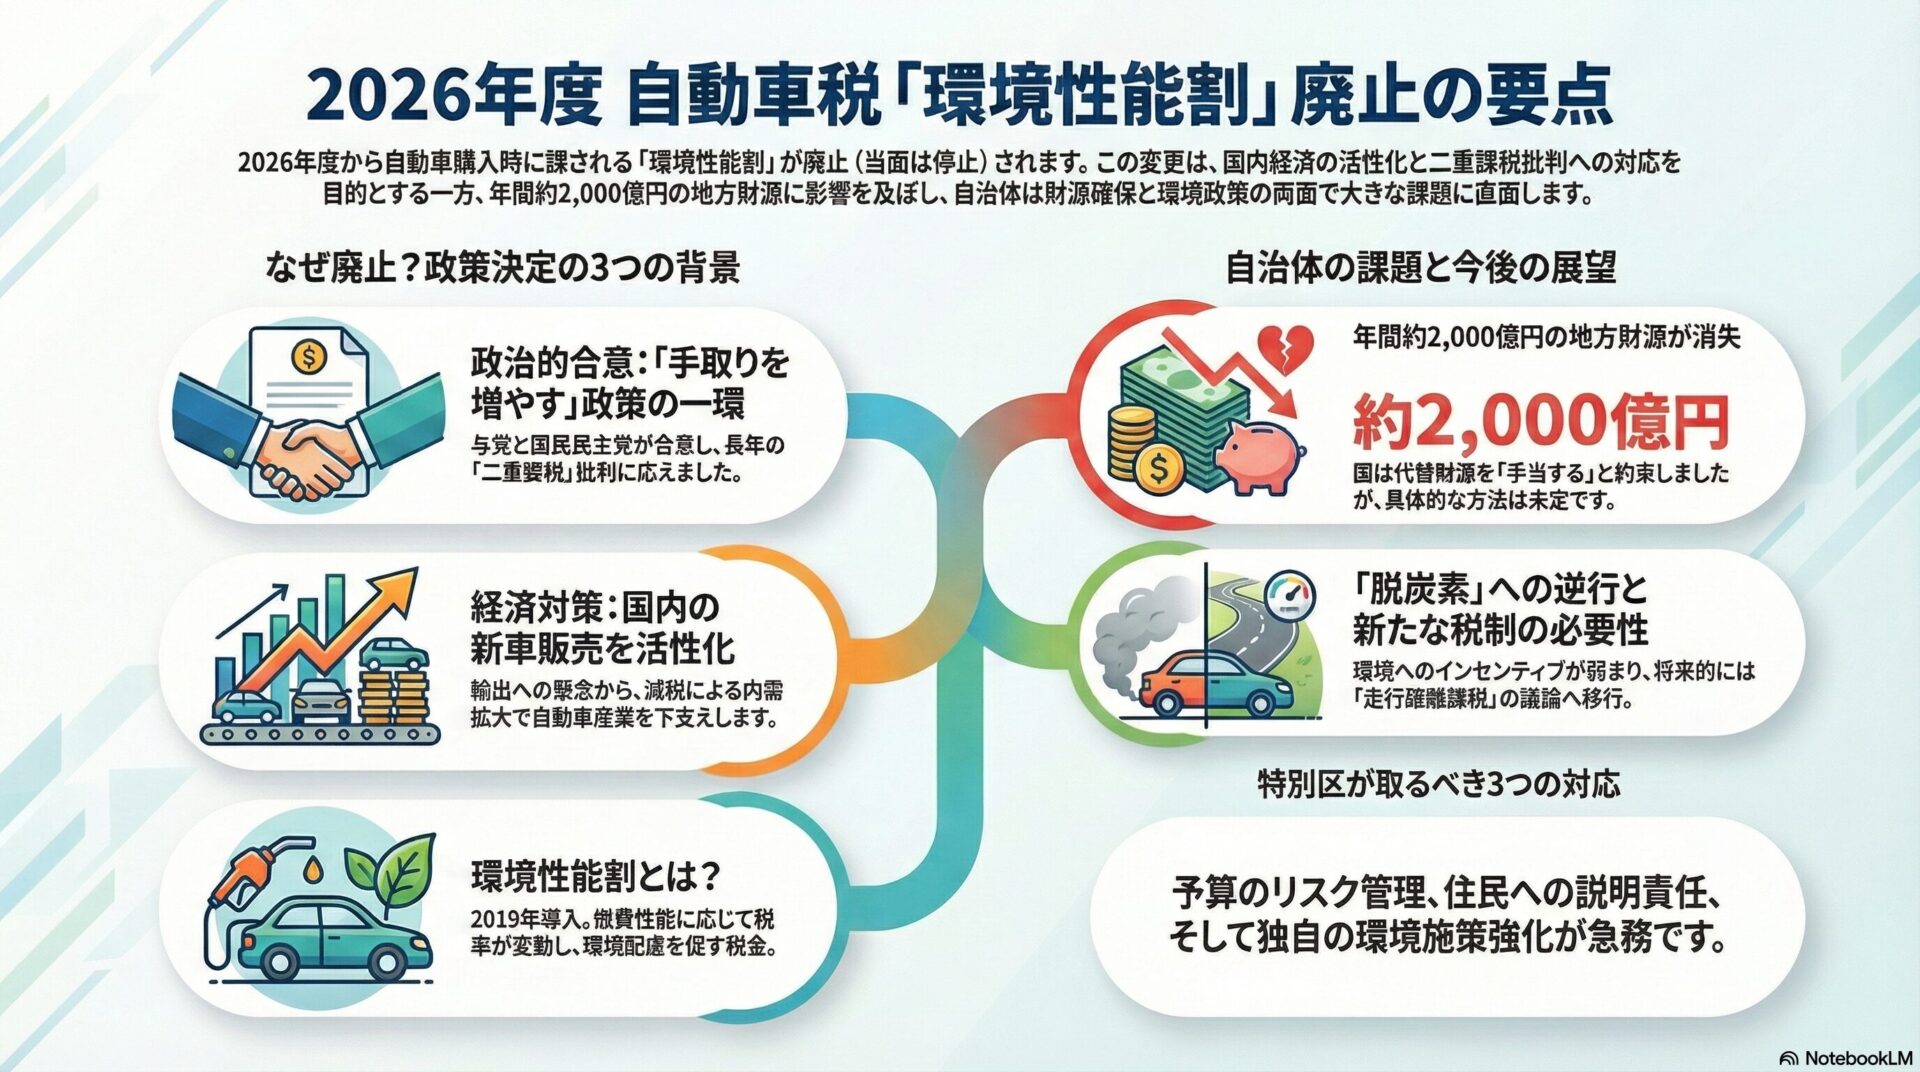
| 環境性能割 | 燃費基準達成度に応じて取得価格の0〜3%(取得時に課税) | 環境性能割の早期廃止(自動車取得税の看板掛け替えに過ぎない) | 基準見直しにより対象車が厳格化された後、将来的な取得時課税の廃止が検討課題。 |
| ガソリン税(燃料関係) | 本則28.7円+暫定上乗せ25.1円=合計53.8円/L(さらに消費税課税) | ガソリン税の暫定税率廃止、消費税の二重課税撤廃 | EV普及に伴い自然減。巨額の財源穴埋めとして新課税(走行課税)との綱引きへ。 |
| 走行距離課税(構想) | 走行距離1kmあたり〇円(未定・審議中) | 地方格差助長・物流圧迫のため断固反対 | EV・ハイブリッド車普及に対する「受益者負担」名目での導入圧力が根強く残る。 |
噂の真偽を暴く|環境性能割の廃止見通しと「走行距離課税」導入の闇
ドライバーにとって最大の懸念は、「既存の税金が廃止されたとしても、より過酷な新税が導入されるのではないか」という点です。その最たる例が、財務省や有識者会議で繰り返し議論に上る「走行距離課税」の導入構想です。
電気自動車(EV)やプラグインハイブリッド車(PHEV)が普及すると、ガソリンを給油しないため「ガソリン税(揮発油税等)」が徴収できなくなります。政府にとって年間数兆円規模に及ぶ燃料税収の激減は死活問題であり、その穴埋めとして浮上したのが「走った距離に応じて課税する」という走行距離連動型の税制です。
しかし、この制度には構造的な欠陥と不条理が存在します。
- 地方在住者への懲罰的課税:公共交通機関が乏しく、通勤・通院・買い物で日常的に長距離を走らざるを得ない地方住民に過度な負担が集中する。
- 物流・運送業界の崩壊危機:トラックや配送網のコストが跳ね上がり、巡り巡って生活物資や食品の物価高騰を招く。
- プライバシーと捕捉コストの問題:走行距離を正確に把握するためにGPS機器の装着や車検時のオドメーター確認が必要となり、監視社会化や事務コスト増を招く。
ネット上では「環境に良いEVを買わせた後で走行距離税を取るのは罠だ」との猛反発が巻き起こり、世論の反発を警戒した与党内でも慎重論が大勢を占めています。現時点で即座に全国一律導入される可能性は低いものの、大型商用車や一部EVを対象とした実証実験など、形を変えた導入圧力が燻り続けているのが実情です。
また、軽自動車税の増税や規格廃止の噂についても、地方の生活インフラである軽自動車の税率を普通車並みに引き上げることは政治的ハードルが極めて高いとされています。しかし、車両の大型化・高機能化を口実とした「名目上の微増税」や優遇基準の厳格化は過去にも行われており、今後も油断はできません。
【実態検証】ネットの怒りと地方ドライバーが抱える生活直結のリアル
自動車税制をめぐる議論において、都市部の机上の空論と現場の現実の間には決定的な乖離があります。SNS、掲示板、Q&Aサイトに集まるドライバーの生の声を取材・検証すると、悲痛な叫びが浮き彫りになります。
「地方では車は贅沢品ではなく、足であり下駄そのもの。家族で2台、3台所有が当たり前の地域で、毎年の自動車税と車検時の重量税だけで数十万円が消える。これ以上搾り取られたら生活が成り立たない」(地方在住・40代自営業男性)
「ガソリンを入れるたびに税金に消費税がかけられ、車検のたびに重量税を取られ、5月には自動車税。二重課税撤廃と言いながら新税を検討する政府の姿勢には不信感しかない」(SNS上の投稿・多数の共感)
都市部では地下鉄やバス網が発達し、「車を持たない選択」が容易です。しかし、全国の過半を占める地方圏において、自動車は生存に不可欠なインフラです。税金の過重な負担は可処分所得を直接削り取り、若者の車離れを加速させ、結果として日本の基幹産業である自動車産業の国内基盤を自ら弱体化させるという悪循環を生み出しています。
一般に知られていない盲点とネットの誤解を正す
ここで、自動車税の廃止論議に関してネット上で散見される代表的な誤解と、見落とされがちな盲点を是正しておきます。
誤解1:「2026年になれば自動車税が一律ゼロになる」
これは明らかなデマです。国や地方自治体にとって自動車関連税(自動車税、軽自動車税、重量税、燃料税)は年間約8兆円前後に達する巨大財源です。財源の代替先が確保されない限り、負担が丸ごと消滅することは財政構造上あり得ません。議論されているのは「税体系の整理と名目の統合」です。
誤解2:「EVに乗っていれば将来もずっと減税・優遇される」
現在、電気自動車にはエコカー減税や環境性能割の非課税措置が手厚く適用されています。しかし、これは初期普及を促すための時限的インセンティブに過ぎません。普及率が高まれば優遇は順次縮小され、むしろ「重量のあるEVバッテリーによる道路摩耗」を理由にした重量税の増額や、出力に応じた新税の対象になる可能性が高いと試算されています。
盲点:道路特定財源の「一般財源化」がもたらした最大の矛盾
かつて自動車重量税やガソリン税は、「道路を造り維持するため」にドライバーが負担する道路特定財源でした。しかし2009年に一般財源化され、集めた税金が道路整備以外の社会保障や一般行政費に自由に使えるようになりました。つまり、「道路のための受益者負担」という大義名分が崩壊しているにもかかわらず、高率な税率だけが据え置かれている点が、現在の制度的矛盾の根幹です。
【プロの結論】税制の迷走から学ぶべき教訓とドライバーが取るべき自己防衛策
税制がどれほど迷走しようとも、ドライバー一人ひとりが直面する維持費の支払いは待ってくれません。制度の構造的リスクを踏まえ、読者が今取るべき賢明な判断基準を提示します。
【プロの結論】今後の車選びと維持費防衛における判断基準
- 向いている人(減税恩恵を最大化できる層):
- 最新の高効率ハイブリッド車(HEV)やコンパクトカーを選択する人(購入時の環境性能割非課税や重量税の減税恩恵を享受しつつ、将来のEV課税リスクを回避可能)。
- 初度登録から13年未満の車両を計画的に乗り継ぐ人(13年超・18年超で課される15〜20%の「重課税(経年車重課)」を回避)。
- 慎重になるべき人(将来の増税リスクに直撃される層):
- 「EVなら将来も維持費が激安」と過信して高額な電気自動車を長期ローンで購入する人(将来的な課税見直しによる維持費上昇リスクあり)。
- 大排気量のガソリン車を趣味で維持し続ける人(排気量課税および経年車重課のダブルパンチを受け続ける構造)。
- 過度な長距離走行を前提に車を買い替える人(走行距離課税の動向を注視する必要あり)。
【自動車 税 廃止】に関するよくある質問(FAQ)
Q1:自動車税の廃止はいつから実施される予定ですか?
A1:現行の税制議論において、自動車税そのものが完全に廃止(無税化)される期日は決まっていません。2026年を目途に保有・取得に関わる税制の一本化や見直しが検討されていますが、制度の再編・移行には段階的な法改正が必要となるため、実質的な新体系への移行は順次進められる見通しです。
Q2:自動車税と自動車重量税の「二重課税」はなぜ撤廃されないのですか?
A2:自動車税は「地方自治体の財源」、自動車重量税は「国の財源(一部地方譲与税)」となっており、それぞれ管轄する省庁(総務省と財務省)や利害関係が異なるためです。また、年間数兆円に及ぶ巨額の税収を手放せない財政事情が、抜本的な撤廃を阻む最大の障壁となっています。
Q3:噂される「走行距離課税」が導入されるとどうなりますか?
A3:走った距離に比例して税金が課されるため、通勤や業務で長距離を走る地方在住者や物流業者の税負担が激増します。世論や業界からの強い反発があるため即座の全面導入は見送られていますが、EV普及に伴う燃料税減収の穴埋め策として依然として水面下で議論が続いています。
Q4:軽自動車税も将来的に増税される可能性はありますか?
A4:軽自動車は地方の生活インフラとして位置づけられているため、大幅な一括増税の可能性は極めて低いとみられます。ただし、過去に新車税率が引き上げられたように、環境負荷や規格見直しを名目とした微細な改定が行われるリスクは残されています。
まとめ:今後の動向と失敗しないための判断基準
自動車税をめぐる議論の本質は、単なる「減税か増税か」という二者択一ではありません。EVシフトやモビリティの変革に伴い、半世紀以上前に作られた歪な課税構造をどう再構築するかという国家レベルの構造転換期にあります。
ドライバーとして重要なのは、「自動車税廃止」という甘い言葉のヘッドラインに惑わされず、制度の裏に潜む新税や実質増税のリスクを冷静に見極めることです。購入タイミングや車種の選定、燃費性能と重量のバランスを考慮し、最も税制リスクの低い賢明なカーライフ防衛策を講じていきましょう。 (出典: 自動車 税 廃止(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。