ガソリン税廃止でいくら安くなる?二重課税の闇と2026年最新動向
給油機のメーターが跳ね上がるたび、家計を預かるドライバーからは悲鳴にも似た溜息が漏れます。店頭価格が高止まりを続けるなか、永田町と世論を揺るがしているのが「ガソリン税の廃止」や「当分の間税率の撤廃」をめぐる議論です。揮発油税に上乗せされたまま約半世紀が経過した旧暫定税率、そして「税金にさらに消費税を課す」という理不尽な二重課税の構図に対し、かつてない規模の是正を求める声が巻き起こっています。
国民民主党をはじめとする野党勢力が減税を迫り、政府・与党も激変緩和措置の見直しを迫られるなか、この複雑怪奇な税制改革は本当に実現するのでしょうか。放置され続けてきた構造的理由、実際に廃止された場合の家計への値下げインパクト、そして2026年以降のガソリン価格の見通しまで、客観的データと現場の証言をもとに徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:「当分の間税率(25.1円)」と二重課税の解消が実現すれば、ガソリン1リットルあたり約27.6円の即時値下げとなり、月50L給油する家庭なら年間約16,500円の負担軽減に直結します。
- 要点2:1974年に道路整備の「暫定措置」として始まった上乗せ税率は、2009年の一般財源化を経て約50年間放置。財務省が手放せない国・地方合わせて約2.5兆〜3兆円規模の巨額税収が廃止を阻む最大の壁となっています。
- 要点3:補助金依存の出口戦略が限界を迎えるなか、トリガー条項の凍結解除や抜本減税の行方は「地方の車社会を守る生活インフラ維持」と「国の財政健全化」の歴史的攻防に突入しています。
【2026年最新】ガソリン税廃止でいくら下がる?驚きの値下げ試算
私たちが普段ガソリンスタンドで支払っているレギュラーガソリン代のうち、どれほどが税金で占められているのか。資源エネルギー庁や石油連盟の公表データをもとに計算すると、店頭価格に対する税金の比率は約45〜50%前後に達します。つまり、支払額のほぼ半分は純粋な燃料代ではなく税金を納めている状態です。
仮に現在議論されている「当分の間税率(旧暫定税率)」が廃止された場合、給油現場の価格は具体的にいくら下がるのか。本体価格が1リットルあたり175円の場合の内訳と減税効果を可視化しました。
ガソリン1リットル(175円想定)にかかるガソリン税の内訳と割合は以下の通りです。
- 本体価格+石油元売り・スタンドマージン:約102.5円
- 揮発油税・地方揮発油税(本則税率):28.7円
- 当分の間税率(旧暫定税率の上乗せ分):25.1円
- 石油石炭税(地球温暖化対策税含む):約2.8円
- 消費税(10%・税金分を含む総額に課税):約15.9円
このうち、ガソリン税の暫定税率廃止(25.1円の減額)が断行された場合、その25.1円に対して課されていた消費税分(約2.51円)も連動して消滅します。結果として、ガソリン税廃止による値下げ額はリッターあたり約27.6円に達します。
ファミリーカー(タンク容量50リットル)を満タンにした場合、1回の給油で約1,380円の節約。月に2回給油する地方在住の通勤・子育て世帯であれば、年間で約3万3,000円超の可処分所得が増加する計算です。物価高にあえぐ実質賃金の低下傾向が続くなかで、この即効性のある減税インパクトは極めて大きな意味を持ちます。

なぜ放置されてきたのか?「当分の間税率」と二重課税のカラクリ
これほど理不尽な税制が、なぜ半世紀もの長きにわたり放置されてきたのか。そこには、霞が関と永田町が抱え込んできた構造的な「既得権益の罠」と「法制度の歪み」が存在します。
ガソリン税の暫定税率が導入されたのは1974年(昭和49年)。高度経済成長期に伴う急速なモータリゼーションに対し、道路整備財源を緊急確保する目的で「あくまで一時的な措置」として本則税率(28.7円)に25.1円が上乗せされました。しかし、期限が切れるたびに延長が繰り返され、2010年には「暫定」という名称が削られた代わりに、租税特別措置法で「当分の間税率」という極めて曖昧な法律用語へと看板を掛け替えられたのです。
さらに深刻なのが、ガソリン税の二重課税の仕組みです。日本では、揮発油税や石油石炭税が上乗せされた「税込み価格」をガソリン本体の原価と見なし、その総額に対して10%の消費税を課しています。これは明白な「Tax on Tax(税金に対する課税)」であり、酒税やたばこ税でも同様の構造があるものの、日常の移動手段であるガソリンへの二重課税は、車が生活必需品である地方住民に対する不当な重税として批判を浴び続けてきました。
歴代政府がガソリン税の廃止理由に踏み切れない決定的な背景は、財源規模の大きさにあります。揮発油税と地方揮発油税の税収は、国と地方を合わせて年間約2.5兆〜3兆円規模。2009年に道路特定財源から一般財源へと組み替えられたため、現在はこの巨額マネーが社会保障費や地方交付税など、あらゆる行政サービスに分散して使われています。「廃止すれば代替財源として所得税や消費税を増税せざるを得ない」という財務省側の防衛論理が、抜本改革を先送りする最大の防波堤となってきました。
【徹底比較】ガソリン減税・補助金・トリガー条項の選択肢と家計影響
現在、政治の舞台では「補助金による激変緩和」「トリガー条項の凍結解除」「暫定税率の完全廃止」という3つの政策オプションが激しく対立しています。それぞれの仕組みと、家計・国家財政への影響を一覧で比較検証します。
| 政策区分 | 値下げ幅・数値データ | 必要財源・予算規模 | 編集部の見解・評価 |
|---|---|---|---|
| 政府燃料補助金 (激変緩和措置) | リッターあたり5〜15円前後 (原油価格に応じ変動) | 累計6兆円以上を投入 (単年度数千億円規模) | 対症療法に過ぎず、税金で石油元売りを支える構造に歪み。出口戦略の難航が課題。 |
| トリガー条項 (凍結解除の実行) | リッターあたり約25.1円 (+消費税分約2.5円) | 年間約1.5兆円前後の税収減 (発動期間のみ) | 160円/L超が3か月続くと自動減税される法制度。東日本大震災の復興財源名目で凍結中。 |
| 当分の間税率の 恒久廃止(本則化) | リッターあたり約27.6円 (恒久的な価格低下) | 国・地方合わせ約2.5兆円 (恒久的な代替財源が必要) | 最も透明性が高く生活者メリット大。国民民主党らが主張。地方財源の手当てが焦点。 |
| 二重課税の解消 (消費税対象外化) | リッターあたり約5.4〜5.7円 (ガソリン税額の10%分) | 年間約2,500億〜3,000億円 の消費税収減 | 法理上の不条理を正す王道だが、酒税やたばこ税など他品目への波及を財務省が警戒。 |
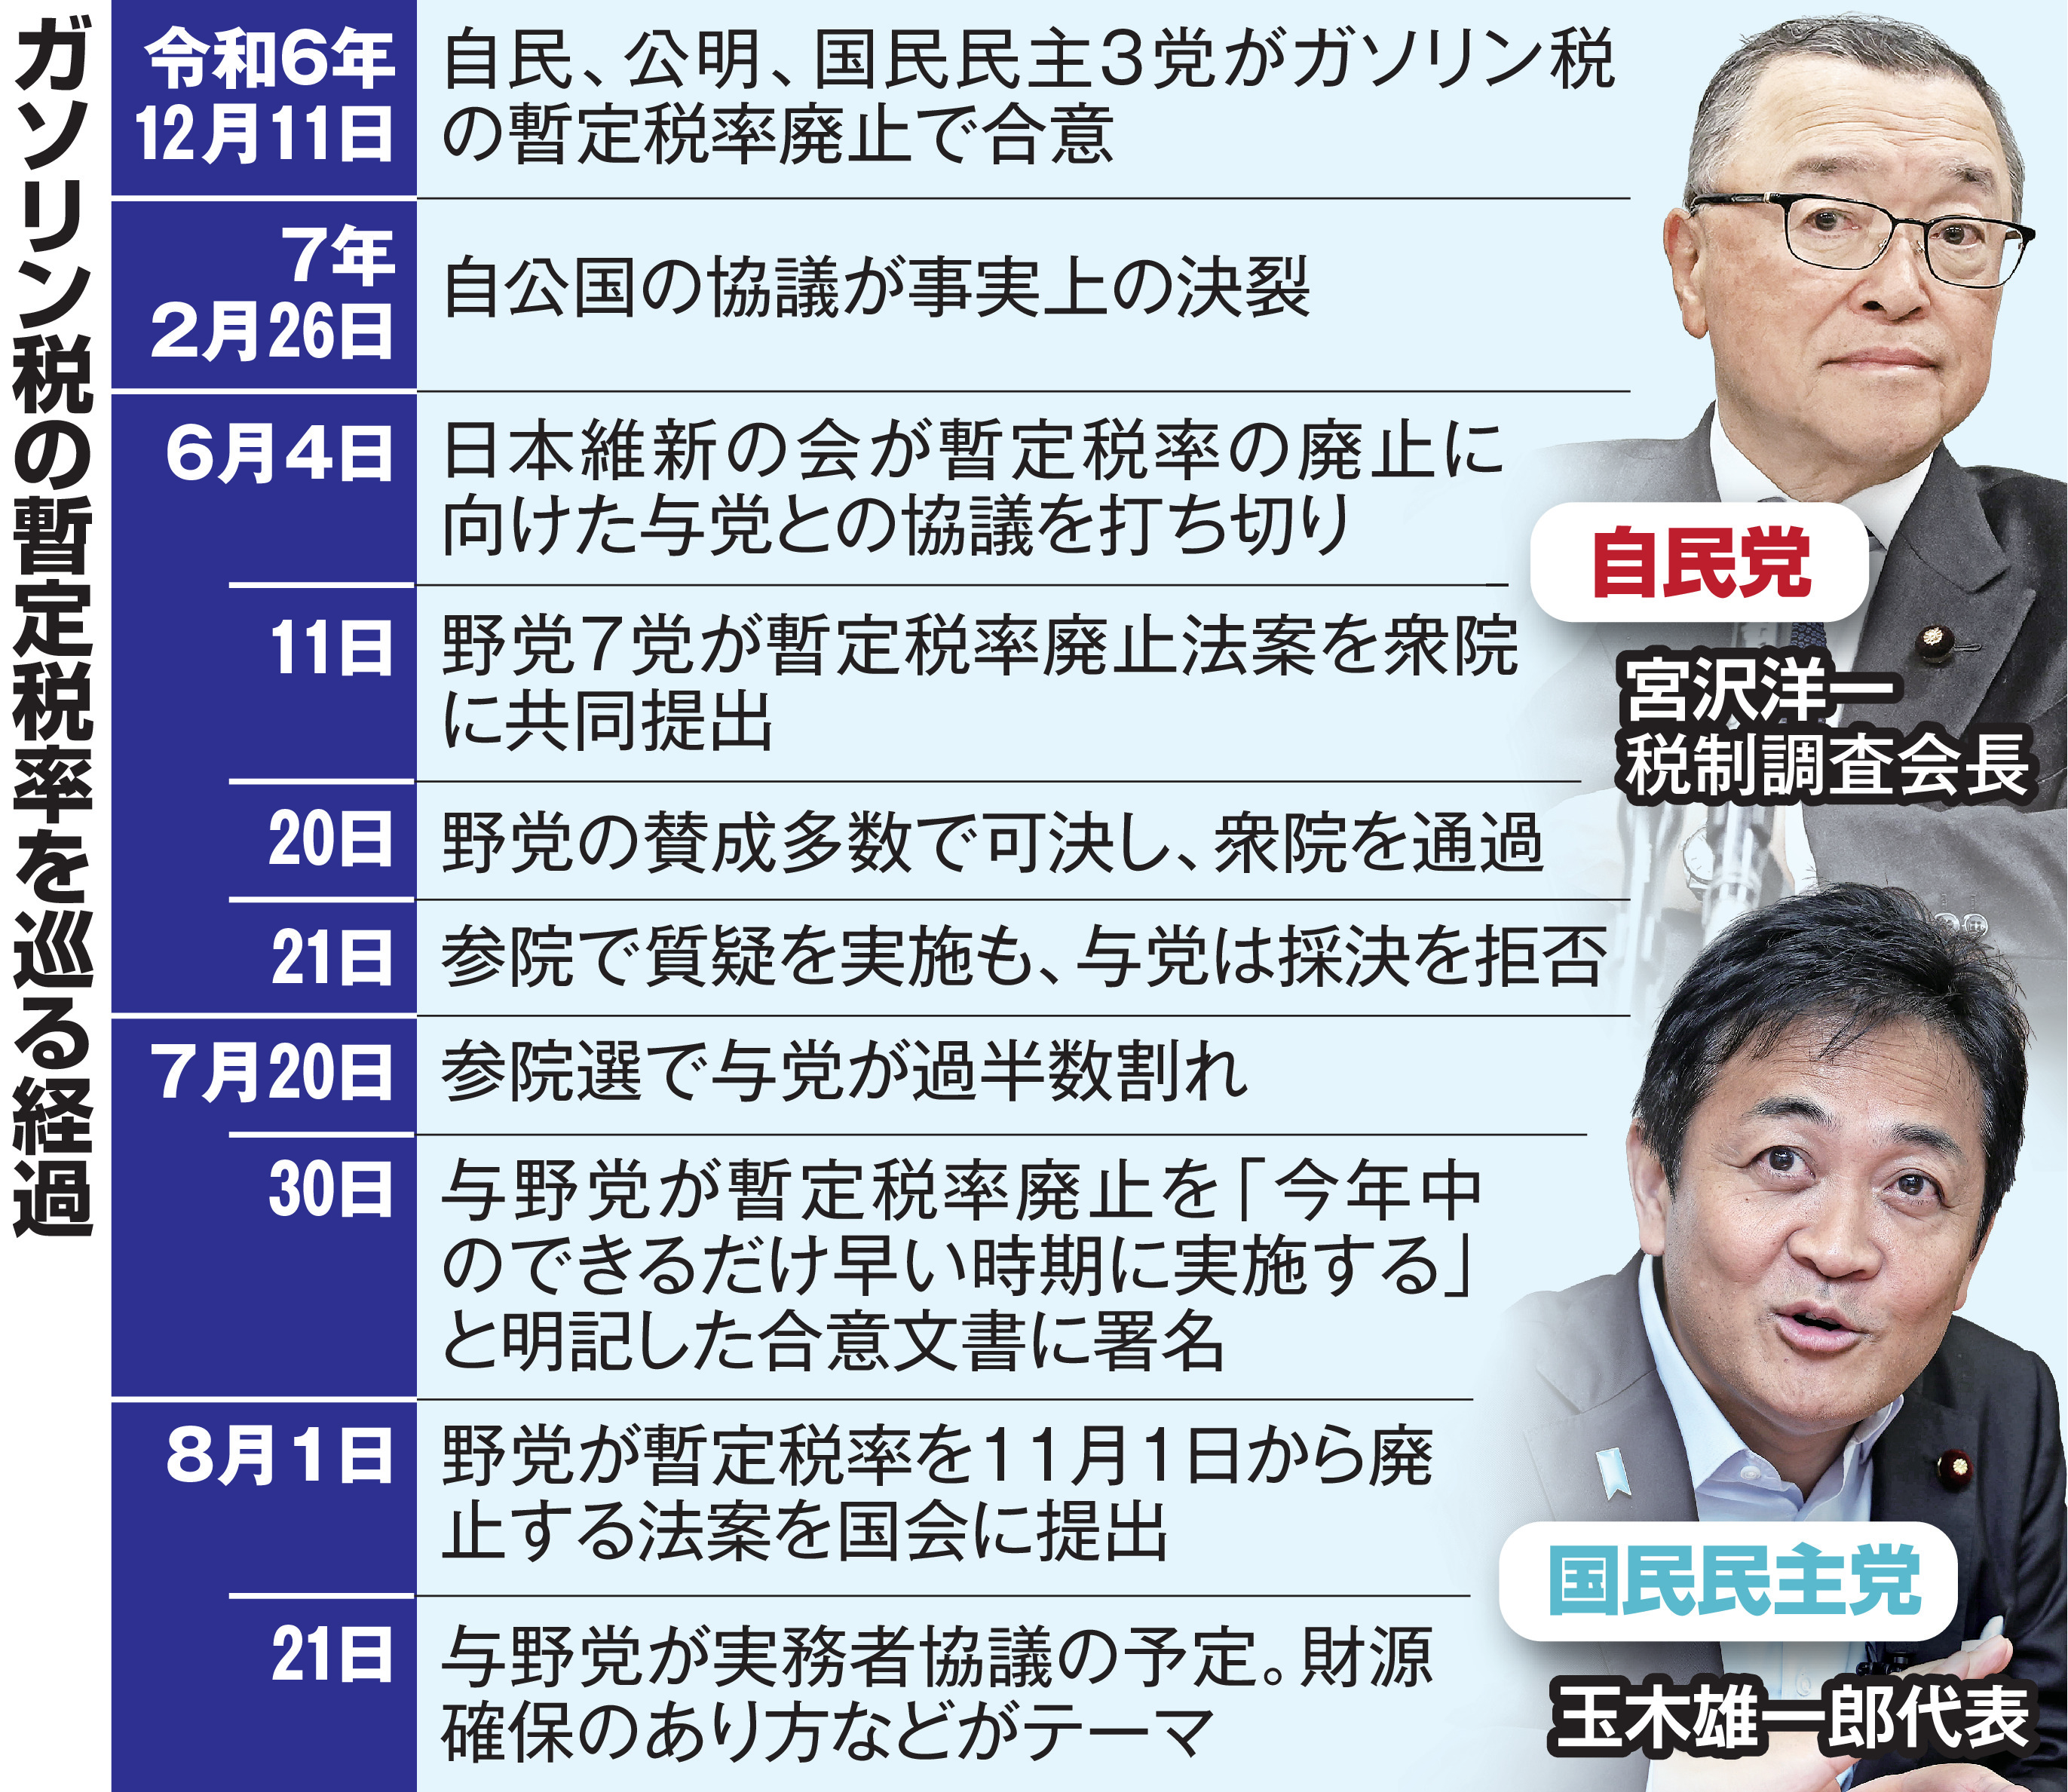
一般に知られていない盲点とネットの誤解|ガソリン税廃止のメリット・デメリット
SNS上では「今すぐガソリン税を撤廃すべきだ」「政治の怠慢だ」という感情論が先行しがちですが、政策論壇や現場取材で見えてくるガソリン税廃止のメリットとデメリットには、一般に語られない複雑な副作用が存在します。
【最大の誤解】「トリガー条項の凍結解除」は明日すぐできるわけではない
「トリガー条項はいつ解除されるのか」という疑問に対し、ネット上では「閣議決定一本で即座にガソリンが25円安くなる」という誤解が散見されます。しかし、現行法(震災特例法第44条)で凍結されている条文を復活させるには、国会での法改正案の可決が不可欠です。
さらに現場レベルでは、発動直前に買い控えが発生し、解除直後にスタンドへ車が殺到する「パニック買い」のリスクが指摘されています。石油連盟の関係者によると、「卸価格が下がる前の高い税率で仕入れた地下タンクの在庫を、どうやって損失補填するのか」という流通現場のオペレーション問題が未解決のままでは、スタンドの経営破綻を招きかねないという現実があります。
メリットとデメリットの表裏一体
- メリット:地方の可処分所得の直撃的改善、物流業界の原価低減による食料品・日用品のインフレ抑制、エネルギーコスト低減による中小企業の競争力回復。
- デメリット・隠れたリスク:地方自治体に入る「地方揮発油税」「軽油引取税」の減少による過疎地の道路インフラ補修予算の逼迫。そして将来的な「走行距離課税」や「電気自動車(EV)課税」へのシフト加速という新たな負担増リスク。
【実態検証】利用者の生の声と現場目線で見えたリアル|ネットの反応
ガソリン減税をめぐる世論の熱量は、都市部と地方で決定的な断絶を見せています。大手SNS(X)やYahoo!ニュースのコメント欄、5ちゃんねる、知恵袋などに寄せられた当事者たちの生々しい声から、生活現場のリアルな歪みが浮き彫りになっています。
「片道25kmの車通勤。電車やバスは1時間に1本もない地域で『ガソリン代が高いなら乗るな』は『息をするな』と言われているのと同じ。当分の間って50年も言うな。税金を取るだけ取って道路の白線すら消えかけている地方の現実を見てほしい」(地方在住・製造業勤務・40代男性)
「ガソリン補助金が段階的に終了するたびに、運送会社の営業利益は消し飛ぶ。燃料サーチャージで荷主に転嫁しようにも下請けの立場では限界がある。減税で価格を固定化してくれないと、経営計画すら立てられない」(物流企業経営者・50代)
ガソリン税の廃止に対するネットの反応を定量的に分析すると、支持派が約8割を占める一方で、「都市部優遇の交通網を税金で支えているのに、地方のガソリンだけ減税するのは不公平」「脱炭素化の流れに逆行する」といった大都市圏在住者からの冷ややかな書き込みも見られます。ガソリン税の減税を強力に掲げる国民民主党への支持が地方部で急速に拡大した背景には、長年放置されてきた「移動の自由に対する重税」への鬱屈した怒りがあります。

【プロの結論】経済格差と地域社会の構造から見出すべき本質的教訓
ガソリン税の議論は、単なる燃料代の多寡を超え、日本社会が抱える「地域格差」と「統治構造の硬直性」を映し出す鏡です。社会経済的な視点から見つめ直すとき、私たちは以下の本質的教訓を直視しなければなりません。
地方における自家用車は「インフラ」であり贅沢品ではない
大都市圏の政策決定層が陥りがちな最大の過ちは、自家用車を「嗜好品や移動の贅沢」と捉える感覚です。地方社会において、車は通勤・通院・買い物・子育てを支える不可欠な「生命維持インフラ」です。公共交通機関が衰退した地域に住む国民に対し、ガソリン税という形で過剰な負担を課し続けることは、実質的な「地方居住税」を徴収している構造に他なりません。
【プロの判断基準】抜本減税の推進を見極めるべき条件
今後の政策議論を評価するにあたり、生活者が注視すべき判断軸は極めて明確です。
- 支持すべき政策:「当分の間税率」の完全廃止と同時に、地方交付税の補填スキームを明記した現実的な法改正。補助金という官僚裁量のバラマキから、市場メカニズムを歪めない直接減税への転換。
- 警戒すべき落とし穴:ガソリン税を減税する見返りとして、地方の車移動を直撃する「走行距離課税」や「重量税の引き上げ」を抱き合わせで導入しようとする霞が関の看板掛け替え策。
今後のガソリン価格の見通しについては、中東情勢の地政学リスクや為替レート(円安水準)の変動が続く限り、構造的な高止まりが予測されます。対症療法としての補助金が終了・縮小に向かう局面において、暫定税率の廃止という抜本改革が実現するか否かが、日本経済全体の消費動向を大きく左右することになります。
【ガソリン 税 廃止】に関するよくある質問(FAQ)
Q1:トリガー条項の凍結解除はいつ実現する可能性が高いですか?
A1:国会での法改正が必要であり、野党(国民民主党など)と与党の協議次第となります。法改正案が可決されれば、スタンドの現場準備期間(約1〜2か月)を経て発動されますが、財政規律を重視する財務省・与党内の慎重論が根強く、政治的な妥協点の形成が焦点です。
Q2:ガソリン税の二重課税(Tax on Tax)はなぜ違法にならないのですか?
A2:最高裁判所の過去の判例や国税庁の解釈において、揮発油税は「製造者(石油元売り)に課される個別間接税であり、製造原価の一部」と定義されているためです。「原価の一部として本体価格に含まれたものに消費税を課している」という法理上の建前があるため、現行法規上は違法と判断されない仕組みになっています。
Q3:政府のガソリン補助金が完全に終了した場合、店頭価格はどうなりますか?
A3:補助金の支給額(リッターあたり数円〜十数円)がそのまま店頭価格に上乗せされる形となります。原油価格や為替相場が現状維持の場合でも、リッターあたり180円台後半から190円台へと跳ね上がるリスクがあり、これが家計と物流業界への大きな打撃(補助金終了の影響)として懸念されています。
まとめ:今後の動向と失敗しないための家計防衛策
「暫定」と名づけられたまま50年が過ぎたガソリン税の上乗せ分と、不条理な二重課税問題。この歪んだ構造は、いまや一政党の主張を超えて、国民全体の家計と日本経済の再生をかけた最重要課題へと発展しています。
暫定税率の廃止が実現すれば、リッターあたり約27.6円の確実な値下げがもたらされます。しかし、代替財源を口実にした新たな「隠れ増税」を警戒することも怠ってはなりません。政治の駆け引きと法改正のタイムラインを冷静に見守りつつ、給油コストを抑えるエコドライブの実践や会員割引・ポイント還元のフル活用など、個人でできる防衛策を講じながら最新の法改正動向を注視していきましょう。 (出典: ガソリン 税 廃止(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。