日銀の追加利上げはいつ?2026年最新の時期予測と家計への影響解説
日本銀行が長年続けた異次元緩和から完全に脱却し、「金利ある世界」へと本格的に舵を切った現在、多くのビジネスパーソンや家計が最も注視しているのが「日銀の追加利上げはいつ、どの水準まで行われるのか」という点です。政策金利の引き上げは、住宅ローンを抱える子育て世代の月々の返済額から、円高・円安の為替レート、日経平均株価の乱高下、さらにはメガバンクの預金金利に至るまで、私たちの日常生活にダイレクトな影響を及ぼします。
日本銀行の植田和男総裁が定例記者会見で発する一言一句に市場が敏感に反応する中、2026年の金融政策決定会合に向けたタイムラインと利上げの構造的背景を正確に把握することは、資産防衛の観点から極めて重要です。本稿では、最新の経済指標、日銀執行部の発言、金融市場の織り込み度合いを徹底分析し、追加利上げの時期予測と家計が取るべき具体的な対策を分かりやすく解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:日銀の追加利上げ時期は、春闘の賃上げ波及効果と四半期ごとの『経済・物価情勢の展望(展望レポート)』が改訂される金融政策決定会合のタイミング(春〜秋)が最大の焦点となっています。
- 要点2:利上げの背景には、インフレ率と物価目標2パーセントの安定的な定着、および歴史的円安による輸入コスト高の抑制と、過度な実質マイナス金利の是正という明確な狙いがあります。
- 要点3:住宅ローン変動金利の上昇リスクに対しては「5年ルール・125%ルール」の仕組みを正しく理解し、パニック的な固定金利への乗り換えを避けつつ、余剰資金の繰り上げ返済や資産運用での金利ヘッジを進めるのが賢明です。
【2026年最新】日銀の追加利上げはいつ?金融政策決定会合のスケジュールと時期予測
市場関係者やエコノミストの間で議論が白熱している「追加利上げの具体的タイミング」を読み解く鍵は、日銀が年に8回開催する金融政策決定会合のスケジュールと、政策判断の根拠となる基礎データの発表サイクルにあります。
日銀執行部は政策変更を行う際、政策委員の物価・経済見通しをまとめた「展望レポート」を公表する1月、4月、7月、10月の会合を重視する傾向があります。特に2024年の日銀マイナス金利解除の経緯以降、日銀は市場との丁寧な対話を掲げており、事前の地ならしなしにサプライズ利上げを行うリスクを極力回避する姿勢を鮮明にしています。
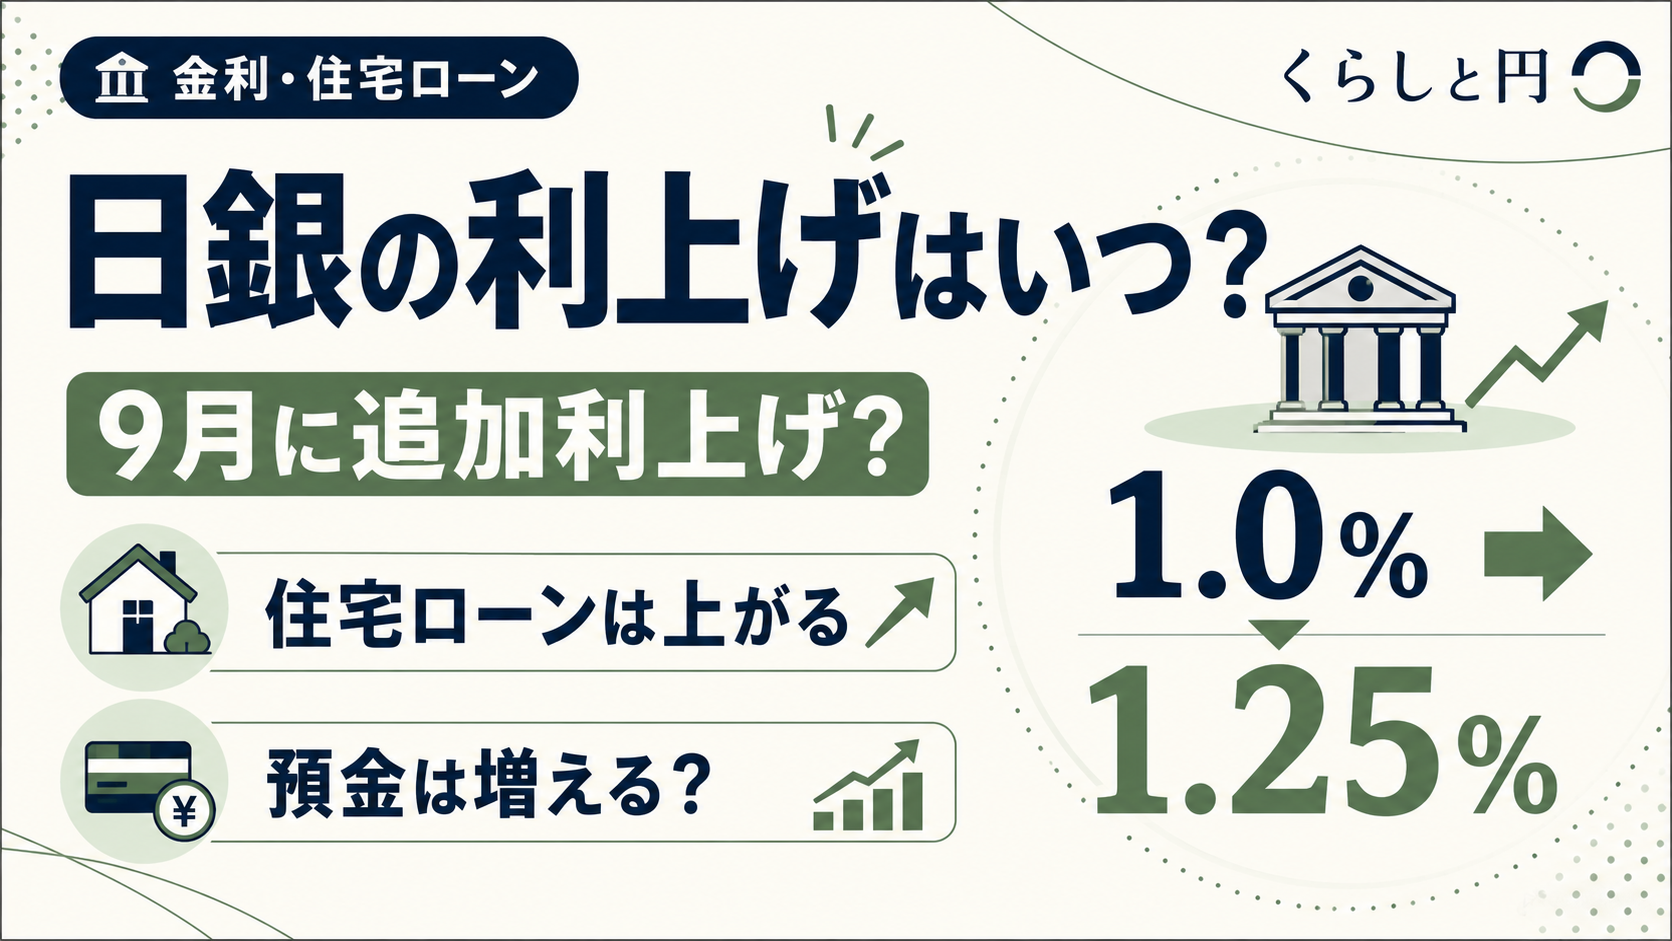
2026年における政策金利見通しを検証すると、焦点となるのは「春闘での賃上げ率が中小企業やサービス価格へどれだけ波及したか」が確認できる春先から初夏にかけての会合、そして夏場の消費動向を見極めた秋口の会合です。植田総裁は「経済・物価の見通しが実現していく確度が高まれば、引き続き政策金利を引き上げ、金融緩和の度合いを調整していく」と繰り返し表明しており、追加利上げ時期予測としては、年内1〜2回、各0.25%刻みで中立金利(景気を冷やしも温めもしない金利水準=概ね1.0%〜2.0%程度と推計される水準)を目指す緩やかな軌道がメインシナリオと目されています。

なぜ今利上げなのか?日銀が舵を切る「理由の真相」と物価・賃金の構造変化
日銀が利上げを進める根本的な動機には、単なるインフレ退治にとどまらない日本経済の構造変化があります。公式発表資料や政策決定会合の議事要旨から読み取れる日銀利上げの理由と真相は、大きく分けて次の3点に集約されます。
第1に、インフレ率と物価目標2パーセントの「質の変化」です。かつての原材料高によるコストプッシュ型インフレから、持続的な賃上げを原資としたサービス価格の上昇を伴うディマンドプル型の好循環が確認され始めたことが、政策正常化の最大の論拠となっています。総務省統計局が発表する消費者物価指数(コアCPI)が高水準を維持する中、名目賃金の上昇が実質賃金のプラス圏定着へと結びつくプロセスが定着しつつあります。
第2に、極端な実質マイナス金利の修正です。名目金利から予想インフレ率を引いた実質金利が大幅なマイナス状態にとどまり続けると、経済の過熱や資産バブルを招く懸念が生じます。
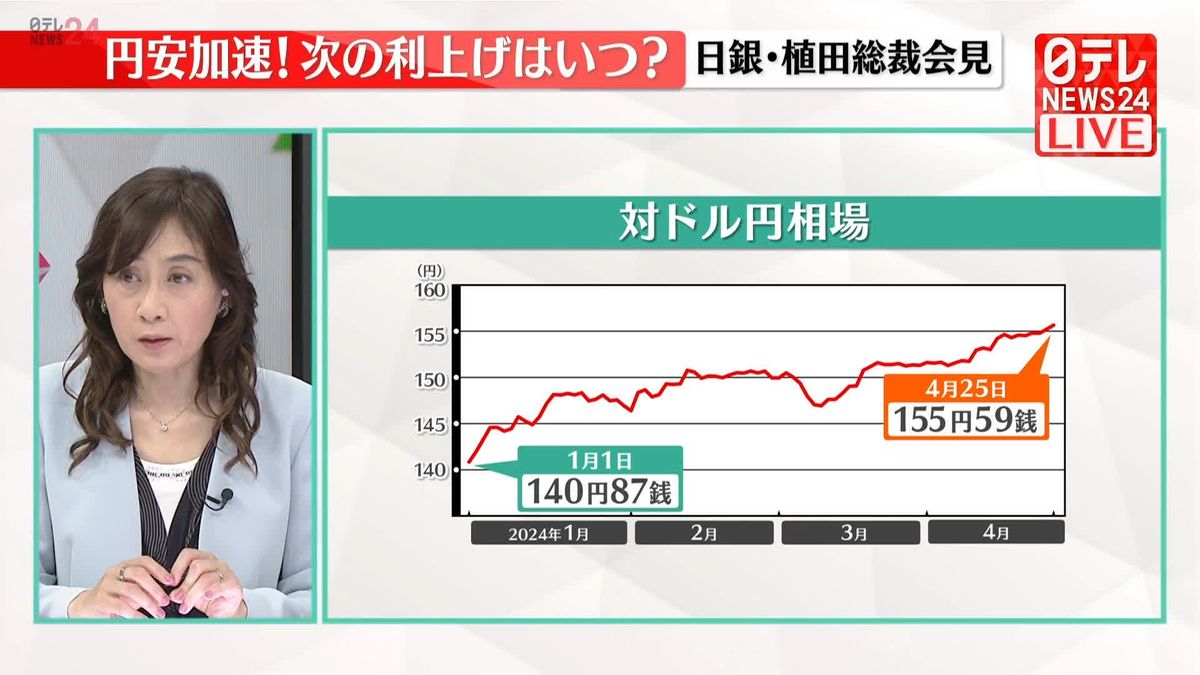
第3に、ドル円為替レートへの影響と輸入物価の上昇抑制です。日米金利差の過度な拡大を放置することは急激な円安を招き、食料品やエネルギーなどの生活必需品価格を高騰させて個人消費を冷え込ませます。日銀は為替相場そのものを直接の政策目標とは公言しないものの、植田総裁の記者会見発言では為替変動が物価見通しに与えるリスクへの言及が一段と踏み込んだトーンになっており、為替の安定が利上げ判断の決定的な後押しとなっているのは紛れもない事実です。
【比較データで見る】政策金利引き上げによる住宅ローン・為替・株価・預金への影響一覧
政策金利の引き上げは、金融市場と家計経済の各セクターに対して一様ではなく、明確な明暗をもたらします。主要指標への影響度と想定数値を下表に整理しました。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 住宅ローン(変動金利) | 基準金利が0.25〜0.50%程度段階的上昇 | 適用金利0.3%〜0.6%台が主流 | 短期プライムレート連動型は返済額増に直結。借入残高の大きい世帯は要対策。 |
| 住宅ローン(固定金利) | 長期金利連動で1.8%〜2.3%前後で推移 | フラット35基準で1.0%台前半(過去相場) | すでに将来の利上げを先織り込み済み。新規借入時の安心料としてのコスト比較が必須。 |
| ドル円(為替相場) | 日米金利差縮小に伴い円高バイアスが強まる | 1ドル=150円〜160円台の歴史的円安水準 | 米国の利下げペースと連動し、ボラティリティ(価格変動幅)が極めて高まりやすい環境。 |
| 日経平均株価 | 銀行・保険株に追い風、輸出ハイテク株に逆風 | 企業の好業績と円安を支えに過去最高値圏 | 短期的な急変動に注意が必要だが、実質賃金増と国内消費主導の企業業績が下支え。 |
| 預金金利(メガバンク) | 普通預金0.1%〜0.2%台、定期預金0.3%〜0.8%台へ | 普通預金0.001%のゼロ金利時代 | 預金金利引き上げのメリットが復活。ただしインフレ率(2%超)には劣後するため運用は必須。 |
住宅ローンはどうなる?変動金利と固定金利の選び方と「5年ルール・125%ルール」の盲点
利上げ局面において最も多くの生活者が直面するのが、日銀利上げによる住宅ローン影響です。民間銀行の変動金利型住宅ローンの大半は「短期プライムレート(短プラ)」に連動しており、日銀が政策金利を0.25%引き上げると、短プラも概ね同程度引き上げられ、適用金利の上昇につながります。
ここで知っておくべきは、一般的な元利均等返済の変動金利に付帯されている「5年ルール(金利が上がっても5年間は毎月の返済額が変わらない)」および「125%ルール(5年後の改定時でも返済額の上昇幅は従来の1.25倍までに制限される)」という防変クッションの存在です。
しかし、このルールには重大な盲点が存在します。返済額が据え置かれている間も、金利上昇分によって「毎月の返済額の内訳(元金と利息の比率)」が変化し、利息の支払い割合が増加します。仮に大幅な金利上昇が続いた場合、元金の減り方が極端に遅くなり、最悪の場合は支払いきれなかった利息が「未払利息」として将来に繰り延べられるリスクを孕んでいます。
では、変動金利と固定金利の選び方はどう判断すべきでしょうか。すでに固定金利は長期国債利回りの上昇を先取りして1%台後半から2%台へと水準を切り上げています。現時点で「変動金利(0.4%〜0.6%程度)」から「固定金利(1.8%〜2.0%程度)」へ借り換える場合、1.3%以上の金利差を直ちに支払うことになります。利上げが年0.25%〜0.5%程度のペースで緩やかに進むシナリオであれば、依然として変動金利の金利差メリットを享受しつつ、浮いた差額を手元資金としてプールし、将来の繰り上げ返済や投資に回す方が合理的であるケースは少なくありません。
【実態検証】家計と市場の生の声|SNS・現場取材で見えたリアルな不安と温度差
金融市場が数字上の利上げペースを織り込む一方で、一般家庭や不動産購入現場ではリアルな動揺と世代間での受け止めの格差が浮き彫りになっています。SNS(Xや知恵袋)や住宅展示場での購入検討者への取材から見えてくるのは、以下のような切実な声です。
「ペアローンで7,000万円をフル変動で組んだばかり。金利が0.5%上がるだけで月々1万5,000円以上、年間で20万円近く負担が増える計算になり、教育費の積立計画を見直さざるを得ない」(30代共働き世帯)
「退職金と貯蓄をメインに生活している身としては、長年ほぼゼロだった定期預金に利息がつくようになったのは素直にありがたい。だが、スーパーの食料品値上がりがそれを上回るスピードで進んでおり、生活が楽になった実感は薄い」(60代年金生活者)
このように、多額の住宅ローンを抱える20〜40代の現役世代にとっては返済負担増という直接の逆風となる一方、金融資産の大半を現預金で保有する高齢者層にとっては金利復活の恩恵を感じるという、世代間の構造的分断が生じています。また、株式市場では利上げ直後に過剰なリスクオフ反応として日経平均株価への影響(一時的な急落)が見られる場面があるものの、中長期ではデフレ脱却と企業収益の健全化を好感する買いも交錯し、ボラティリティの高い相場環境が続いています。
一般に知られていない盲点とネットの誤解|「金利急上昇で即破綻」のウソ
ネット上の情報空間では、「日銀の利上げで変動金利が数年で3〜4%まで急騰し、住宅ローン破綻者が街にあふれる」といった過激な不安煽りが散見されます。しかし、中央銀行の政策運営とマクロ経済の実態を冷静に分析すると、こうした極端なシナリオの信憑性は極めて低いことが分かります。
日銀が金利を引き上げる究極の前提条件は「賃金と物価がともに上昇し、景気が十分に自律的拡大を維持できていること」です。もし急速な利上げによって住宅ローン破綻が急増し、個人消費が激しく落ち込んで景気が後退局面(リセッション)に陥れば、日銀は即座に利上げを停止するか、場合によっては利下げへと転じざるを得ません。
つまり、「金利が上がるということは、社会全体の賃金水準も上がっている」という表裏一体の関係があります。恐怖心からパニックになり、最も金利差が開いたタイミングで割高な全期間固定金利へと無計画に借り換えてしまうことこそが、実質的な損失を確定させてしまう最大の落とし穴です。
【プロの結論】金利ある世界で生き残る家計防衛術と向いている人・慎重になるべき人の判断基準
金利が段階的に上昇する経済環境において、読者一人ひとりが自身の資金計画とリスク許容度を見極めるための明確な基準を提示します。
【変動金利の継続・選択が向いている人】
- 借入残高が2,000万〜3,000万円以下、または借入残存期間が15年未満と短い人
- 毎月の返済額が手取り月収の20%以下に収まっており、月2〜3万円の返済増にも家計がびくともしない人
- 金利上昇時に一括または一部を繰り上げ返済できる現預金・有価証券のバッファ(目安として借入額の20%以上)を保有している人
- 金融リテラシーが高く、日銀の政策決定や金利動向を半年に1回程度チェックできる人
【固定金利への借り換え・選択を検討すべき人】
- 借入残高が5,000万円以上あり、世帯年収に対する年間返済比率が上限ギリギリ(手取りの30%超)の人
- 毎月の家計収支に余裕がなく、月1万円の返済額アップでも生活設計が破綻するリスクがある人
- 日々の金利ニュースや為替の変動を見るたびに強いストレスを感じてしまう「安心料」を重視したい人
- これから子どもが大学進学などを控え、今後5〜10年間の支出額を1円単位で完全に確定させておきたい人
【日銀 利上げ いつ】に関するよくある質問(FAQ)
Q1:日銀の利上げは2026年中に何回くらい行われる見通しですか?
A1:経済・物価情勢が日銀の見通し通りに推移した場合、年間で1〜2回(0.25%ずつ、計0.25〜0.50%程度)のペースで追加利上げが実施されるのが有力視されています。日銀は急激なショックを避けるため、数ヶ月から半年以上の間隔を空けながら慎重に引き上げを進める方針です。
Q2:すでに住宅ローンを変動金利で借りている場合、今すぐ固定金利に借り換えるべきですか?
A2:即座に借り換える必要はありません。現在、固定金利はすでに将来の利上げを見越して2%前後に上昇しており、変動金利との間に1.3%以上の金利差があります。まずは自身の「残債額」「残り年数」「預貯金額」を確認し、金利が1%程度上がった場合のシミュレーションを行った上で、繰り上げ返済用資金を蓄える対策を優先するのが合理的です。
Q3:日銀が利上げすると、なぜ為替は円高になりやすいのですか?
A3:投資家はより高い利回りを求めて資金を移動させるため、日本の金利が上がり、米国などの主要国との金利差が縮小すると、「ドルを売って円を買う」動きが強まるためです。ただし、米連邦準備制度理事会(FRB)の金融政策スタンスによっても相場は左右されます。
Q4:預金金利が上がったことで、定期預金にお金を預けておけば安心ですか?
A4:預金金利が0.3〜0.5%程度に上がったとしても、インフレ率(物価上昇率)が2%を超えている場合、現金の購買力は実質的に目減り(インフレ負け)しています。生活防衛資金は定期預金等で安全に確保しつつ、余剰資金についてはNISAなどを活用してインフレに強い資産へ分散投資することが重要です。
まとめ:今後の動向と失敗しないための判断基準
長年続いた超低金利時代は終わりを告げ、日本経済は「利息がつく代わりに、借入コストも発生する」正常な経済メカニズムへと回帰しました。日銀の追加利上げは、賃金と物価の好循環を背景に今後も経済指標を丹念に見極めながら段階的に進められます。
家計にとって最も危険なのは、根拠のない不安に煽られてパニック的な行動を取ること、あるいは逆に「今まで大丈夫だったから」と無対策で金利上昇を放置することの双方です。自身の住宅ローン条件を再点検し、預金と投資の資産バランスを整え、金利ある世界を賢く乗り切るための家計管理を今日から実践していきましょう。 (出典: 日銀 利上げ いつ(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。