106万円の壁とは?手取り激減の罠と2026年法改正の全真相
目次
📌 【この記事の重要ポイントまとめ】
- 要点1:106万円の壁は、週20時間以上かつ月収8.8万円以上の条件を満たすと社会保険(厚生年金・健康保険)への加入義務が生じ、年間約15万〜16万円の手取りが減少する境界線です。
- 要点2:130万円の壁が「全労働者を対象とした扶養外れの基準」であるのに対し、106万円の壁は「従業員数51人以上の企業(2026年現在は全規模への適用拡大が推進中)」で適用される制度的な違いがあります。
- 要点3:手取りの逆転現象を解消するには年収125万〜130万円以上稼ぐ必要がありますが、厚生年金加入による将来の年金額増加や傷病手当金などのセーフティネット強化という大きな長期的メリットも存在します。
【徹底図解】106万円の壁とは?社会保険加入を義務づける「5つの条件」
「106万円の壁」とは、パートやアルバイトなどの短時間労働者が勤務先の社会保険(健康保険・厚生年金保険)に加入する義務が発生する年収の目安です。 この金額は法律上に「106万円」と明記されているわけではありません。法律上の基準である「月額賃金8万8,000円」を12か月換算した金額(約105.6万円)が、通称として「106万円の壁」と呼ばれています。 具体的に社会保険への加入対象となるのは、以下の5つの条件をすべて満たした場合です。- 週の所定労働時間が20時間以上であること:契約上の所定労働時間が週20時間を超えているかどうかが判定基準となります。
- 月額賃金が8万8,000円以上であること:基本給および諸手当が対象です。ただし、通勤手当、皆勤手当、家族手当、残業代、賞与などは算定対象から除外されます。
- 2か月を超える雇用の見込みがあること:契約期間が2か月以内であっても、更新が見込まれる場合は対象となります。
- 学生でないこと(学生アルバイトの除外):昼間部に通う大学・短大・専門学校生は対象外です。ただし、夜間部や通信制の学生、休学中の場合は加入対象となります。
- 従業員数51人以上の企業規模要件:厚生年金の被保険者数が常時51人以上の企業に勤務していることが要件です。

【比較検証】106万円と130万円の壁の違い|手取りシミュレーションで判明する実態
年収の壁を巡って多くの人が混乱するのが、「106万円の壁」と「130万円の壁」の決定的な違いです。 106万円の壁は「一定規模以上の企業で働く人の社会保険加入基準」であるのに対し、130万円の壁は「企業規模や雇用形態に関係なく、すべての人が配偶者の社会保険上の扶養から完全に外れる基準」を指します。年収が130万円(月収換算で約10.83万円)に達すると、自ら勤務先の社会保険に入るか、または国民健康保険・国民年金に自費で加入しなければなりません。 年収ゾーンごとに実際の手取り額がどのように変化するのか、具体的な比較データをまとめました。| 額面年収 | 社会保険料・税金の年間負担額 | 概算手取り額 | 編集部の分析と評価 |
|---|---|---|---|
| 100万円 | 約0円(住民税が数千円発生する場合あり) | 約100万円 | 社会保険の扶養内。働いた分がほぼ100%手元に残る。 |
| 106万円 (社会保険加入) | 約16.0万円 (健康保険・厚生年金・雇用保険・所得税等) | 約90.0万円 | 手取りが急減。100万円稼いだ時よりも手取りが約10万円減少する「手取り逆転」が発生。 |
| 120万円 | 約18.2万円 | 約101.8万円 | 年間120万円まで労働時間を増やして、ようやく「年収100万円時」の手取りと同等に戻る。 |
| 130万円 | 約19.8万円 | 約110.2万円 | 手取りは100万円時を上回り始めるが、労働時間増加に対する手取り増の効率は依然として鈍い。 |
| 150万円 | 約23.5万円 | 約126.5万円 | 手取りが明確に増加ゾーンへ。働き損を完全に脱出し、厚生年金の受給メリットを十分に享受可能。 |
【現場取材と生の声】パート労働者が直面する「手取り逆転」の葛藤とSNSのリアル
取材班が都内の食品スーパーや大手チェーン店で働く主婦・パート労働者数名に直接話を聞いたところ、年末に向けた現場の切実な声が浮き彫りになりました。 都内のスーパーで週4日勤務する40代女性は、複雑な表情で次のように語ります。「時給が上がったこと自体は嬉しいのですが、そのせいで月に8万8,000円を超えそうになり、店長から『これ以上シフトに入ると社保に入ってもらうことになるよ』と言われました。家計のために働いているのに、社会保険料で月に1万4,000円以上引かれたら、月の手取りは7万円台前半まで落ちてしまいます。子供の教育費を捻出するために、あえてシフトを減らして調整せざるを得ないのが現実です」大手SNSやネット掲示板(知恵袋・5ちゃんねる等)でも、同様の葛藤を訴える投稿が後を絶ちません。
- 「時給アップのせいで労働時間を削らなきゃいけないという本末転倒な現象が起きている」
- 「夫の扶養手当(配偶者手当)が会社の規定で103万や106万で切られるため、世帯全体で見ると大赤字になる」
- 「思い切って週30時間までシフトを増やして150万円以上稼ぐようにしたら、精神的にもスッキリして将来の年金も増えた」

【2026年法改正】106万円の壁は撤廃される?政府方針と今後のスケジュール
現在、日本社会で大きな注目を集めているのが「106万円の壁の撤廃」に関する法改正の議論です。 厚生労働省の社会保障審議会では、短時間労働者に対する厚生年金の適用拡大を段階的に推進してきました。2016年に501人以上の企業から始まった適用基準は、2022年10月に101人以上、2024年10月には「51人以上」へと引き下げられました。 そして2026年に向けた制度設計において、政府は以下の改革方針を打ち出しています。1. 企業規模要件(51人要件)の完全撤廃へ
中小企業・小規模事業者で働く短時間労働者も含め、すべての事業所で働く人を社会保険の適用対象とする方向で調整が進められています。これが実現すると、「小規模な個人商店やクリニックだから106万円の壁はない」という従来の逃げ道はなくなり、すべての企業で一律に適用されることになります。2. 賃金要件(月収8.8万円基準)の見直しと最低賃金上昇の影響
全国平均の最低賃金が上昇を続ける中、週20時間働けば誰でも自然と月収8.8万円(年収106万円)を超えてしまう状況が生まれています。そのため、形式的な金額基準そのものを撤廃し、「週所定労働時間20時間以上」の労働者すべてを社会保険の被保険者とする抜本的な制度一本化が有力視されています。3. 「第3号被保険者制度」の将来的な縮小
専業主婦や扶養内パートを対象とした国民年金第3号被保険者制度(保険料を自己負担せずに基礎年金を受給できる制度)についても、不公平性の是正や女性の就労推進の観点から、長期的な見直し議論が本格化しています。 ---【メリットとデメリットの真実】厚生年金加入がもたらす将来価値と家計防衛
106万円の壁を超えて社会保険に加入することは、短期的な手取り減少というデメリットばかりが強調されがちですが、長期的な視点では大きなセーフティネットと経済的恩恵をもたらします。社会保険加入による4大メリット
- 将来受け取る年金額が生涯にわたり増額される:国民年金(基礎年金)に加えて厚生年金が上乗せ支給されます。例えば月収10万円で15年間厚生年金に加入した場合、将来受け取る年金は年額約10万円(月額約8,300円)底上げされ、生涯受給できます。
- 病気や怪我で働けなくなった際の「傷病手当金」:私生活での病気や怪我で連続3日以上休んだ場合、通算1年6か月にわたり給与の約3分の2が支給されます。扶養内(国民健康保険)にはない強力な所得保障です。
- 出産時の「出産手当金」:産前産後休業期間中、給与の約3分の2が支給されます。
- 万一の際の「障害厚生年金・遺族厚生年金」の充実:障害を負った際、国民年金よりも支給要件が広く手厚い障害厚生年金が受け取れます。
【プロの結論】家族社会学と心理的バウンダリーから見る働き方の本質
昭和・平成期に定着した「夫が主稼ぎ手、妻は家事育児と扶養内パート」という家族モデルは、終身雇用と年功序列賃金を前提に設計されたものでした。しかし、物価上昇が常態化し夫婦共働きが前提となった現代において、扶養制度に依存し続けることは、世帯の経済的レジリエンス(回復力)を低下させるリスクを孕んでいます。 心理学における「健全なバウンダリー(自立した境界線)」の観点からも、自らの名義で年金記録を積み上げ、社会保険の直接的な権利を持つことは、配偶者の収入や婚姻関係に依存しない個人の精神的自立と将来の自己決定権を確立する上で、極めて価値の高い選択肢となります。 ---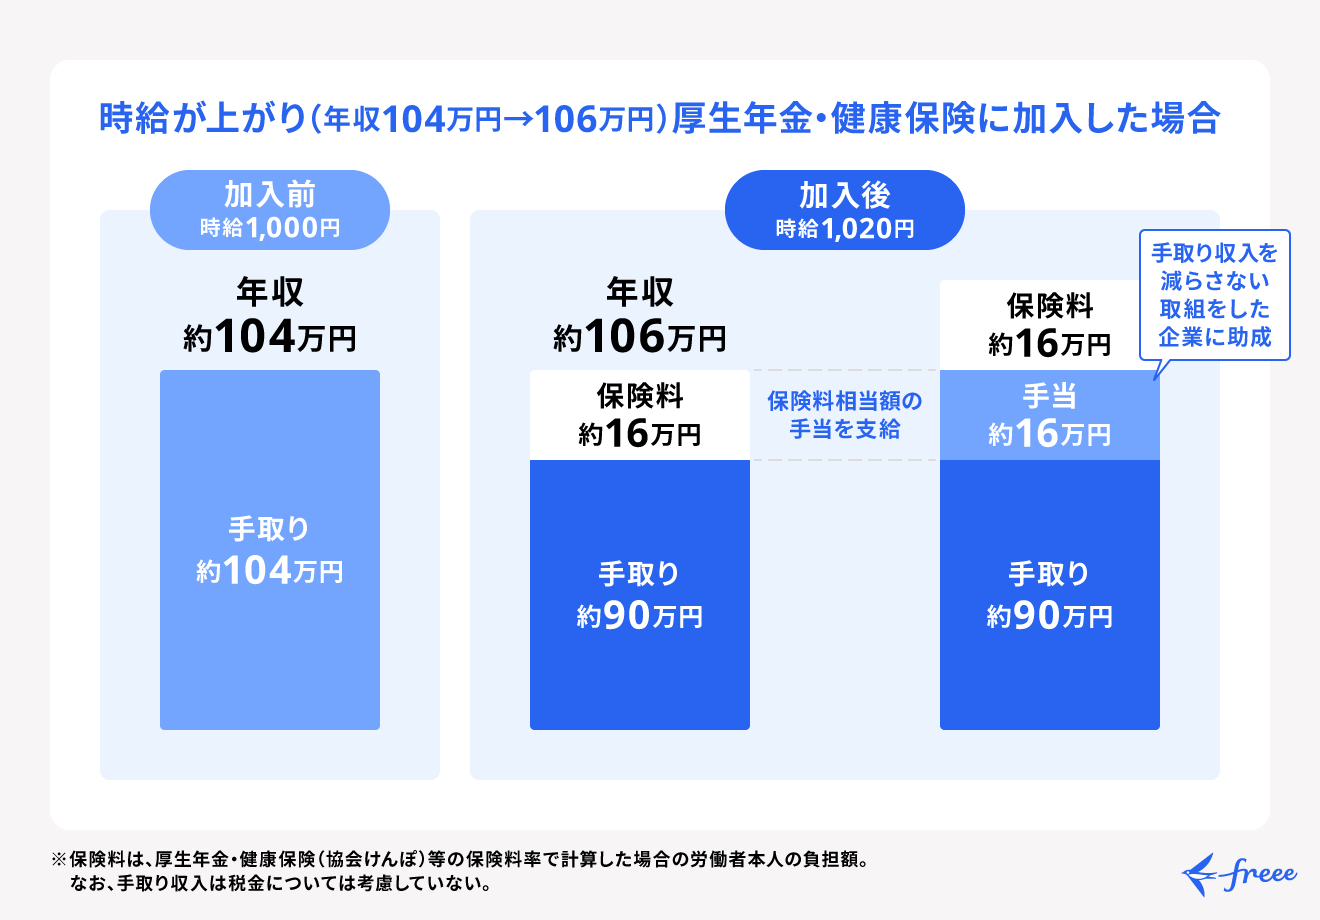
【プロの結論】損をしない働き方の判断基準|扶養内キープ vs キャリア拡大
制度改革が進む中で、読者一人ひとりがどのような選択をすべきか、客観的な判断基準を提示します。社会保険に加入して「年収アップ」を目指すべき人
- 週25〜30時間以上の勤務が可能で、年収130万〜150万円以上を目指せる人:手取りの逆転現象を完全に突破し、手取り額と将来の年金受給額の双方を最大化できます。
- 将来の年金額を増やし、自分名義の資産・権利を確保したい人:老後の単身リスクや生活不安に対して確実な備えとなります。
- 今後フルタイムや正社員へのステップアップを視野に入れている人:社会保険加入を通じた職歴形成は、キャリアアップの土台となります。
「年収100万円〜105万円以内」に抑えて扶養内を維持すべき人
- 育児・介護や健康上の理由で、週20時間以上の労働が困難な人:無理に106万円を超えて短時間で働くと、手取りが減少し体力的・精神的負担のみが増加します。
- 配偶者の勤務先から手厚い「家族手当・配偶者手当」が支給されている人:年収制限(103万円や106万円)を超えると会社の家族手当(月1万〜3万円程度)が打ち切られる場合、世帯全体で大きな減収となるため、事前の社内規定確認が必須です。
【106万円の壁とは】に関するよくある質問(FAQ)
Q1:繁忙期の残業で一時的に月収8.8万円を超えた場合、即座に社会保険に入らなければなりませんか?
A1:一時的な残業代や休日手当による超過であれば、直ちに社会保険加入となるわけではありません。社会保険の加入判定は、雇用契約書上の所定労働時間や所定賃金(基本給+恒常的な手当)を基準に行われます。ただし、実態として恒常的に月8.8万円を超える勤務が続いている場合は、契約変更とみなされ加入手続きが必要となります。
Q2:学生のアルバイトでも106万円を超えたら社会保険の対象になりますか?
A2:高校生、大学生、専門学校生などの昼間学生は、106万円の壁(社会保険加入の5要件)から除外されています。そのため、週20時間以上かつ月8.8万円以上稼いだとしても、勤務先の社会保険に加入する必要はありません。ただし、年収が「130万円」を超えると親の健康保険の扶養から外れるため注意が必要です。
Q3:交通費は「月収8.8万円(年収106万円)」の計算に含まれますか?
A3:106万円の壁の判定基準となる「月額賃金8万8,000円」の算定には、通勤手当(交通費)は含まれません。同様に、残業代、休日出勤手当、皆勤手当、家族手当、賞与も除外されます。ただし、「130万円の壁」の判定においては、交通費を含んだ総支給額で判断されるため、両者の混同に十分注意してください。 (出典: 106 万 円 の 壁 と は(Yahoo!ニュース))
まとめ:制度改正の波を見極め、納得のいく働き方の選択を
106万円の壁は、単なる「税金や保険料のボーダーライン」にとどまらず、各家庭の生活設計や個人のキャリア観に直結する重要なテーマです。 手取りの目減りだけを恐れて就労調整を続けるのか、それとも社会保険加入による保障や将来の年金増額をポジティブに捉えて働く時間を伸ばすのか。2026年以降の法改正により企業規模要件の撤廃が進む中、壁を意識した働き方は徐々に過去のものとなりつつあります。 自社の就業条件や配偶者の手当基準を正しく把握し、目先の手取り額と将来の人生設計のバランスを見極めた最適な働き方を選択してください。
トレンドリサーチャー
山崎 莉乃 (Rino Yamazaki)
プロフィールを見る →
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。