医療費控除とふるさと納税の併用で損しない!無効化の罠と確定申告の正解
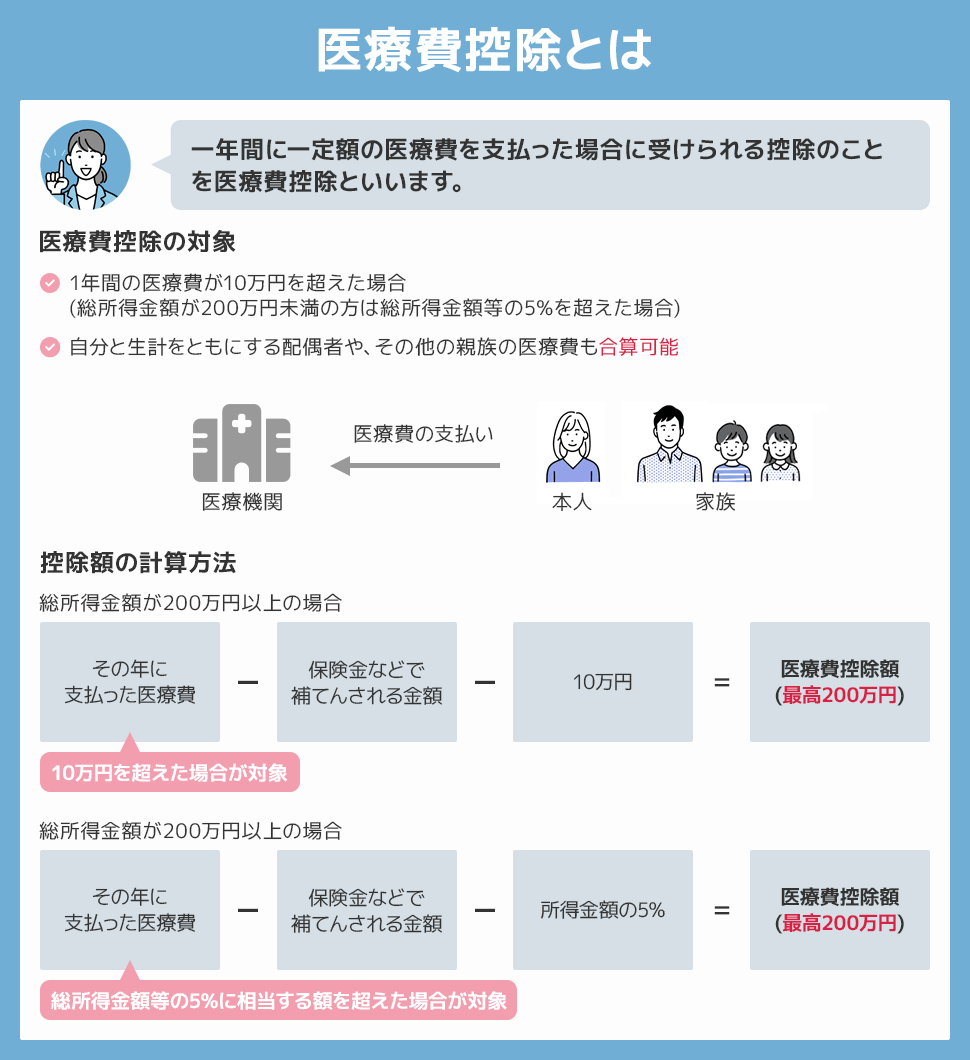
年間で支払った医療費が10万円(または総所得金額等の5%)を超えた際に利用できる「医療費控除」と、全国の自治体に寄付を行い返礼品を受け取りながら住民税・所得税の控除を受けられる「ふるさと納税」。家計防衛の二大税制優遇として知られる両制度ですが、「医療費控除とふるさと納税は併用できるのか」「併用するとふるさと納税の限度額が下がるのではないか」という疑問や不安を抱える納税者は少なくありません。
結論から言えば、医療費控除とふるさと納税の併用は制度上完全に認められており、正しく手続きを行えば大幅な節税効果を得られます。しかし、実務の現場では「確定申告をしたことでワンストップ特例が自動的に全件無効化され、数万円単位で控除を受け損ねていた」という深刻なトラブルが後を絶ちません。本記事では、税制の仕組み、上限額への具体的な影響シミュレーション、そして2026年の最新デジタル申告手順まで、現場の税務取材に基づき徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:医療費控除とふるさと納税の併用は可能だが、確定申告を提出すると「ワンストップ特例申請」は法的に全無効となるため申告書への寄付金再入力が必須
- 要点2:医療費控除の適用で課税所得が減るとふるさと納税の寄付上限額は数千円程度下がるが、トータルの減税額は併用した方が圧倒的に高くなる
- 要点3:マイナポータル連携とe-Taxを活用すれば、医療費通知情報と寄附金受領証明書データが自動連動し、添付書類の提出・保管負担を大幅に削減できる
【併用の大前提】医療費控除とふるさと納税を両立させる基礎知識
医療費控除とふるさと納税(寄附金控除)を併用する際、まず理解しておくべきは「税金が引かれる計算レイヤーの違い」です。日本の所得税および住民税の計算体系において、医療費控除は所得そのものを小さくする「所得控除」に分類され、ふるさと納税は最終的な税額から直接差し引く要素を含む控除として機能します。
実務上、多くの納税者が混乱するのがどちらが先か申告の優先順序です。国税庁の算定プロセスでは、以下のステップで厳密に計算が進められます。
1. 給与等の総収入金額から「給与所得控除」を差し引いて給与所得を算出する
2. 基礎控除、社会保険料控除とともに「医療費控除」を差し引き、課税所得金額を確定させる
3. 課税所得金額に基づいて所得税基準額および住民税所得割額を算出する
4. 算出された住民税所得割額等の数値を基準にして、「ふるさと納税(寄附金控除)」の控除限度額を計算・適用する
つまり、計算順序としては「医療費控除の適用が先、ふるさと納税の控除上限額計算が後」となります。医療費控除を受けると課税所得が下がるため、ふるさと納税の上限額に一定の影響を与える構造になっている点は、事前に把握しておくべき重要な構造的ファクトです。
【最大のリスク】ワンストップ特例が無効化して大損する決定的な理由
医療費控除とふるさと納税の併用において、毎年最も多くの相談と後悔が寄せられるのがワンストップ特例無効化の注意点です。会社員など普段確定申告をしない給与所得者が陥る最大の落とし穴と言えます。
地方税法および所得税法の規定により、ふるさと納税の「ワンストップ特例制度」は、「確定申告や住民税申告を行わないこと」を前提として適用される特例措置です。そのため、医療費控除を受けるために税務署へ確定申告書を1通でも提出した瞬間、各自治体へ郵送またはオンライン提出していたワンストップ特例申請は法律上、全件自動的に無効(破棄扱い)となります。
「自治体に申請書を送ったから、医療費控除の分だけ確定申告書に書けばいい」と思い込み、確定申告書の寄付金控除欄を空欄のまま提出してしまうと、ふるさと納税で行った寄付金は税務上まったくカウントされなくなります。例えば、年間5万円を寄付していた場合、本来戻るはずだった自己負担2,000円を除く約4万8,000円分の税金控除が消滅し、全額が純粋な寄付(自腹支払い)になってしまう大損害が発生します。
この事態を防ぐための鉄則は極めてシンプルです。「確定申告を行う場合は、過去にワンストップ申請を出した分も含め、その年に寄付したすべてのふるさと納税を確定申告書に記載(入力)し直す」こと。これだけで、特例無効化による控除漏れを完全に防ぐことができます。
【実態検証】上限額シミュレーションと住民税・所得税の還付金目安
「医療費控除を併用すると、ふるさと納税の上限額はどのくらい減るのか?」という疑問について、実際のモデルケースを用いて客観的に検証します。医療費控除の適用によって課税所得が減少すると、住民税所得割額が下がり、それに連動してふるさと納税の特例控除上限額もわずかに引き下げられます。
以下のデータ比較表は、年収・家族構成・医療費控除額ごとに、ふるさと納税の上限額への影響と、トータルでの還付・減税額をシミュレーションした一覧です。
| モデルケース(年収・家族構成) | 医療費控除額(実質) | ふるさと納税上限額の変動 | 併用時のトータル節税・還付効果 |
|---|---|---|---|
| 年収400万円・独身 (所得税率5% / 住民税率10%) | 10万円(年間医療費20万円) | 約42,000円 → 約40,000円 (約2,000円減少) | 約53,000円相当の税負担軽減 (医療費控除1.5万円+返礼品等) |
| 年収600万円・夫婦(配偶者控除有) (所得税率10% / 住民税率10%) | 15万円(年間医療費25万円) | 約69,000円 → 約66,000円 (約3,000円減少) | 約96,000円相当の税負担軽減 (医療費控除3.0万円+返礼品等) |
| 年収800万円・共働き+子1人 (所得税率20% / 住民税率10%) | 20万円(年間医療費30万円) | 約120,000円 → 約114,000円 (約6,000円減少) | 約174,000円相当の税負担軽減 (医療費控除6.0万円+返礼品等) |
データが示す通り、医療費控除を10万〜20万円適用した場合でも、ふるさと納税の上限額の減少幅は寄付限度額全体の2〜5%程度(金額にして2,000円〜6,000円前後)に留まります。
一方で、医療費控除によって戻ってくる住民税と所得税の還付金目安は、所得税率に応じても支払った医療費の15〜30%程度に達します。「ふるさと納税の上限が数千円下がるから」と医療費控除の申請を見送るのは、数万円の還付金をみすみす捨てる行為であり、経済合理性の観点から見ても併用手続きを行うのが明白な最適解です。

一般に知られていない盲点とネットの誤解|セルフメディケーション税制との選択
ネット上のQ&AコミュニティやSNSでは、「ふるさと納税をしている年はセルフメディケーション税制も併用できるのか」という質問が頻繁に見受けられます。ここで押さえておくべき法的ルールと制度の盲点を整理します。
第一に、「従来の医療費控除」と「セルフメディケーション税制(特定一般用医薬品等購入費を対象とした所得控除)」は選択適用であり、同一年度に両方を併用することは法律上できません。ただし、どちらを選択した場合であっても、ふるさと納税との併用は可能です。
第二に、セルフメディケーション税制(対象医薬品の購入額が年間1万2,000円を超えた部分、上限8万8,000円まで控除)を選択した場合も、課税所得が減額されるため、ふるさと納税の限度額への影響メカニズムは通常の医療費控除と全く同一です。
どちらを選択すべきか迷った際の判断基準は明快です。「年間の実質医療費(通院・入院・市販薬の合計)から10万円を引いた額」と「対象OTC医薬品購入額から1万2,000円を引いた額」を比較し、控除額が大きくなる方を1つだけ選択してください。その上で、ふるさと納税の寄付金控除と一緒に確定申告を行うのが損しない税額控除の計算手順となります。
【手続きガイド】マイナポータル連携とe-Taxによる正しい確定申告の書き方
2026年現在の税務環境において、確定申告の手続きはマイナンバーカードを活用したデジタル完結が標準化されています。国税庁の「確定申告書等作成コーナー」からマイナポータル連携とe-Tax申請を活用することで、書類収集や計算の手間は劇的に削減されました。
実際の申告手順は以下の4ステップで完結します。
ステップ1:マイナポータル連携によるデータ自動取得
スマートフォンでマイナンバーカードを読み取り、マイナポータルとe-Taxを連携させます。これにより、健康保険証(マイナ保険証)利用に基づく年間の医療費通知情報と、各ふるさと納税ポータルサイトが発行する寄附金控除用XMLデータが一括で自動取得されます。
ステップ2:医療費通知原本と領収書保管ルールの確認
マイナポータル連携データに含まれない自由診療(歯科矯正やインプラント、レーシック等)や、通院のための公共交通機関の交通費、薬局で購入した市販薬などは、手入力で医療費控除の明細に追加します。税制上、領収書自体の税務署への提出は不要ですが、「自宅で5年間の領収書保管義務」があるため、破棄せずに年度別にファイリングして保管してください。
ステップ3:寄附金受領証明書の提出手続きと入力
ふるさと納税ポータルサイトから発行される「寄附金控除に関する証明書(XMLデータ)」を取り込めば、自治体ごとに送られてくる紙の寄附金受領証明書の提出手続きは一切不要となります。紙の証明書しかない場合でも、自治体名、寄付日、寄付金額を画面の案内に従って入力するだけで自動計算されます。
ステップ4:送信と還付金口座の指定
画面上で医療費控除と寄付金控除が正しく反映されていることを確認し、所得税の還付先口座を指定して電子送信(e-Tax送信)します。確定申告後、およそ2〜3週間程度で指定口座に所得税の還付金が振り込まれ、住民税の控除は申告年の6月以降に徴収される住民税額から自動的に減額(相殺)されます。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
家計防衛と資産形成の観点から、医療費控除とふるさと納税の併用における最終的な意思決定基準を整理します。
併用を即座に実行すべき人
・年間の医療費(総所得200万円未満の場合は総所得の5%)が10万円を明確に超えている世帯
・ふるさと納税の上限額に数万円以上の余裕がある中〜高所得層
・マイナンバーカードを保有しており、スマートフォンでのe-Tax操作に抵抗がない人
上記に該当する場合、併用による節税メリットは極めて大きく、確定申告を行わない経済的合理性はありません。
慎重にシミュレーションを行うべき人
・年間の医療費が10万数千円程度で、ふるさと納税を年間上限ギリギリまで寄付している人
控除額の減少により、ふるさと納税の2,000円自己負担枠を超えて数百円〜千円程度の自己負担超過が発生するリスクがあります。ただし、超過額よりも医療費控除による所得税・住民税の減税額の方が基本的に上回るため、事前シミュレーションで上限額を2,000〜3,000円低めに見積もって寄付を行うのが賢明な防衛策です。
行動経済学の観点では、「確定申告の手間が面倒」という心理的抵抗感(現状維持バイアス)から、本来手に入るはずの還付金数万円を放棄してしまうケースが多く見られます。マイナポータル連携を活用すれば、実質15分程度のオンライン入力で完結するため、確実な手続きを強く推奨します。
【医療費控除とふるさと納税】に関するよくある質問(FAQ)
Q1:ワンストップ特例の申請書をすでに自治体に郵送してしまいましたが、確定申告に切り替えても問題ありませんか?
A1:全く問題ありません。自治体への取り下げ連絡等も不要です。確定申告書を提出した時点で税務署側のデータが優先され、自治体に送ったワンストップ特例申請は自動的に失効します。ただし、確定申告書にその自治体へのふるさと納税分を忘れずに全件入力してください。
Q2:確定申告をした場合、住民税と所得税でそれぞれどのように税金が戻ってきますか?
A2:所得税分は申告後約1ヶ月前後で指定した銀行口座に直接「還付金」として振り込まれます。一方、住民税分は口座振込ではなく、申告を行った年の「6月以降に支払う住民税(毎月の給与天引き額や納付書額)」から毎月減額される形で控除されます。
Q3:過去の年に医療費控除とふるさと納税の確定申告を忘れ、ワンストップが無効のまま放置されていました。今からでも取り戻せますか?
A3:取り戻せます。確定申告の期限が過ぎていても、過去5年以内であれば「更正の請求」または「還付申告」を行うことで、過去に納めすぎた税金の還付を受けることが法的に認められています。管轄の税務署またはe-Taxから過去年分の申告を行ってください。
まとめ:2026年の税制を踏まえた賢い併用手順
医療費控除とふるさと納税の併用は、正しいルールさえ把握していれば何一つ恐れることはありません。注意すべきポイントは、「確定申告をするならワンストップ分も含めて全額申告する」「医療費控除の適用で寄付上限額が数千円下がることを考慮して寄付枠に少し余裕を持たせる」という2点に集約されます。
2026年現在、マイナポータル連携とe-Taxの進化により、領収書の集計や確定申告書作成のハードルは劇的に低下しました。制度の仕組みを正しく理解し、無理のないシミュレーションとスムーズな電子申告を活用して、確実な家計防衛と税制優遇の恩恵を最大化させてください。 (出典: 医療 費 控除 ふるさと 納税(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。